

Kazakhstan’s New Tax Code 2026: The New Bill for Foreign-Owned Companies
20 октября, 2026
2026 жылғы 1 қаңтардан бастап Қазақстандағы компаниялар 16% ҚҚС-пен, екі есе төмен тіркеу шегімен және жетеудің орнына үш арнаулы салық режимімен жұмыс істеп жатыр. Шетел капиталы бар ЖШС үшін жаңа кодекс нені өзгертті — жалақыдан бастап шетелге аударымға дейін.
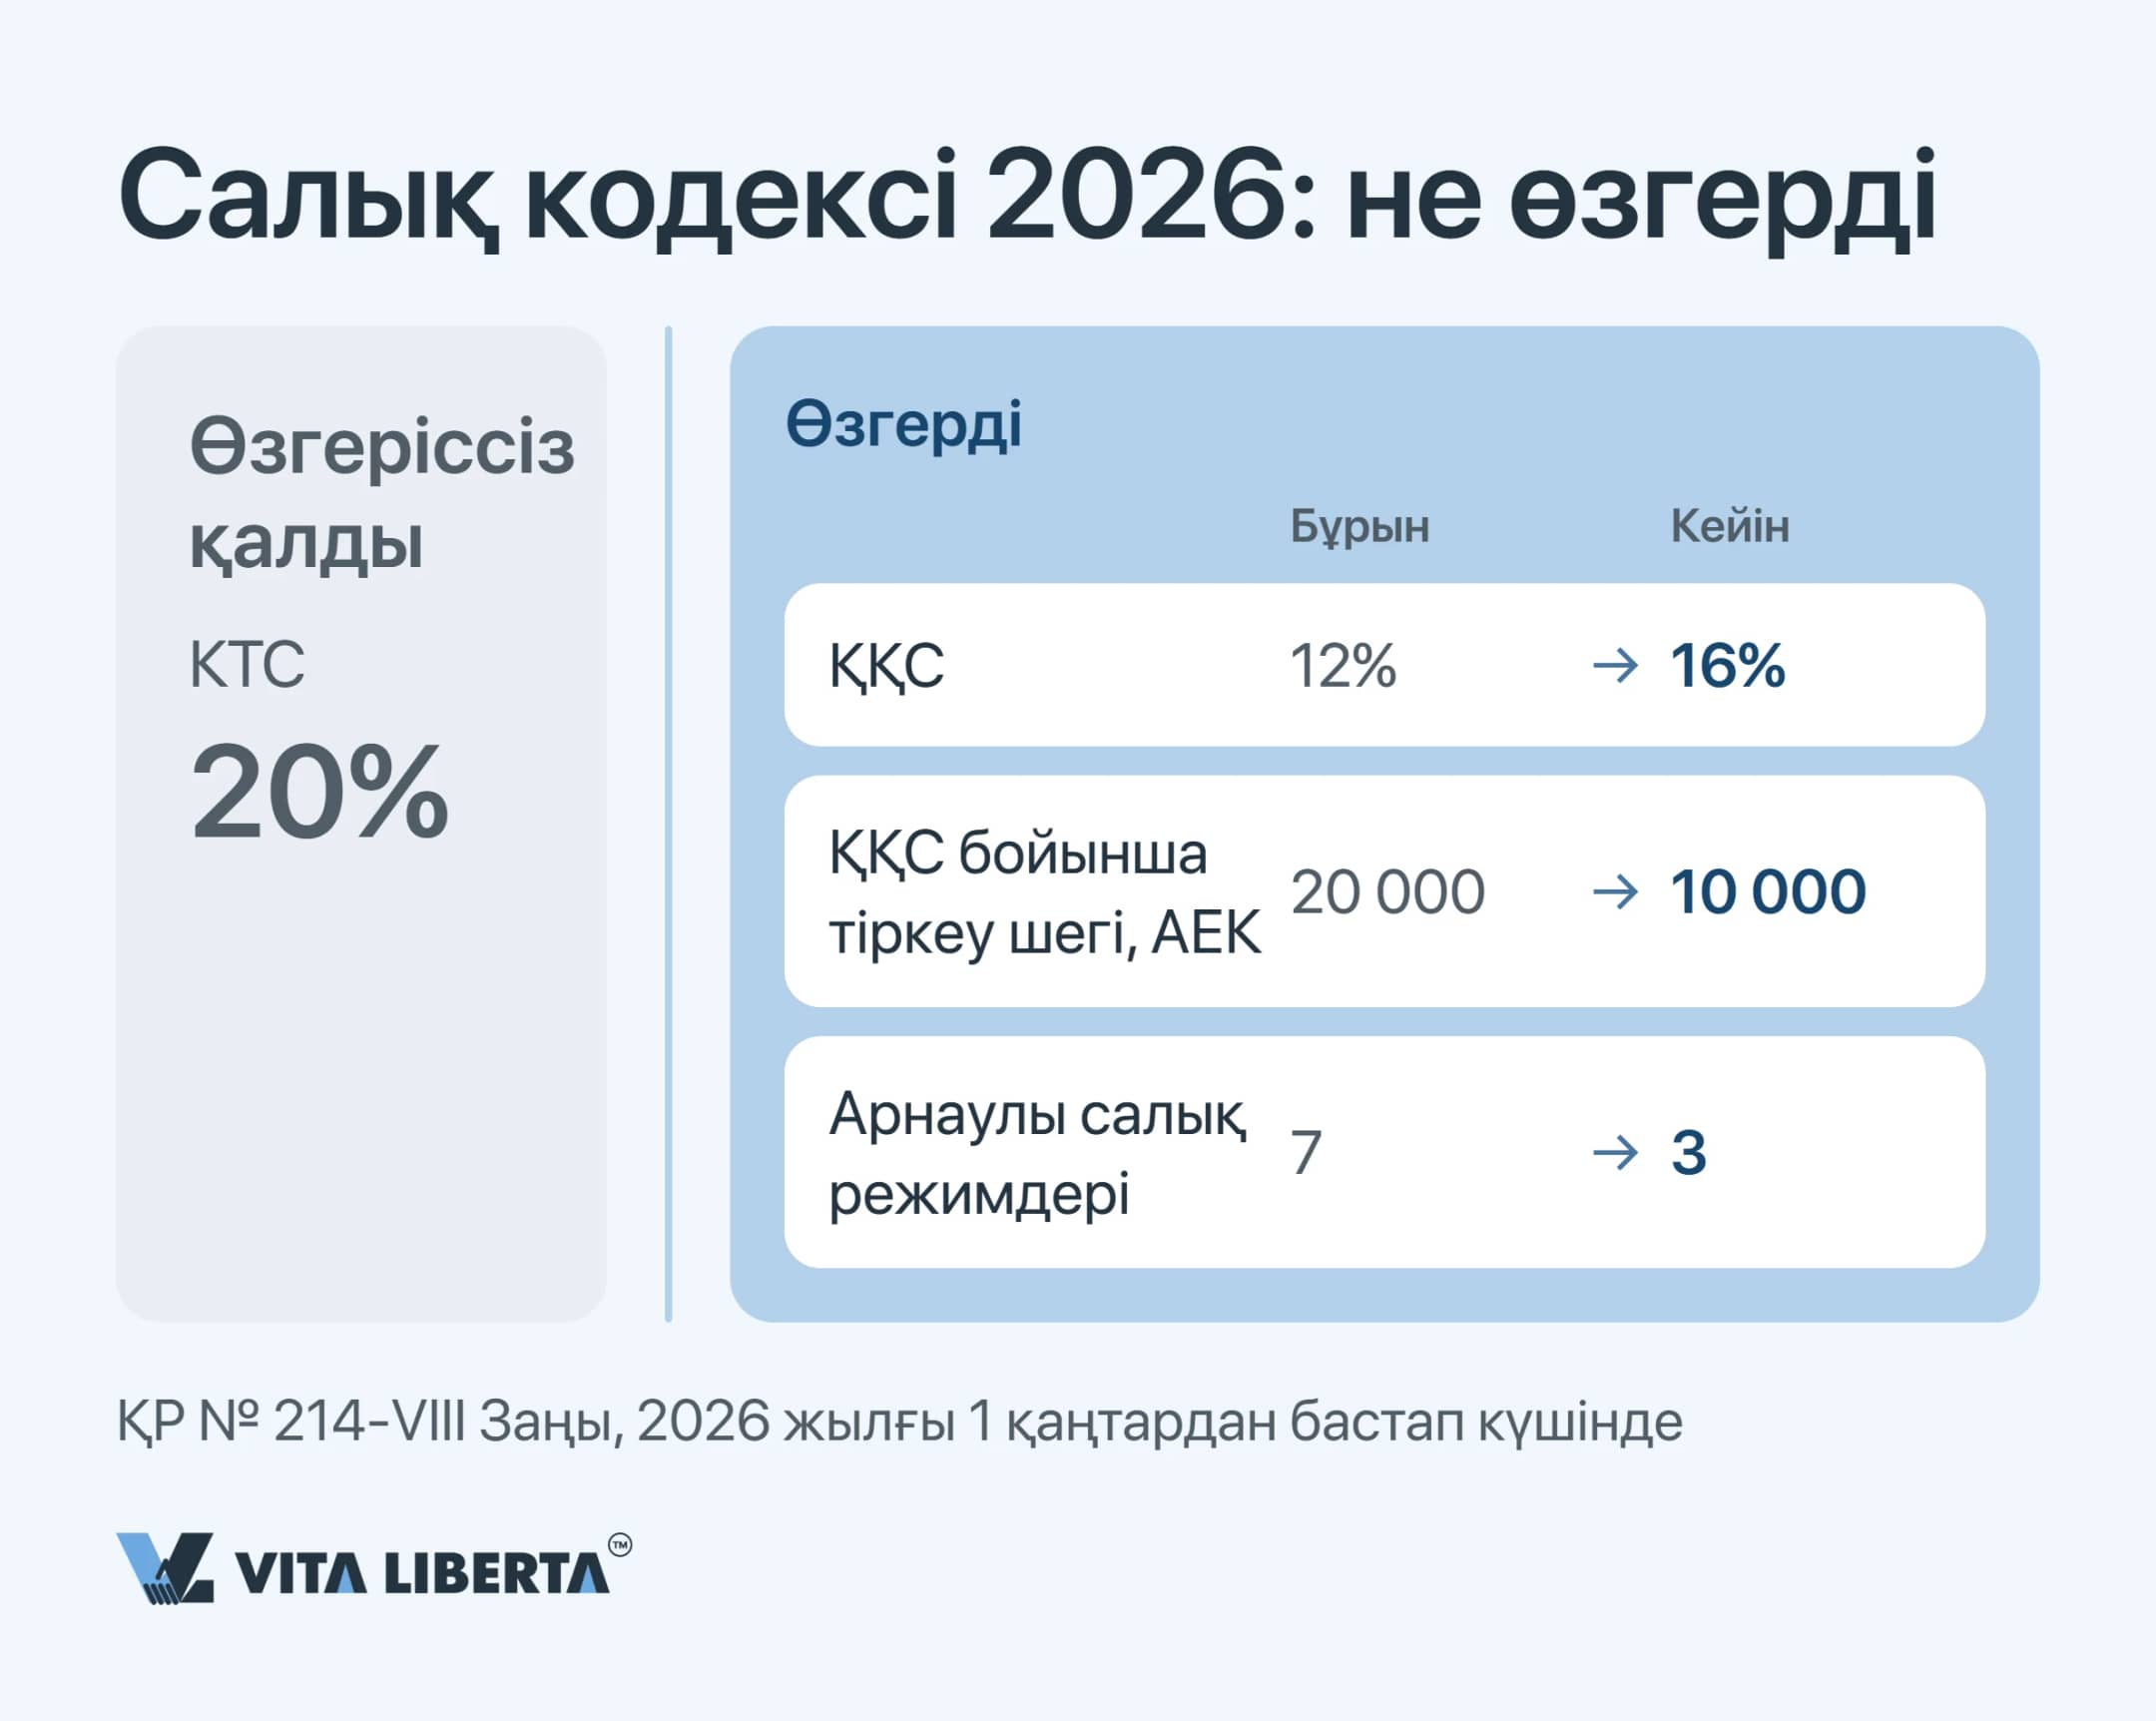
ҚҚС — он екі емес, он алты пайыз. Есепке тұру шегі — бұрынғыдан екі есе төмен. Арнаулы салық режимдері — жетеу емес, үшеу. 2026 жыл Қазақстан бизнесі үшін осындай өзгерістермен басталды.
Тек корпоративтік табыс салығына қарасаңыз, жауапкершілігі шектеулі серіктестік (ЖШС, орысша — ТОО) үшін ештеңе өзгермегендей көрінеді: мөлшерлеме сол күйі, 20%. Шын мәнінде мәмілеге қатысушылардың бір-біріне ықпалы өзгерді. Тапсырыс беруші шығынды шегере ала ма, жоқ па — енді оны жеткізушінің режимі шешеді. Резидент еместерге ақша төлейтін немесе шетелден қызмет сатып алатын серіктестікке бұрын болмаған міндеттер жүктелді.
Негізгі мәселе
«Алматыдағы дайын ЖШС-ны сатып алдық, ол оңайлатылған декларация бойынша есеп береді. Наурызда ең ірі тапсырыс берушіміз біздің актілерімізді енді шығысқа жатқыза алмайтынын айтты. Біздің 3% мөлшерлемеміз сол қалпында, бірақ клиент не жеңілдік сұрайды, не кетіп қалмақ. Не болды?»
ЖШС-ның шетелдік иелері кеңесшілерге дәл осы сұрақпен келеді, бәлкім, басқа сұрақтардың бәрінен де жиі.
ҚҚС — он екі емес, он алты пайыз. Есепке тұру шегі — бұрынғыдан екі есе төмен. Арнаулы салық режимдері — жетеу емес, үшеу. 2026 жыл Қазақстан бизнесі үшін осындай өзгерістермен басталды.
Тек корпоративтік табыс салығына қарасаңыз, жауапкершілігі шектеулі серіктестік (ЖШС, орысша — ТОО) үшін ештеңе өзгермегендей көрінеді: мөлшерлеме сол күйі, 20%. Шын мәнінде мәмілеге қатысушылардың бір-біріне ықпалы өзгерді. Тапсырыс беруші шығынды шегере ала ма, жоқ па — енді оны жеткізушінің режимі шешеді. Резидент еместерге ақша төлейтін немесе шетелден қызмет сатып алатын серіктестікке бұрын болмаған міндеттер жүктелді.
Негізгі мәселе
«Алматыдағы дайын ЖШС-ны сатып алдық, ол оңайлатылған декларация бойынша есеп береді. Наурызда ең ірі тапсырыс берушіміз біздің актілерімізді енді шығысқа жатқыза алмайтынын айтты. Біздің 3% мөлшерлемеміз сол қалпында, бірақ клиент не жеңілдік сұрайды, не кетіп қалмақ. Не болды?»
ЖШС-ның шетелдік иелері кеңесшілерге дәл осы сұрақпен келеді, бәлкім, басқа сұрақтардың бәрінен де жиі.
2026 жылғы реформа қай күннен есептеледі және кодекс неменен өлшейді?
Бәрі 2026 жылғы 1 қаңтарға байланысты. Дәл осы күні Қазақстан Республикасының 2025 жылғы 18 шілдедегі № 214-VIII ҚРЗ «Салық және бюджетке төленетін басқа да міндетті төлемдер туралы (Салық кодексі)» кодексі күшіне енді. Оның алдындағы 2017 жылғы 25 желтоқсандағы № 120-VI ҚРЗ кодекс күшін жойды, баптардың бұрынғы нөмірленуі де онымен бірге келмеске кетті. Жаңа кодекс те бір орнында тұрған жоқ: 2026 жыл ішінде оған түзетулер енгізілді. Сондықтан кез келген нормаға сүйенбес бұрын, операция жасалған күні қолданыста болған редакцияны adilet.zan.kz сайтынан ашып тексеріңіз.
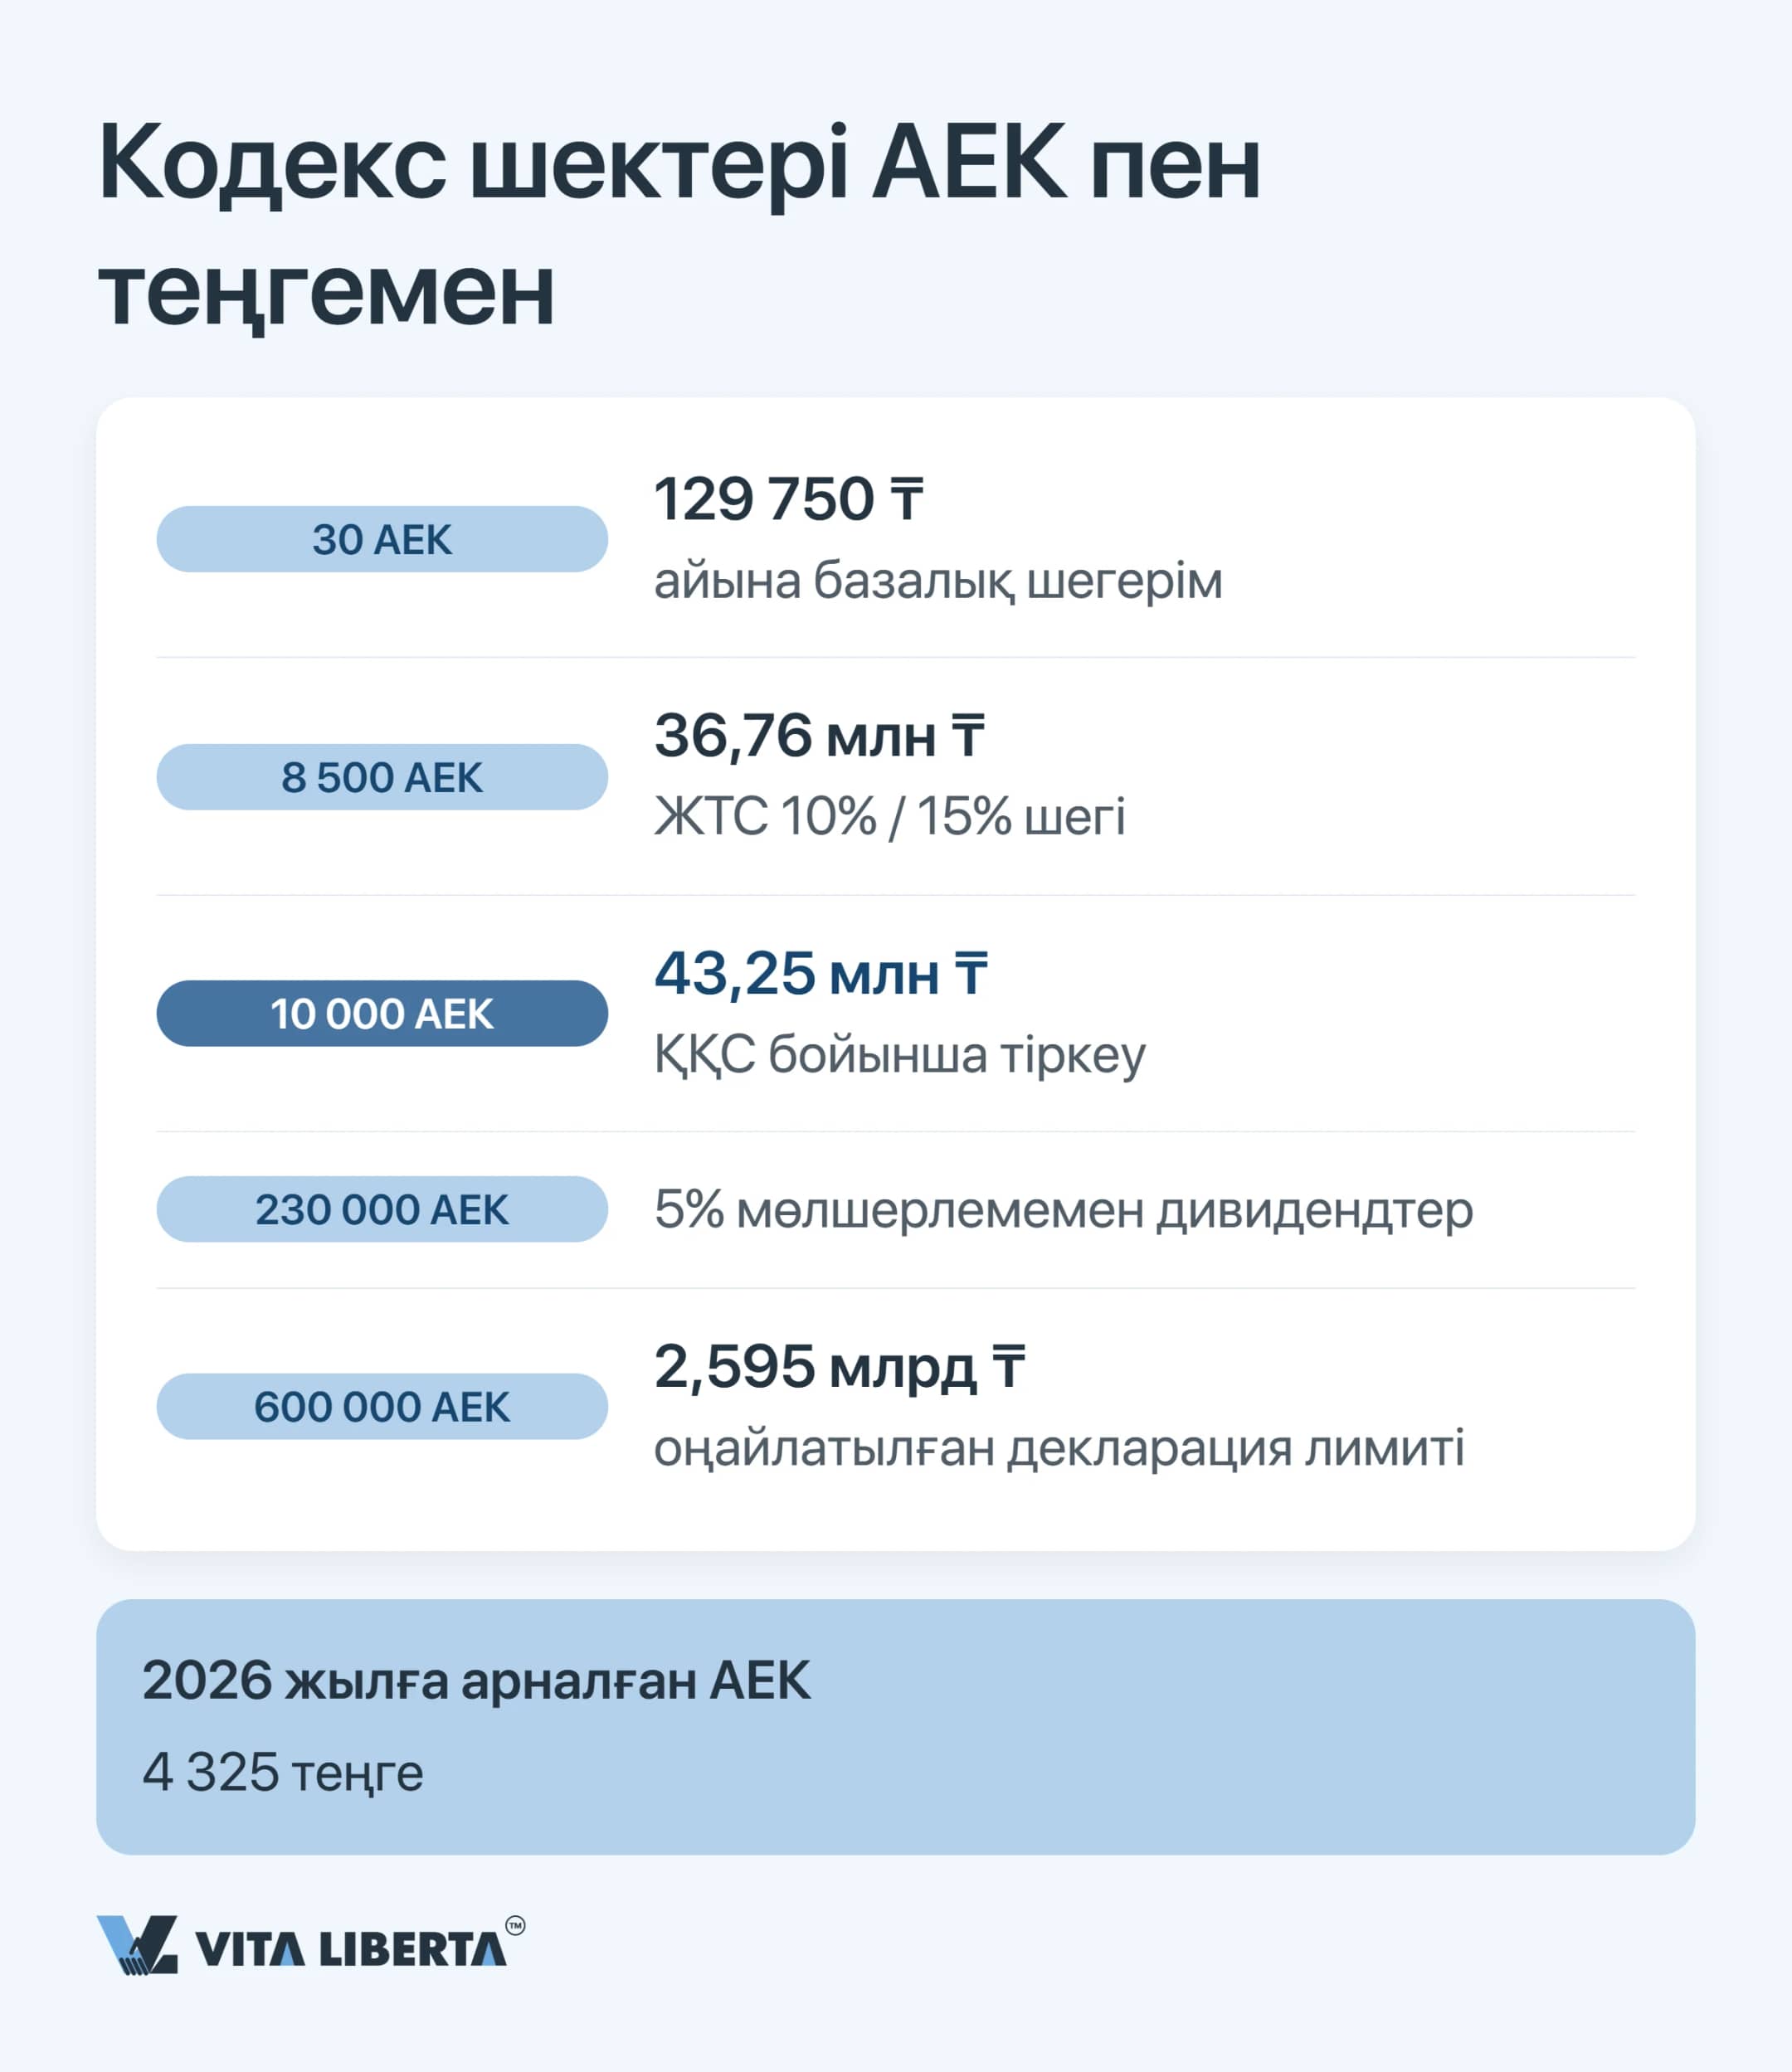
Кодекстегі шектердің басым бөлігі айлық есептік көрсеткішпен (АЕК, орысша — МРП) берілген. АЕК мөлшерін жыл сайын республикалық бюджет туралы заң белгілейді: 2026 жылы бір көрсеткіш 4 325 теңгеге тең. Шетелдік инвесторлар жиі жіберетін әрі қымбатқа түсетін қате — салық жүктемесін 2024–2025 жылдардағы шолулар бойынша есептеу. Ондағы мөлшерлемелер мен баптарға сілтемелер күшін жойған заңға жатады.
Кодекстегі шектердің басым бөлігі айлық есептік көрсеткішпен (АЕК, орысша — МРП) берілген. АЕК мөлшерін жыл сайын республикалық бюджет туралы заң белгілейді: 2026 жылы бір көрсеткіш 4 325 теңгеге тең. Шетелдік инвесторлар жиі жіберетін әрі қымбатқа түсетін қате — салық жүктемесін 2024–2025 жылдардағы шолулар бойынша есептеу. Ондағы мөлшерлемелер мен баптарға сілтемелер күшін жойған заңға жатады.
Қазақстандағы ЖШС салықтары: үш негізгі салық қалай өзгерді
Реформа үшеуін үш түрлі бағытқа бұрды: ҚҚС қымбаттады, КТС салаларға бөлінді, ЖТС-ға екінші саты қосылды.
ҚҚС 16%: мөлшерлеме жоғарылады, шек төмендеді
Қосылған құн салығы (ҚҚС) 12%-дан 16%-ға көтерілді. Қосымша төрт пайыздық тармақ не бағаға қосылады, не маржаны жейді.
Есепке тұру міндеті де ертерек туындайды. Енді оған жылдық айналымның 10 000 АЕК-тен асуы себеп болады, 2026 жылғы көрсеткішпен бұл — 43,25 млн теңге. Бұрынғы кодекс бизнеске одан екі есе көп айналыммен ҚҚС-сыз жұмыс істеуге мүмкіндік беретін.
Медицинаға бейімделуге уақыт берілді. Босатуға жатпайтын дәрі-дәрмекке, медициналық бұйымдар мен медициналық қызметтерге 2026 жылы 5% салынады, ал 2027 жылы мөлшерлеме 10%-ға дейін өседі. Отандық мерзімді баспасөз төмендетілген 10%-ды қазірдің өзінде қолданады.
Электрондық шот-фактурасыз (ЭШФ) кіріс ҚҚС-ты есепке жатқызу мүмкін емес. Есепке жатқызу белгісі ақпараттық жүйеде 300.00 нысанындағы декларация тапсырылғанға дейін қойылады.
Есепке тұру міндеті де ертерек туындайды. Енді оған жылдық айналымның 10 000 АЕК-тен асуы себеп болады, 2026 жылғы көрсеткішпен бұл — 43,25 млн теңге. Бұрынғы кодекс бизнеске одан екі есе көп айналыммен ҚҚС-сыз жұмыс істеуге мүмкіндік беретін.
Медицинаға бейімделуге уақыт берілді. Босатуға жатпайтын дәрі-дәрмекке, медициналық бұйымдар мен медициналық қызметтерге 2026 жылы 5% салынады, ал 2027 жылы мөлшерлеме 10%-ға дейін өседі. Отандық мерзімді баспасөз төмендетілген 10%-ды қазірдің өзінде қолданады.
Электрондық шот-фактурасыз (ЭШФ) кіріс ҚҚС-ты есепке жатқызу мүмкін емес. Есепке жатқызу белгісі ақпараттық жүйеде 300.00 нысанындағы декларация тапсырылғанға дейін қойылады.
Корпоративтік табыс салығы: көпшілікке 20%, жекелеген салаларға өз мөлшерлемесі
Компаниялардың басым бөлігі үшін корпоративтік табыс салығы (КТС) бұрынғыша 20% болып қалды. Басқа мөлшерлемелерді кодекс қызмет түріне байлады:
- банктер мен ойын бизнесі — 25%, бірақ банктің кәсіпкерлерді кредиттеуден түсетін табысына әдеттегі 20% салынады;
- ауыл шаруашылығы кооперативтері — 6%;
- білім беру мен медицинаны қоса алғанда әлеуметтік сала — 2026 жылы 5%, 2027 жылдан бастап 10%;
- ауыл шаруашылығы өнімін өндірушілер мен аквамәдениет — 3%.
Жалақы мен жұмыс беруші төлемдері: нені қайта есептеу керек
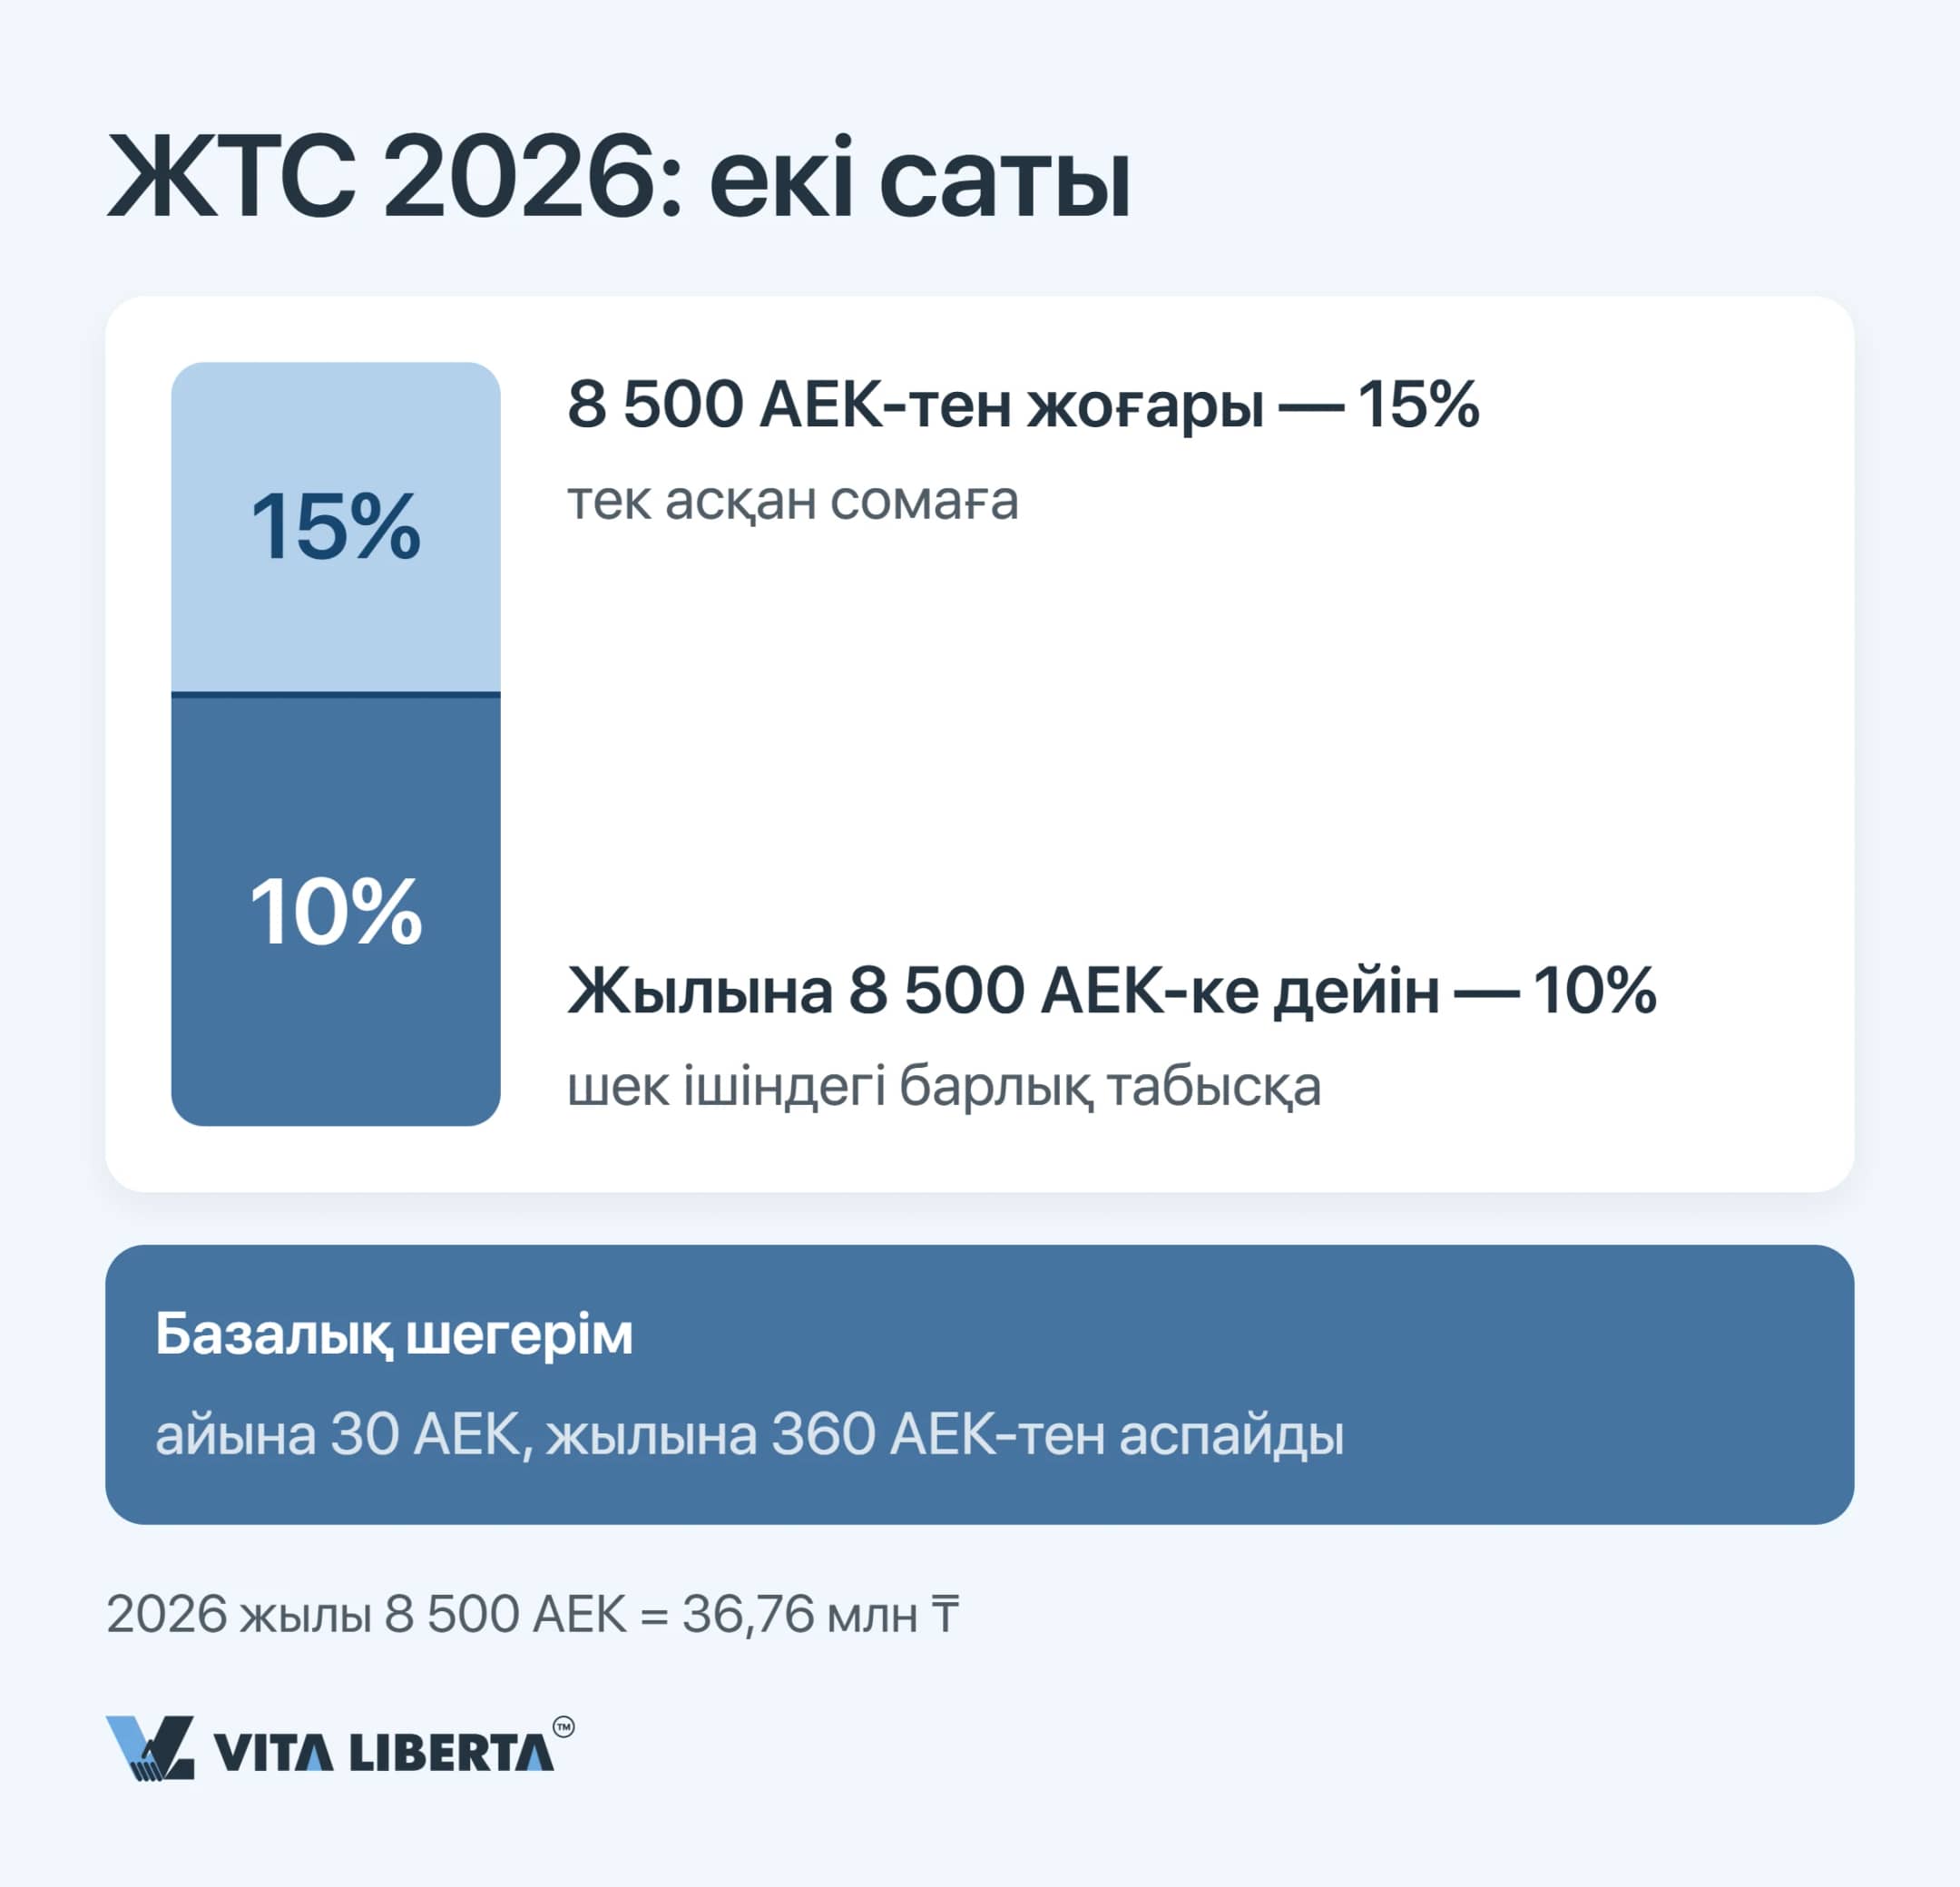
Жеке табыс салығы (ЖТС) енді біркелкі емес. Саты жылдық табыстың 8 500 АЕК деңгейінен өтеді, 2026 жылы бұл — 36,76 млн теңге. Осы шекке дейінгі табысқа 10% салынады, ал 15% тек шектен асқан бөлігіне қолданылады.
Базалық шегерім екі еседен астам өсті: 14 АЕК-тің орнына 30 АЕК, яғни айына 129 750 теңге. Жылдық шегі — 360 АЕК. Оны тек бір салық агенті — қызметкер өтініш берген агент қана қолданады.
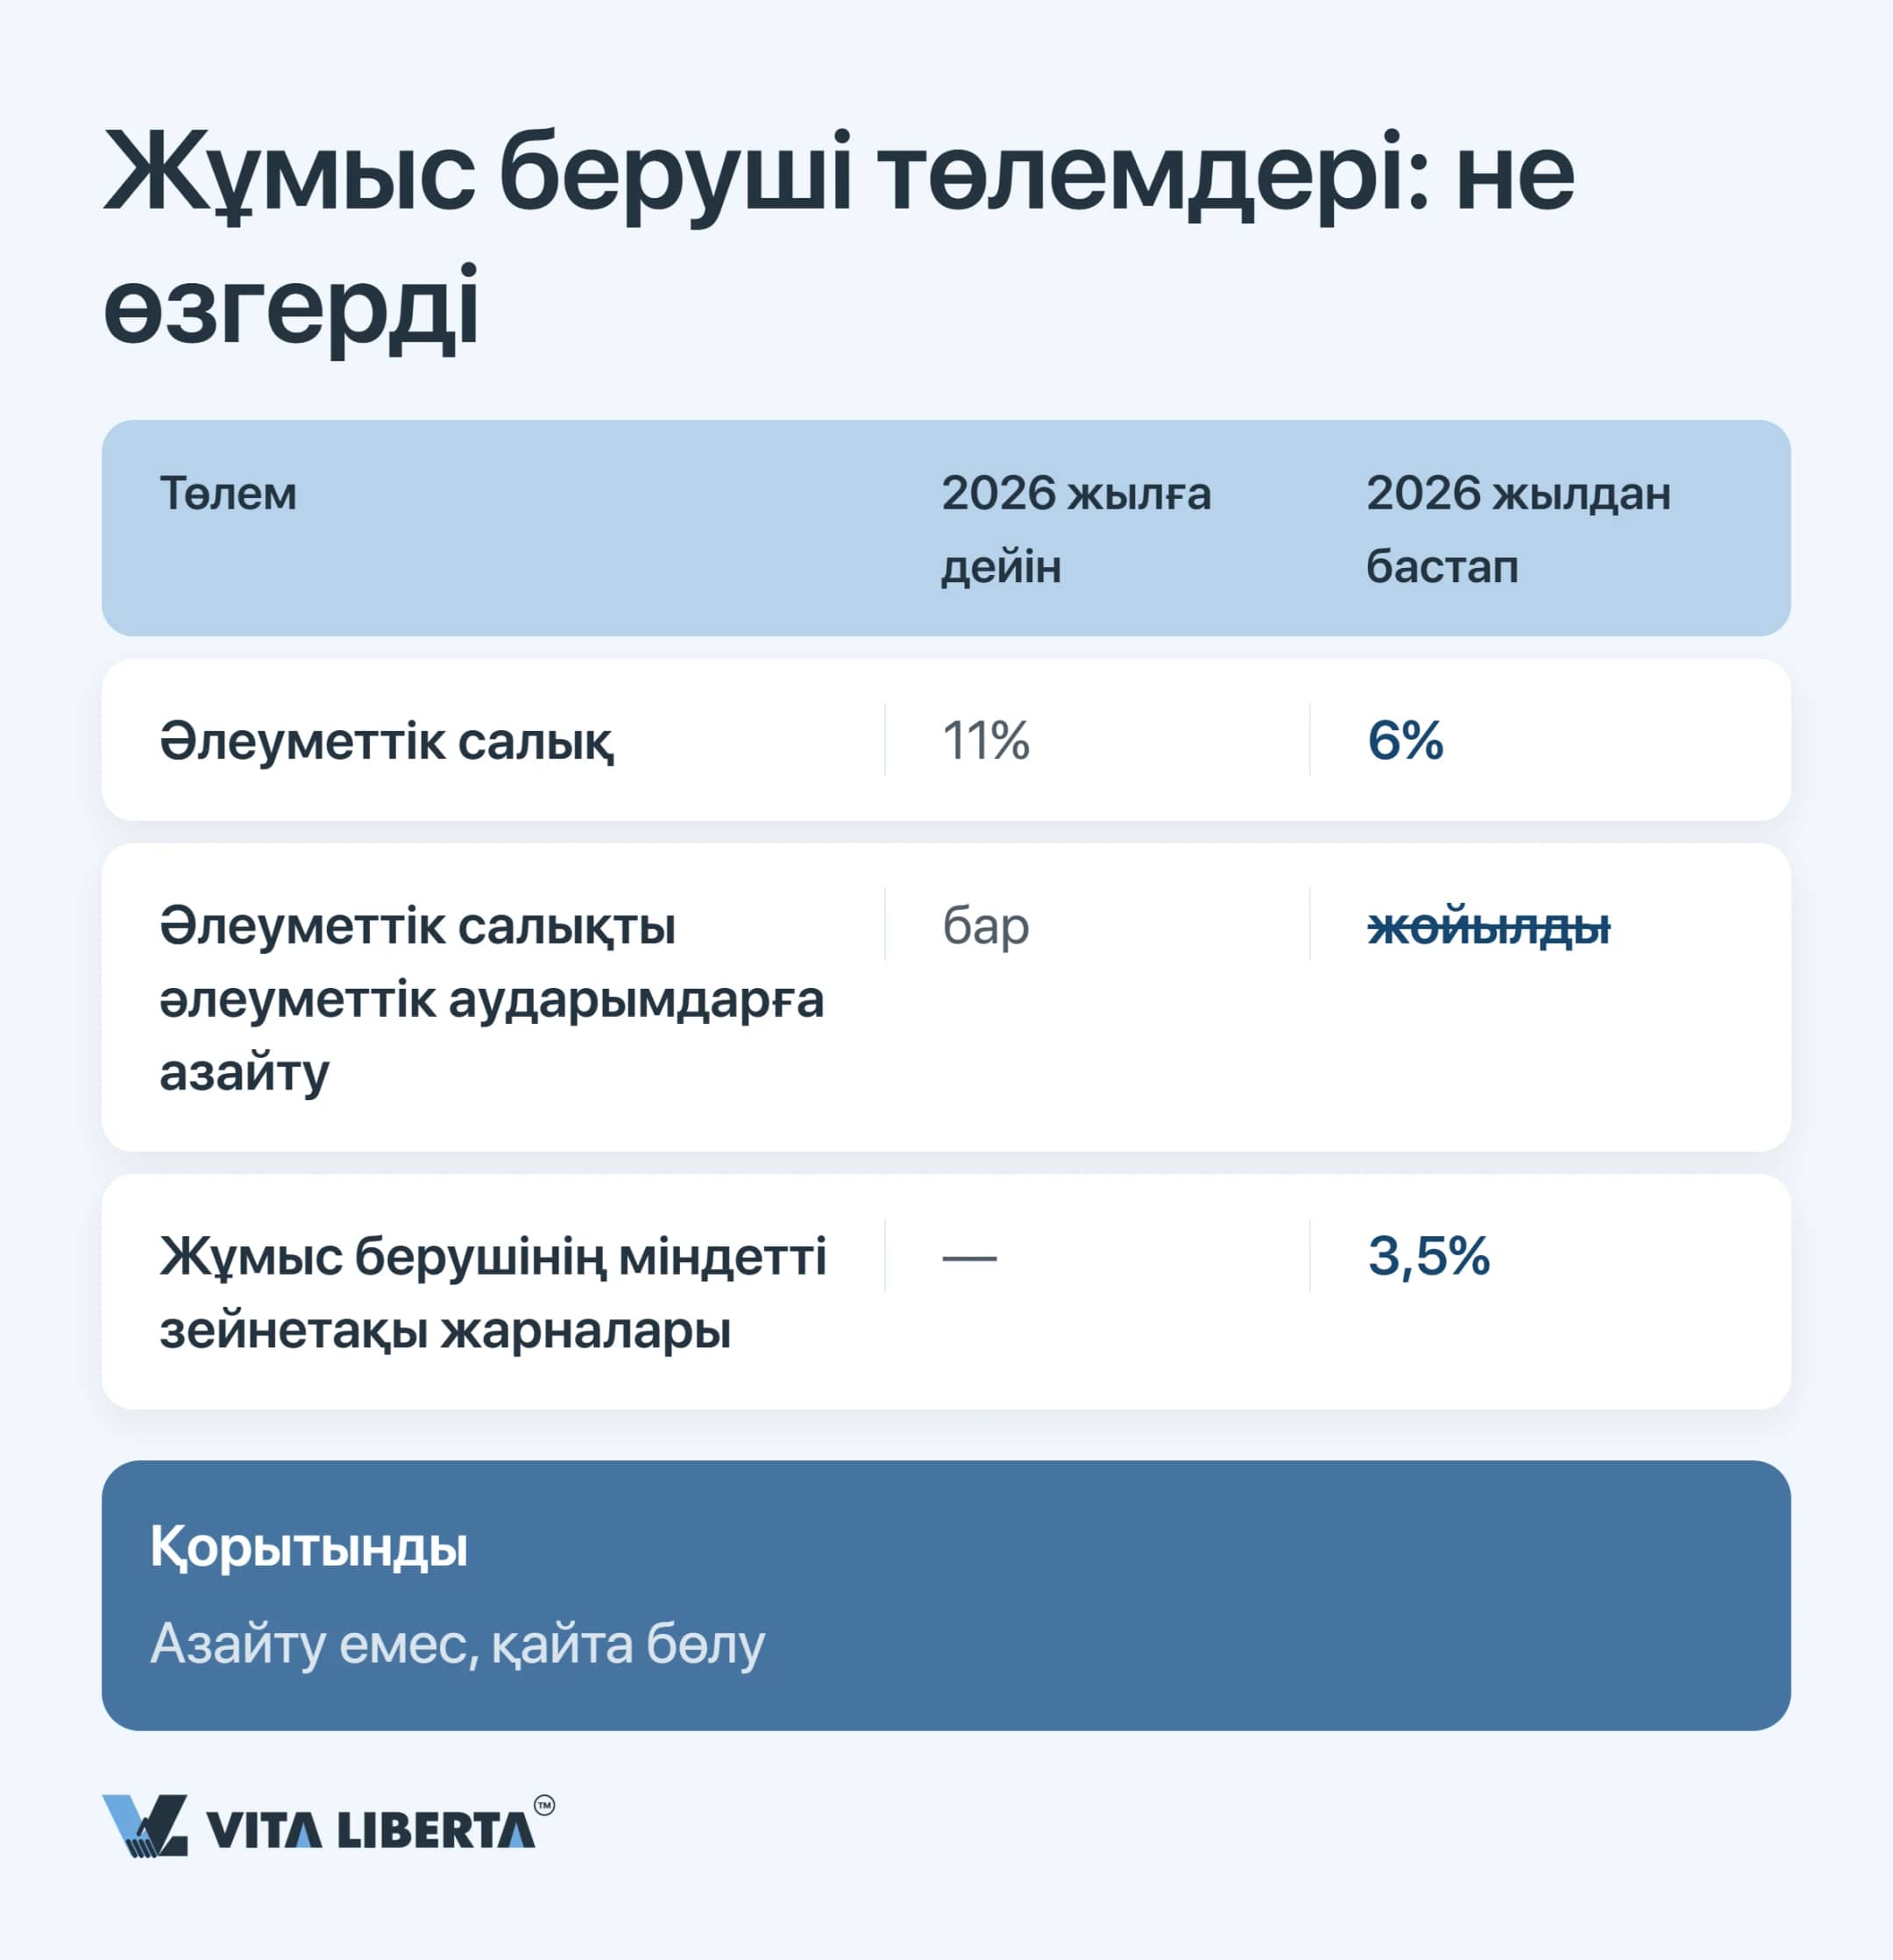
Жұмыс беруші жағында да өзгеріс бар. Әлеуметтік салық 11%-дан 6%-ға төмендеді, бірақ енді одан әлеуметтік аударымдарды шегеруге болмайды. Жұмыс берушінің міндетті зейнетақы жарналары кезең-кезеңімен көтеріліп, 2026 жылы 3,5%-ға жетті. Әлеуметтік аударымдар мен міндетті әлеуметтік медициналық сақтандыруға (МӘМС) аударымдарды жұмыс беруші бұрынғыдай әлеуметтік салықтың үстіне бөлек төлейді. Қорытындысында еңбекақы қорына түсетін жүктеме азайған жоқ, тек қайта бөлінді.
Базалық шегерім екі еседен астам өсті: 14 АЕК-тің орнына 30 АЕК, яғни айына 129 750 теңге. Жылдық шегі — 360 АЕК. Оны тек бір салық агенті — қызметкер өтініш берген агент қана қолданады.
Жұмыс беруші жағында да өзгеріс бар. Әлеуметтік салық 11%-дан 6%-ға төмендеді, бірақ енді одан әлеуметтік аударымдарды шегеруге болмайды. Жұмыс берушінің міндетті зейнетақы жарналары кезең-кезеңімен көтеріліп, 2026 жылы 3,5%-ға жетті. Әлеуметтік аударымдар мен міндетті әлеуметтік медициналық сақтандыруға (МӘМС) аударымдарды жұмыс беруші бұрынғыдай әлеуметтік салықтың үстіне бөлек төлейді. Қорытындысында еңбекақы қорына түсетін жүктеме азайған жоқ, тек қайта бөлінді.
| Салық | 2026 жылғы ереже | Кеңесшінің бағасы |
| Әлеуметтік салық | 6%; әлеуметтік аударымдар одан шегерілмейді | Түзету керек: еңбекақы қорының сметасын қайта есептеу |
| ҚҚС | 16%; айналым 10 000 АЕК-тен асқанда есепке тұру міндетті | Түзету керек: баға мен шарттар |
| ЖТС | Жылдық табыс 8 500 АЕК-ке дейін — 10%, одан жоғары — 15% | Расталады; жоғары жалақыға екі саты да қолданылады |
| КТС | 20%; жекелеген салаларға 25%, 6%, 5%, 3% | Расталады; мөлшерлемені нақты қызмет айқындайды |
Резидент еместерге төлем және ЕАЭО-дан жеткізілім: ЖШС-ның жаңа міндеттері
Реформа ақша шетелге кеткенде немесе тауар Еуразиялық экономикалық одақ (ЕАЭО) ішінде шекара кесіп өткенде ең қатты сезіледі.
Төлем көзінен салық: дивидендтер, қызметтер, роялти
Шетелдік алушының Қазақстанда тұрақты мекемесі болмаса, салықты оның атынан қазақстандық ЖШС салық агенті ретінде есептеп, бюджетке аударады.
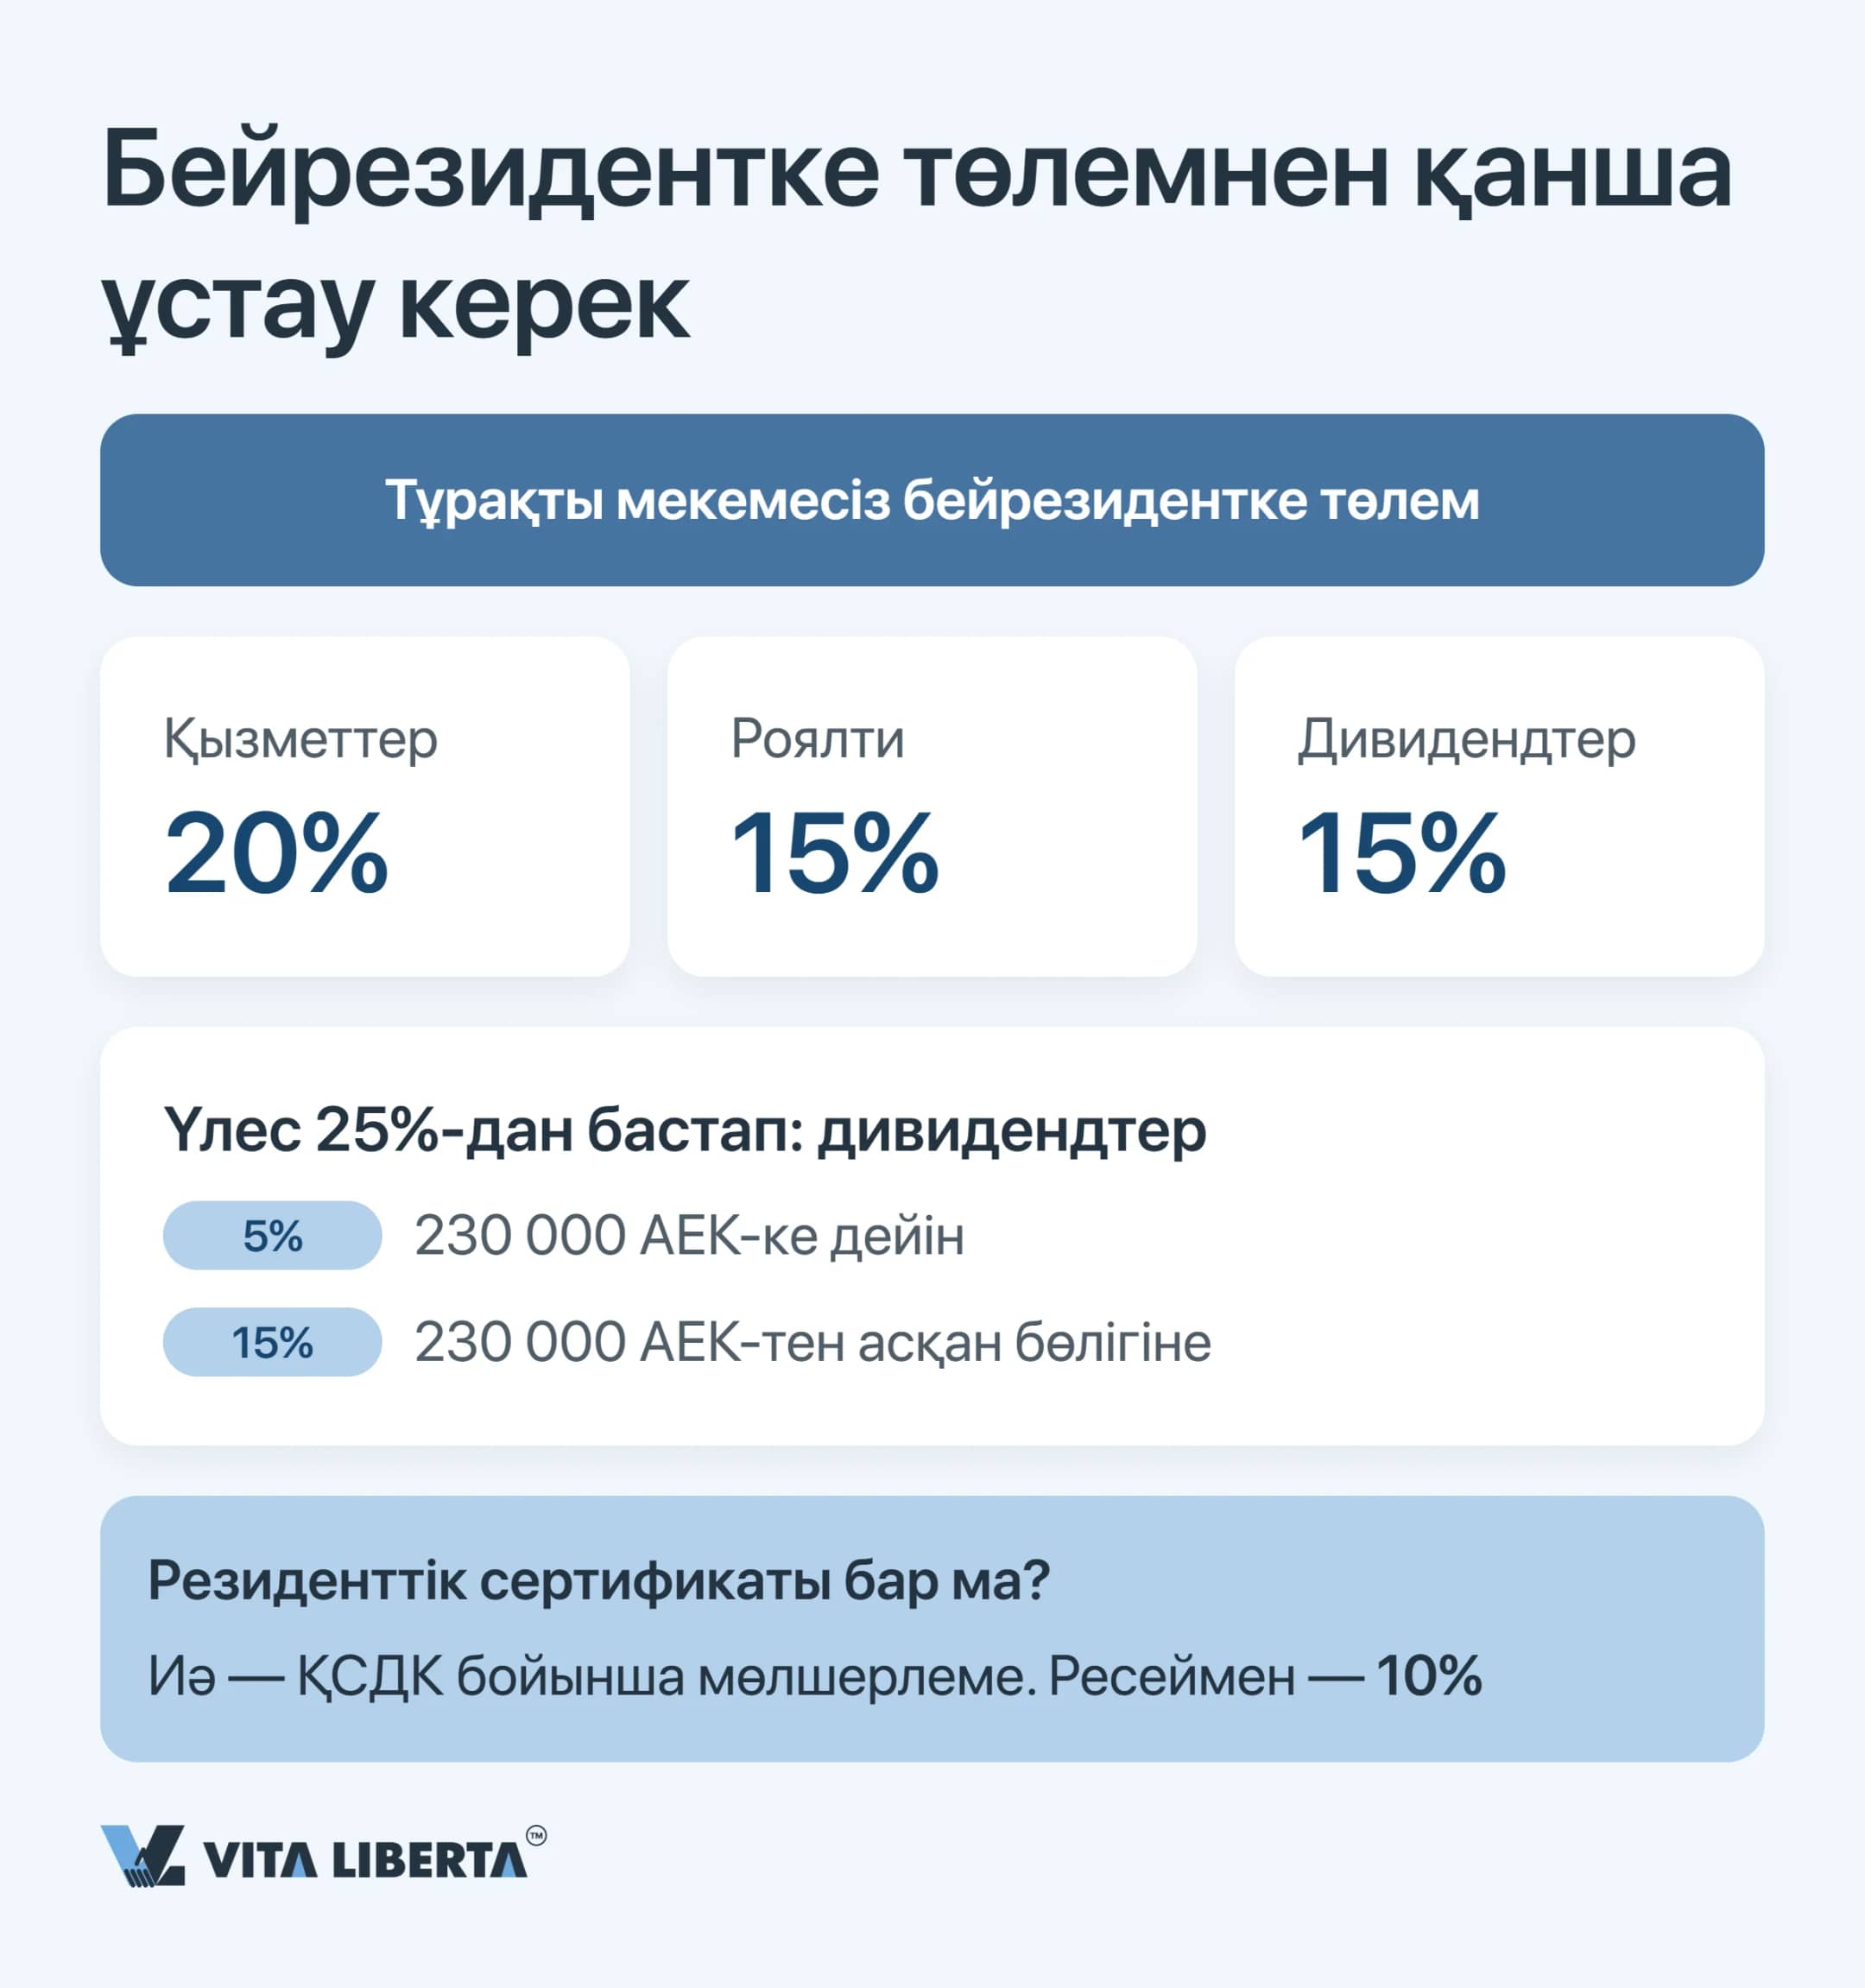
Қызмет ақысынан агент 20% ұстап қалады. Қызмет қай жерде көрсетілгенінің мәні жоқ. Заң көмегі, маркетинг, консалтинг, аудит, дизайн, жарнама, инжиниринг, ақпаратты өңдеу, басқару және қаржы қызметтері орындаушы елге бір рет те келмесе де Қазақстандағы көздерден алынған табыс болып саналады. Тек сотта өкілдік ету мен нотариаттық қызметтер ғана ерекшелік ретінде қалдырылған.
Дивидендтер мен роялтидің базалық мөлшерлемесі төменірек — 15%. Кодекстің 682-бабы капиталдың 25% және одан да көп үлесіне иелік ететін қатысушыға жеңілдікті саты береді: 230 000 АЕК шегіндегі дивидендтерден (2026 жылғы көрсеткішпен 994,75 млн теңге) 5% ұсталады, лимиттен асқан сомадан — 15%. Үлесті үш жылдан астам ұстағандарға арналған бұрынғы босату енді қолданылмайды.
Қосарланған салық салуды болдырмау туралы келісім мөлшерлемені резиденттік сертификат агентке уақтылы берілгенде ғана төмендетеді. Мысалы, Ресеймен жасалған 1996 жылғы 18 қазандағы Конвенция бойынша дивидендтер, сыйақы мен роялти бойынша шек — 10%. Келісім қызмет табысына салынатын салықты да азайтуы немесе толық алып тастауы мүмкін.
Кеңес: құрылтайшыдан резиденттік сертификатты әр қаңтарда, қатысушылар пайданы бөлу туралы шешім қабылдағанға дейін сұратыңыз.
Қызмет ақысынан агент 20% ұстап қалады. Қызмет қай жерде көрсетілгенінің мәні жоқ. Заң көмегі, маркетинг, консалтинг, аудит, дизайн, жарнама, инжиниринг, ақпаратты өңдеу, басқару және қаржы қызметтері орындаушы елге бір рет те келмесе де Қазақстандағы көздерден алынған табыс болып саналады. Тек сотта өкілдік ету мен нотариаттық қызметтер ғана ерекшелік ретінде қалдырылған.
Дивидендтер мен роялтидің базалық мөлшерлемесі төменірек — 15%. Кодекстің 682-бабы капиталдың 25% және одан да көп үлесіне иелік ететін қатысушыға жеңілдікті саты береді: 230 000 АЕК шегіндегі дивидендтерден (2026 жылғы көрсеткішпен 994,75 млн теңге) 5% ұсталады, лимиттен асқан сомадан — 15%. Үлесті үш жылдан астам ұстағандарға арналған бұрынғы босату енді қолданылмайды.
Қосарланған салық салуды болдырмау туралы келісім мөлшерлемені резиденттік сертификат агентке уақтылы берілгенде ғана төмендетеді. Мысалы, Ресеймен жасалған 1996 жылғы 18 қазандағы Конвенция бойынша дивидендтер, сыйақы мен роялти бойынша шек — 10%. Келісім қызмет табысына салынатын салықты да азайтуы немесе толық алып тастауы мүмкін.
Кеңес: құрылтайшыдан резиденттік сертификатты әр қаңтарда, қатысушылар пайданы бөлу туралы шешім қабылдағанға дейін сұратыңыз.
Резидент еместің қызметі және ЕАЭО-дан импорт: ҚҚС есепке жатқызу қай жерде жоғалады
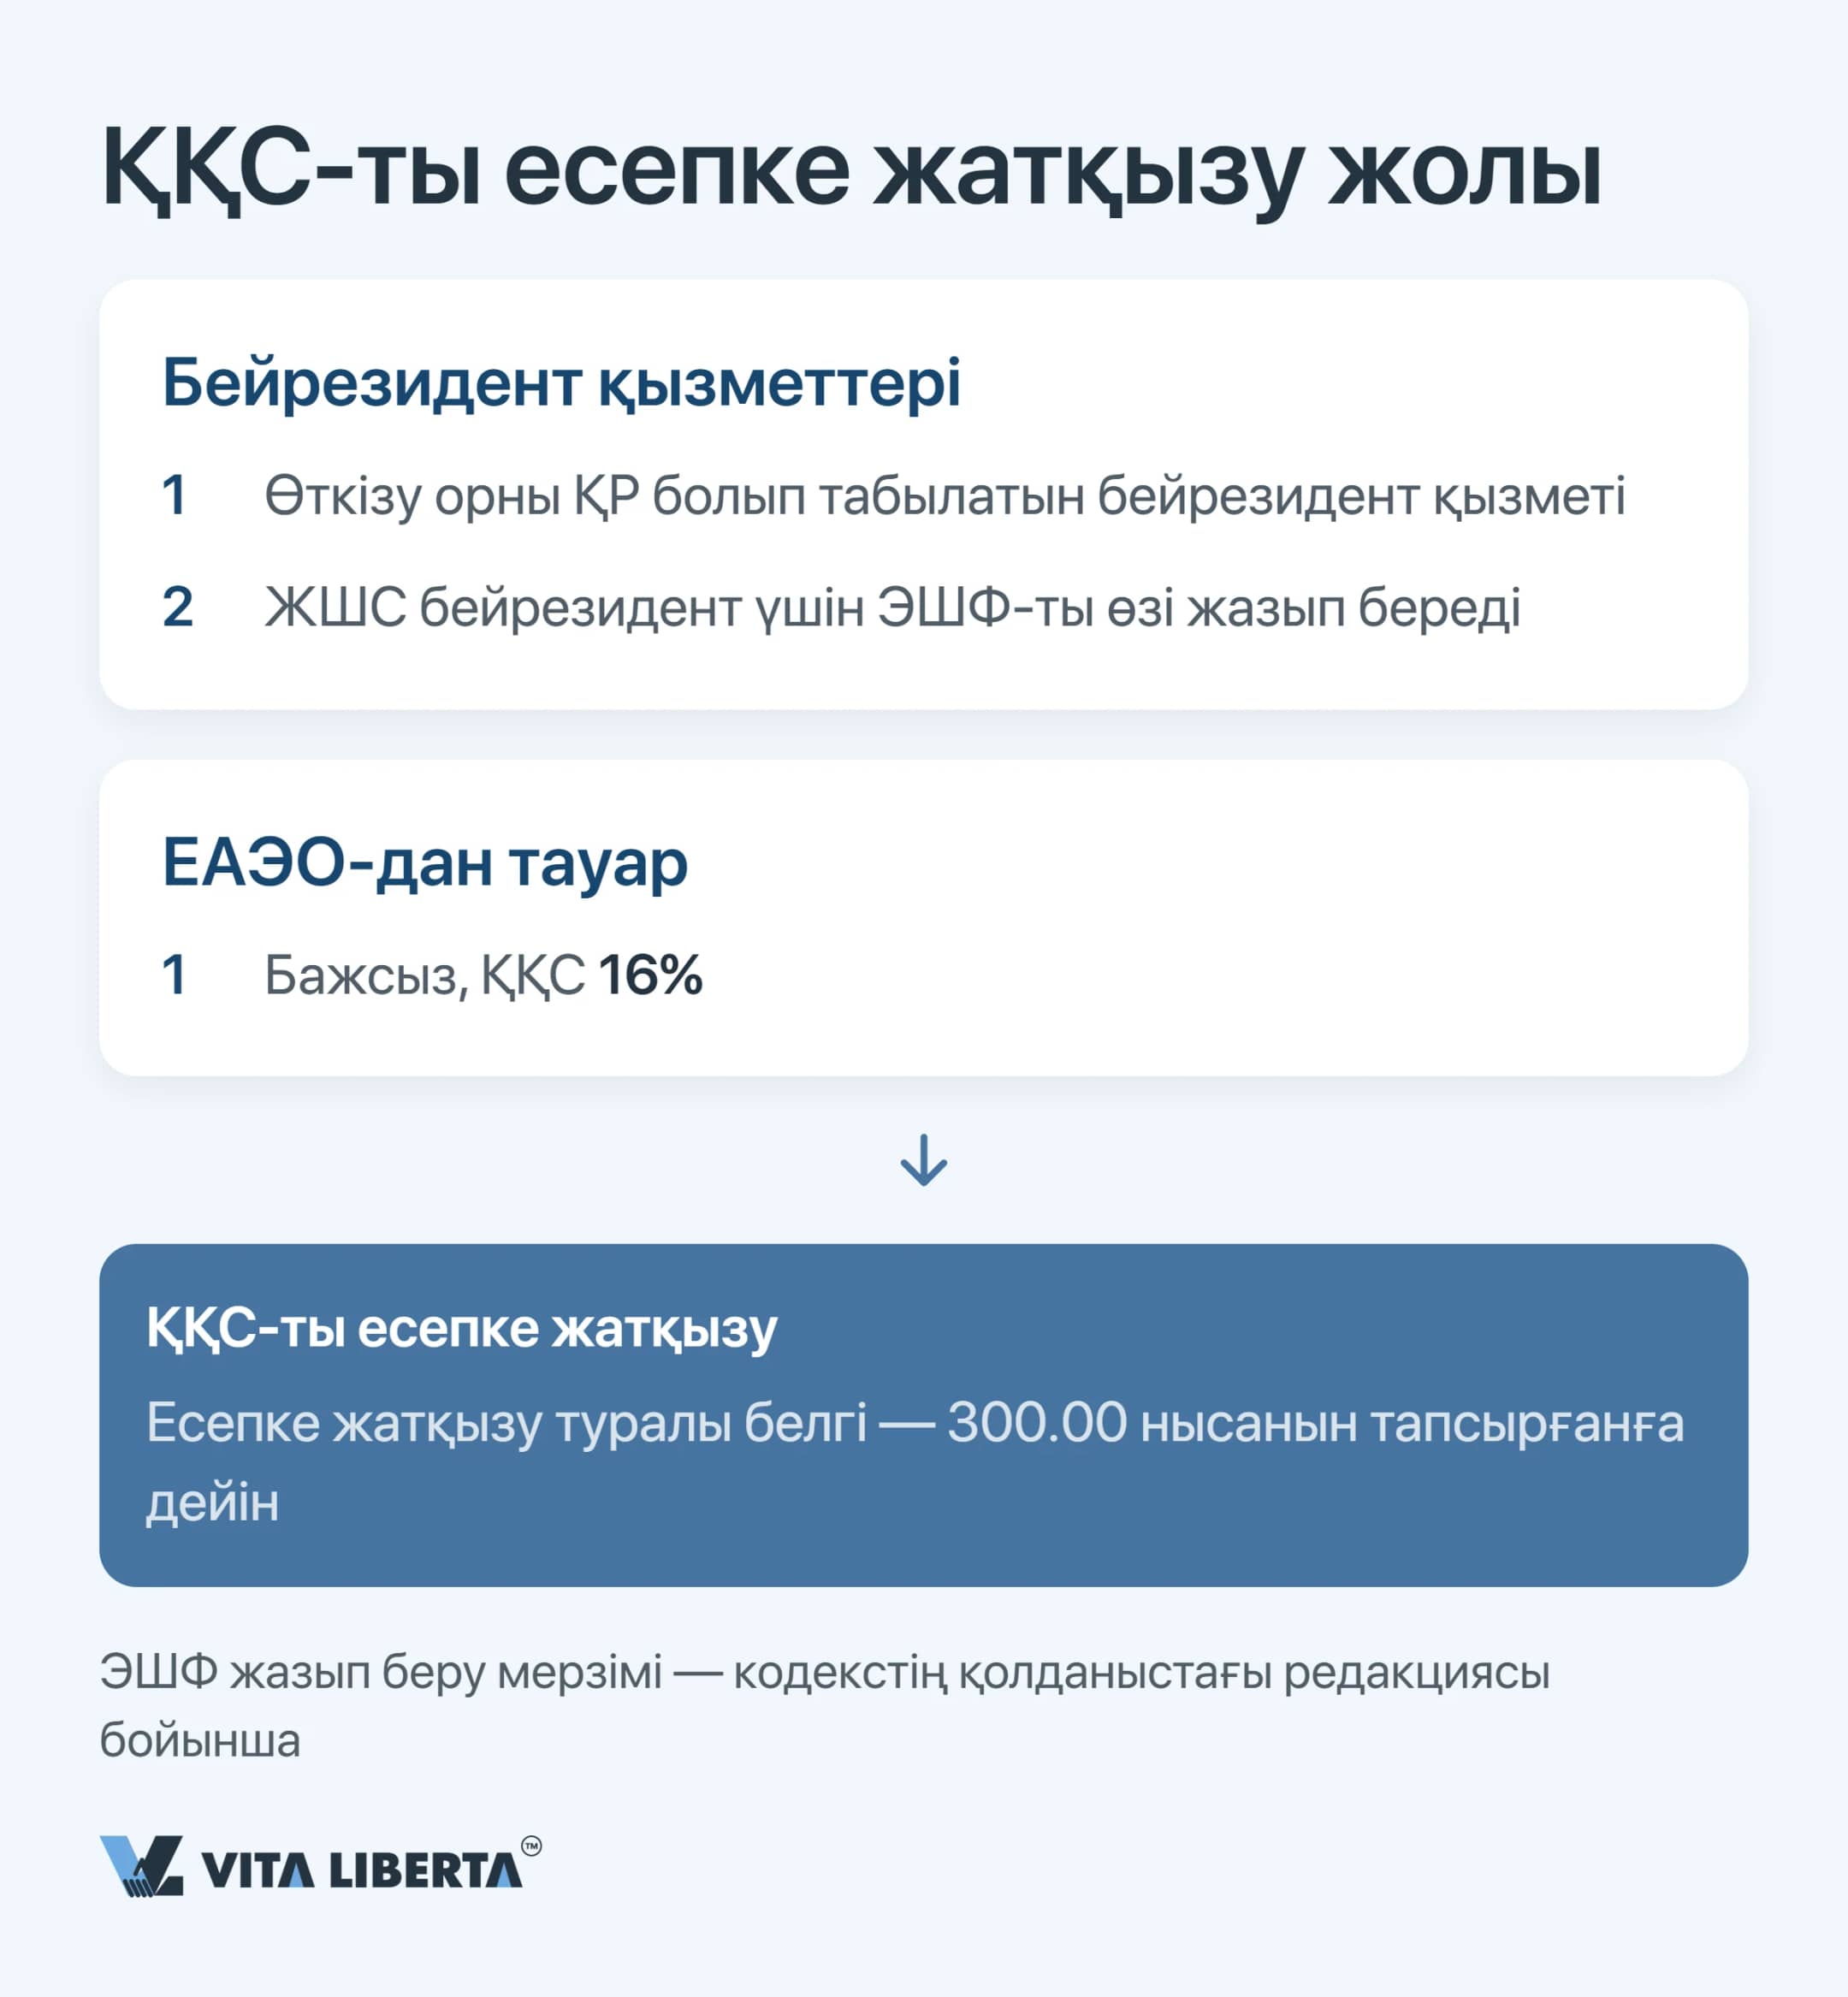
Шетелдік компанияның жұмысы немесе қызметі өткізу орны туралы ережелер бойынша Қазақстанда көрсетілген деп танылса, ЭШФ-ны енді сатушы емес, сатып алушы — ҚҚС төлеушісі жазып береді. ЭШФ болмаса, есепке жатқызу да жоқ.
Қадамдар реті мынадай. Алдымен резидент емес үшін ҚҚС бюджетке аударылады. Содан кейін кодекстің қолданыстағы редакциясы ЭШФ жазып беруге төлем күнінен бастап бес күнтізбелік күн береді. 2026 жылы бұл мерзімді ұзарту ұсынылды, бірақ ол әзірге тек түзетулер жобасы. Сондықтан бес күнге сүйеніп, қолданыстағы редакцияны adilet.zan.kz сайтынан тексеріп отырыңыз.
ЕАЭО-ның ортақ нарығы кедендік баждан босатады, бірақ салықтан емес. Одаққа мүше елдерден әкелінген тауарға ҚҚС есептеледі, 2026 жылдан бастап — 16% мөлшерлемемен.
Қадамдар реті мынадай. Алдымен резидент емес үшін ҚҚС бюджетке аударылады. Содан кейін кодекстің қолданыстағы редакциясы ЭШФ жазып беруге төлем күнінен бастап бес күнтізбелік күн береді. 2026 жылы бұл мерзімді ұзарту ұсынылды, бірақ ол әзірге тек түзетулер жобасы. Сондықтан бес күнге сүйеніп, қолданыстағы редакцияны adilet.zan.kz сайтынан тексеріп отырыңыз.
ЕАЭО-ның ортақ нарығы кедендік баждан босатады, бірақ салықтан емес. Одаққа мүше елдерден әкелінген тауарға ҚҚС есептеледі, 2026 жылдан бастап — 16% мөлшерлемемен.
Тексеруге дейін салық жүктемесін қайта есептеңіз
- ЖШС режимі мен мөлшерлемелерін тексеру
- Шетелдіктерге төлемнен салық ұстау
- Есепке жатқызуды жоғалтпай ЭШФ жазу
Реформадан кейінгі оңайлатылған декларация: B2B үшін 4%-дың құны
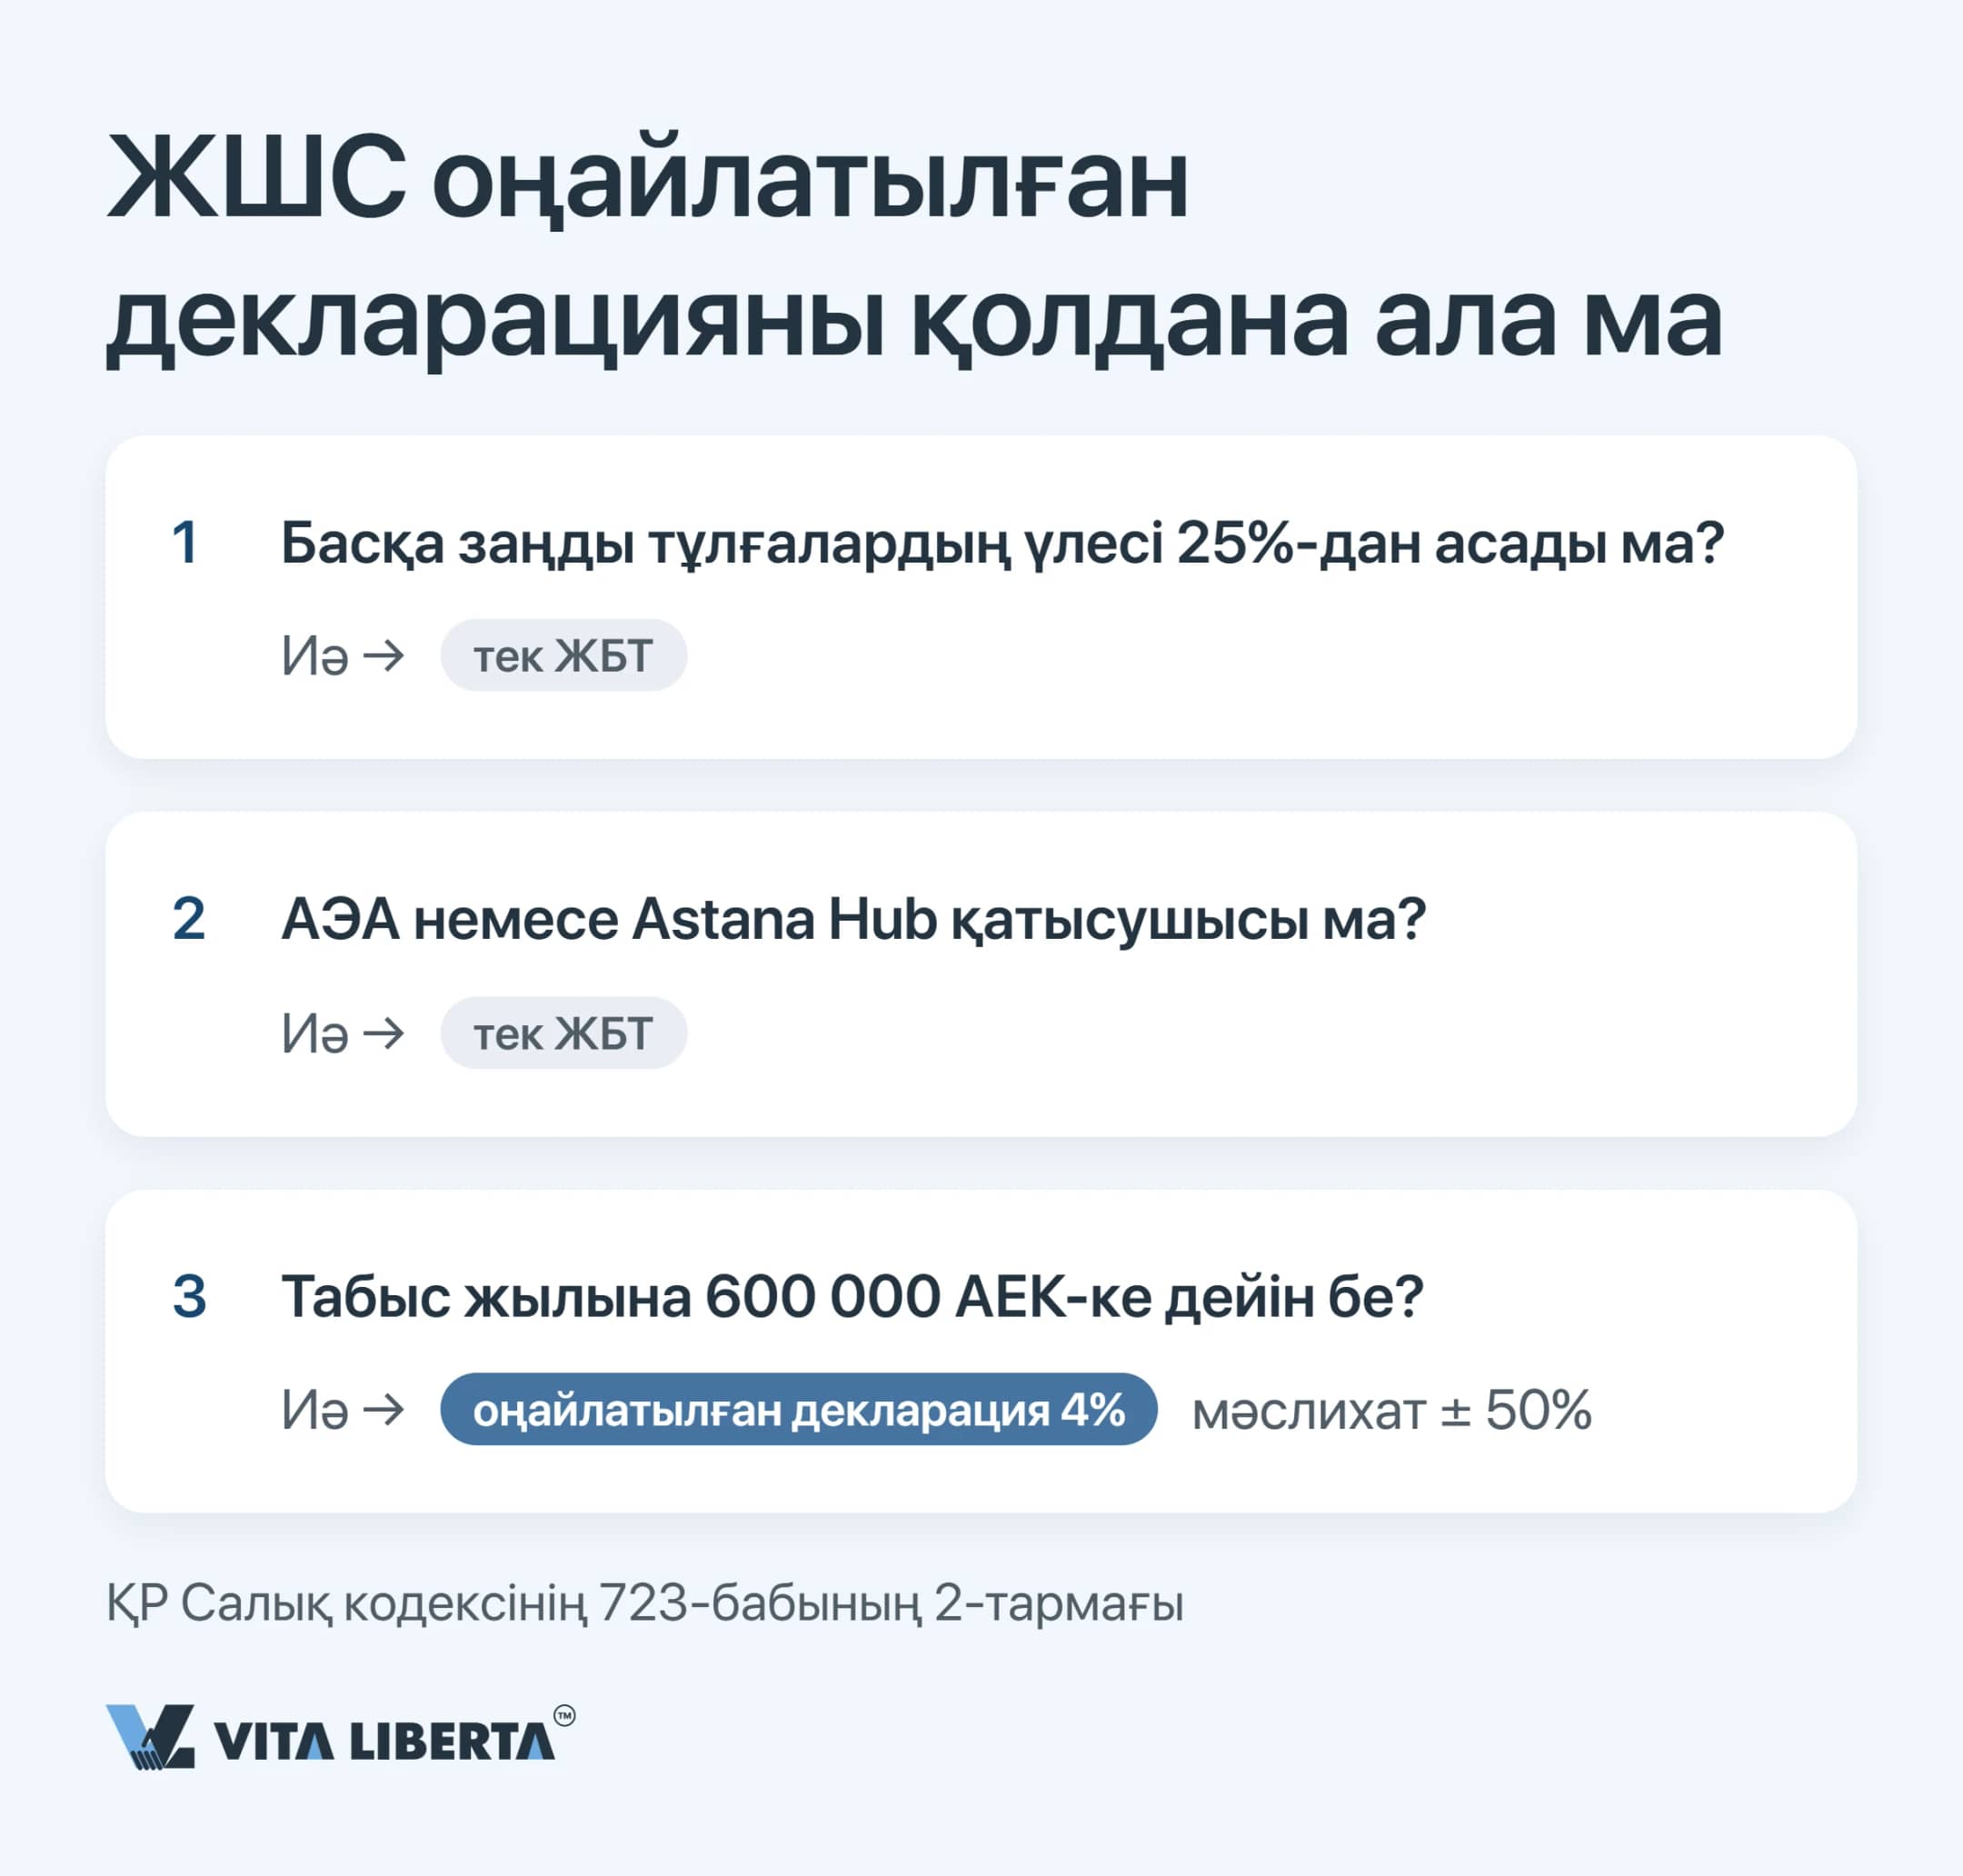
Бұрынғы жеті арнаулы салық режимінің (АСР) үшеуі ғана сақталды; жаңа кодексте патент те, бөлшек салық та жоқ. Өзін-өзі жұмыспен қамтығандар мен шаруа немесе фермер қожалықтары жеке режимдерге ие болды, ал қалған шағын бизнеске бір ғана жол қалды — оңайлатылған декларация. Оны жылдық табысы 600 000 АЕК-тен (2026 жылғы көрсеткішпен 2,595 млрд теңге) аспайтын жеке кәсіпкерлер мен резидент заңды тұлғалар қолдана алады.
Кодекстің 726-бабы ЖТС немесе КТС мөлшерлемесін 4% деп белгілейді, бірақ өз аумағы үшін түпкілікті цифрды облыстың, қаланың немесе ауданның мәслихаты айқындайды. Ол мөлшерлемені жартысына дейін төмендетуге не көтеруге құқылы, яғни 2%-дан 6%-ға дейінгі аралықта. Мәслихаттардың көбі 2026 жылға мөлшерлемені азайтты: Астана мен Алматыда оңайлатылған декларация бойынша жұмыс істейтіндер 3% төлейді. Толығырақ — оңайлатылған декларация туралы жеке талдауда.
Шетелдік инвестор үшін бұдан да маңызды норма бар — 723-баптың 2-тармағының 1) тармақшасы. Заңды тұлғаның капиталындағы басқа заңды тұлғалардың үлесі 25%-дан асса, оңайлатылған декларация оған жабық. Шетелдік компанияның еншілес ЖШС-ы бұл сүзгіден өтпейді. АЭА және Astana Hub қатысушылары жеке тармақшамен алып тасталған.
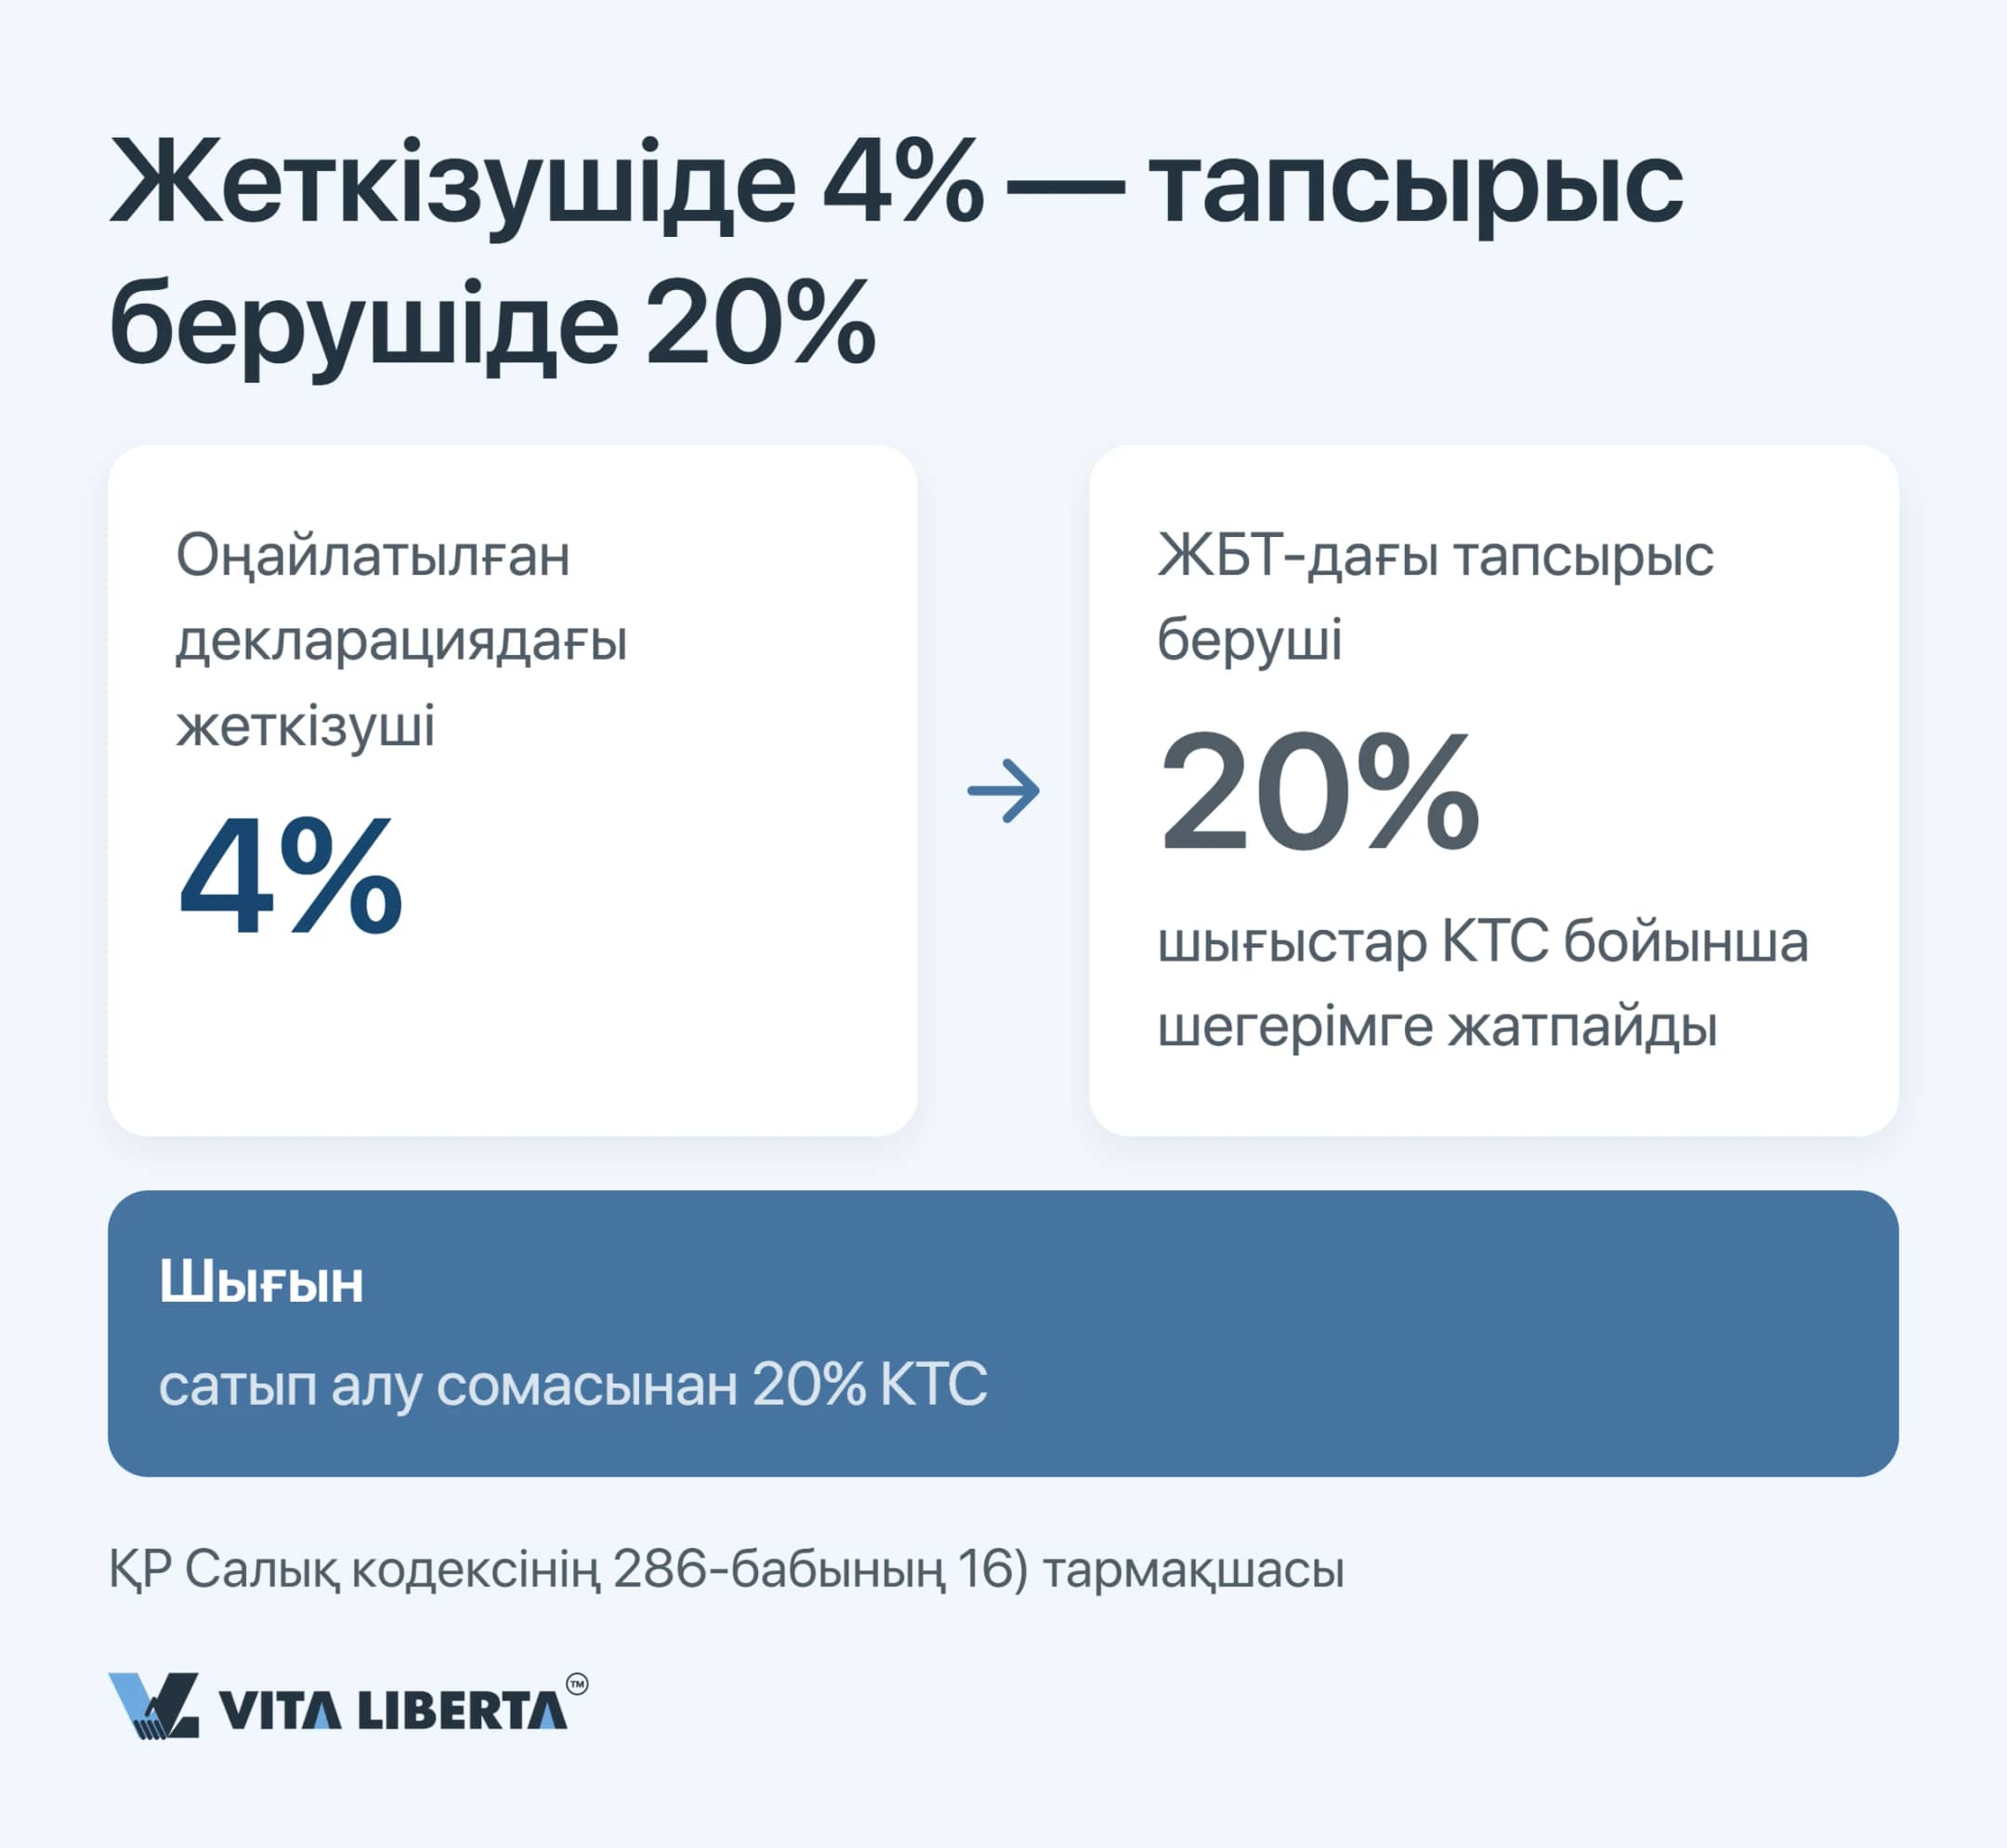
Маңызды: кодекстің 286-бабының 16) тармақшасы бойынша жалпыға бірдей белгіленген режимдегі тапсырыс беруші КТС бойынша шегерім құқығынан айырылады, егер тауарды, жұмысты немесе қызметті алған күні жеткізуші оңайлатылған декларацияда болса. Жеткізушінің төмен мөлшерлемесін (кодекс бойынша 4%) ақыр соңында сатып алушы өтейді: сатып алу сомасы оның салық базасында қалып, 20% КТС-ке тартылады.
Кодекстің 726-бабы ЖТС немесе КТС мөлшерлемесін 4% деп белгілейді, бірақ өз аумағы үшін түпкілікті цифрды облыстың, қаланың немесе ауданның мәслихаты айқындайды. Ол мөлшерлемені жартысына дейін төмендетуге не көтеруге құқылы, яғни 2%-дан 6%-ға дейінгі аралықта. Мәслихаттардың көбі 2026 жылға мөлшерлемені азайтты: Астана мен Алматыда оңайлатылған декларация бойынша жұмыс істейтіндер 3% төлейді. Толығырақ — оңайлатылған декларация туралы жеке талдауда.
Шетелдік инвестор үшін бұдан да маңызды норма бар — 723-баптың 2-тармағының 1) тармақшасы. Заңды тұлғаның капиталындағы басқа заңды тұлғалардың үлесі 25%-дан асса, оңайлатылған декларация оған жабық. Шетелдік компанияның еншілес ЖШС-ы бұл сүзгіден өтпейді. АЭА және Astana Hub қатысушылары жеке тармақшамен алып тасталған.
Маңызды: кодекстің 286-бабының 16) тармақшасы бойынша жалпыға бірдей белгіленген режимдегі тапсырыс беруші КТС бойынша шегерім құқығынан айырылады, егер тауарды, жұмысты немесе қызметті алған күні жеткізуші оңайлатылған декларацияда болса. Жеткізушінің төмен мөлшерлемесін (кодекс бойынша 4%) ақыр соңында сатып алушы өтейді: сатып алу сомасы оның салық базасында қалып, 20% КТС-ке тартылады.
Қазақстандағы салықтар 2026: стратегиялық қорытындылар
Реформаның басты парадоксы: КТС мөлшерлемесі орнында тұр, ал шетел капиталы бар көп компанияның жүктемесі өсті. Оны 16% ҚҚС, екі есе төмендеген шек, оңайлатылған режимдегі жеткізушілердің тапсырыс берушілері жоғалтқан шегерім және шетелге төлемдер бойынша жаңа міндеттер өсірді.
Модельді қайта құрыңыз. 2025 жылғы мөлшерлемелермен жасалған баға, шарт және еңбекақы қорының сметасы енді 16% ҚҚС пен азайтылмайтын 6% әлеуметтік салыққа сай қайта есептелуі тиіс.
Жеткізушілерді тексеріңіз. Сатып алу КТС базасын азайта ма, жоқ па — мұны контрагенттің жеткізу күнгі режимі шешеді.
Резидент емес бойынша құжаттар жинағын дайындаңыз. Резиденттік сертификат пен бенефициарлық меншікті растайтын құжаттар салықтық тексеруден кейін емес, төлемге дейін жиналады.
Сонымен, 2026 жылғы кодекс — жаңа мөлшерлемелердің тізімі ғана емес, контрагенттермен қарым-қатынастың жаңа сәулеті. Шарттары мен жеткізу тізбегін соған сай қайта құрған компания салық міндетін бизнес құнын басқару құралына айналдырады.
Модельді қайта құрыңыз. 2025 жылғы мөлшерлемелермен жасалған баға, шарт және еңбекақы қорының сметасы енді 16% ҚҚС пен азайтылмайтын 6% әлеуметтік салыққа сай қайта есептелуі тиіс.
Жеткізушілерді тексеріңіз. Сатып алу КТС базасын азайта ма, жоқ па — мұны контрагенттің жеткізу күнгі режимі шешеді.
Резидент емес бойынша құжаттар жинағын дайындаңыз. Резиденттік сертификат пен бенефициарлық меншікті растайтын құжаттар салықтық тексеруден кейін емес, төлемге дейін жиналады.
Сонымен, 2026 жылғы кодекс — жаңа мөлшерлемелердің тізімі ғана емес, контрагенттермен қарым-қатынастың жаңа сәулеті. Шарттары мен жеткізу тізбегін соған сай қайта құрған компания салық міндетін бизнес құнын басқару құралына айналдырады.
Салық есебін жаңа кодекске сай реттейміз
- ЖШС үшін режим таңдау
- Жеткізушілерді АСР бойынша тексеру
- Резидент еместерге төлемді сүйемелдеу
Шетелдік қатысушысы бар ЖШС салықтары: иелер жиі қоятын 5 сұрақ
ЖШС қашан ҚҚС бойынша есепке тұруы керек және кіріс ҚҚС-ты есепке жатқызу құқығын қалай сақтауға болады?
Резидент емес құрылтайшы ретінде Қазақстаннан алатын дивидендтерімнен қанша салық ұсталады?
Шетелдік кеңесшіге ақы төлегенде ЖШС салық ұстауы тиіс пе және бұл ҚҚС есебіне қалай әсер етеді?
Қызметкерлерімнің табыс салығында не өзгерді және ЖШС-ның жалақы ведомосы енді қаншаға түседі?
Вся представленная на сайте информация, касающаяся стоимости оказываемых услуг носит информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ст. 395 ГК РК. Интернет-сайт vitaliberta.kz составлен с вниманием к деталям в отношении законодательных требований, в том числе путем анализа судебной практики. Несмотря на это, компания ТОО "Вита Либерта" не может гарантировать безошибочность и точность содержащейся на сайте информации.