

Nuevo Código Tributario de Kazajistán 2026: lo que paga ahora la empresa extranjera
20 октября, 2026
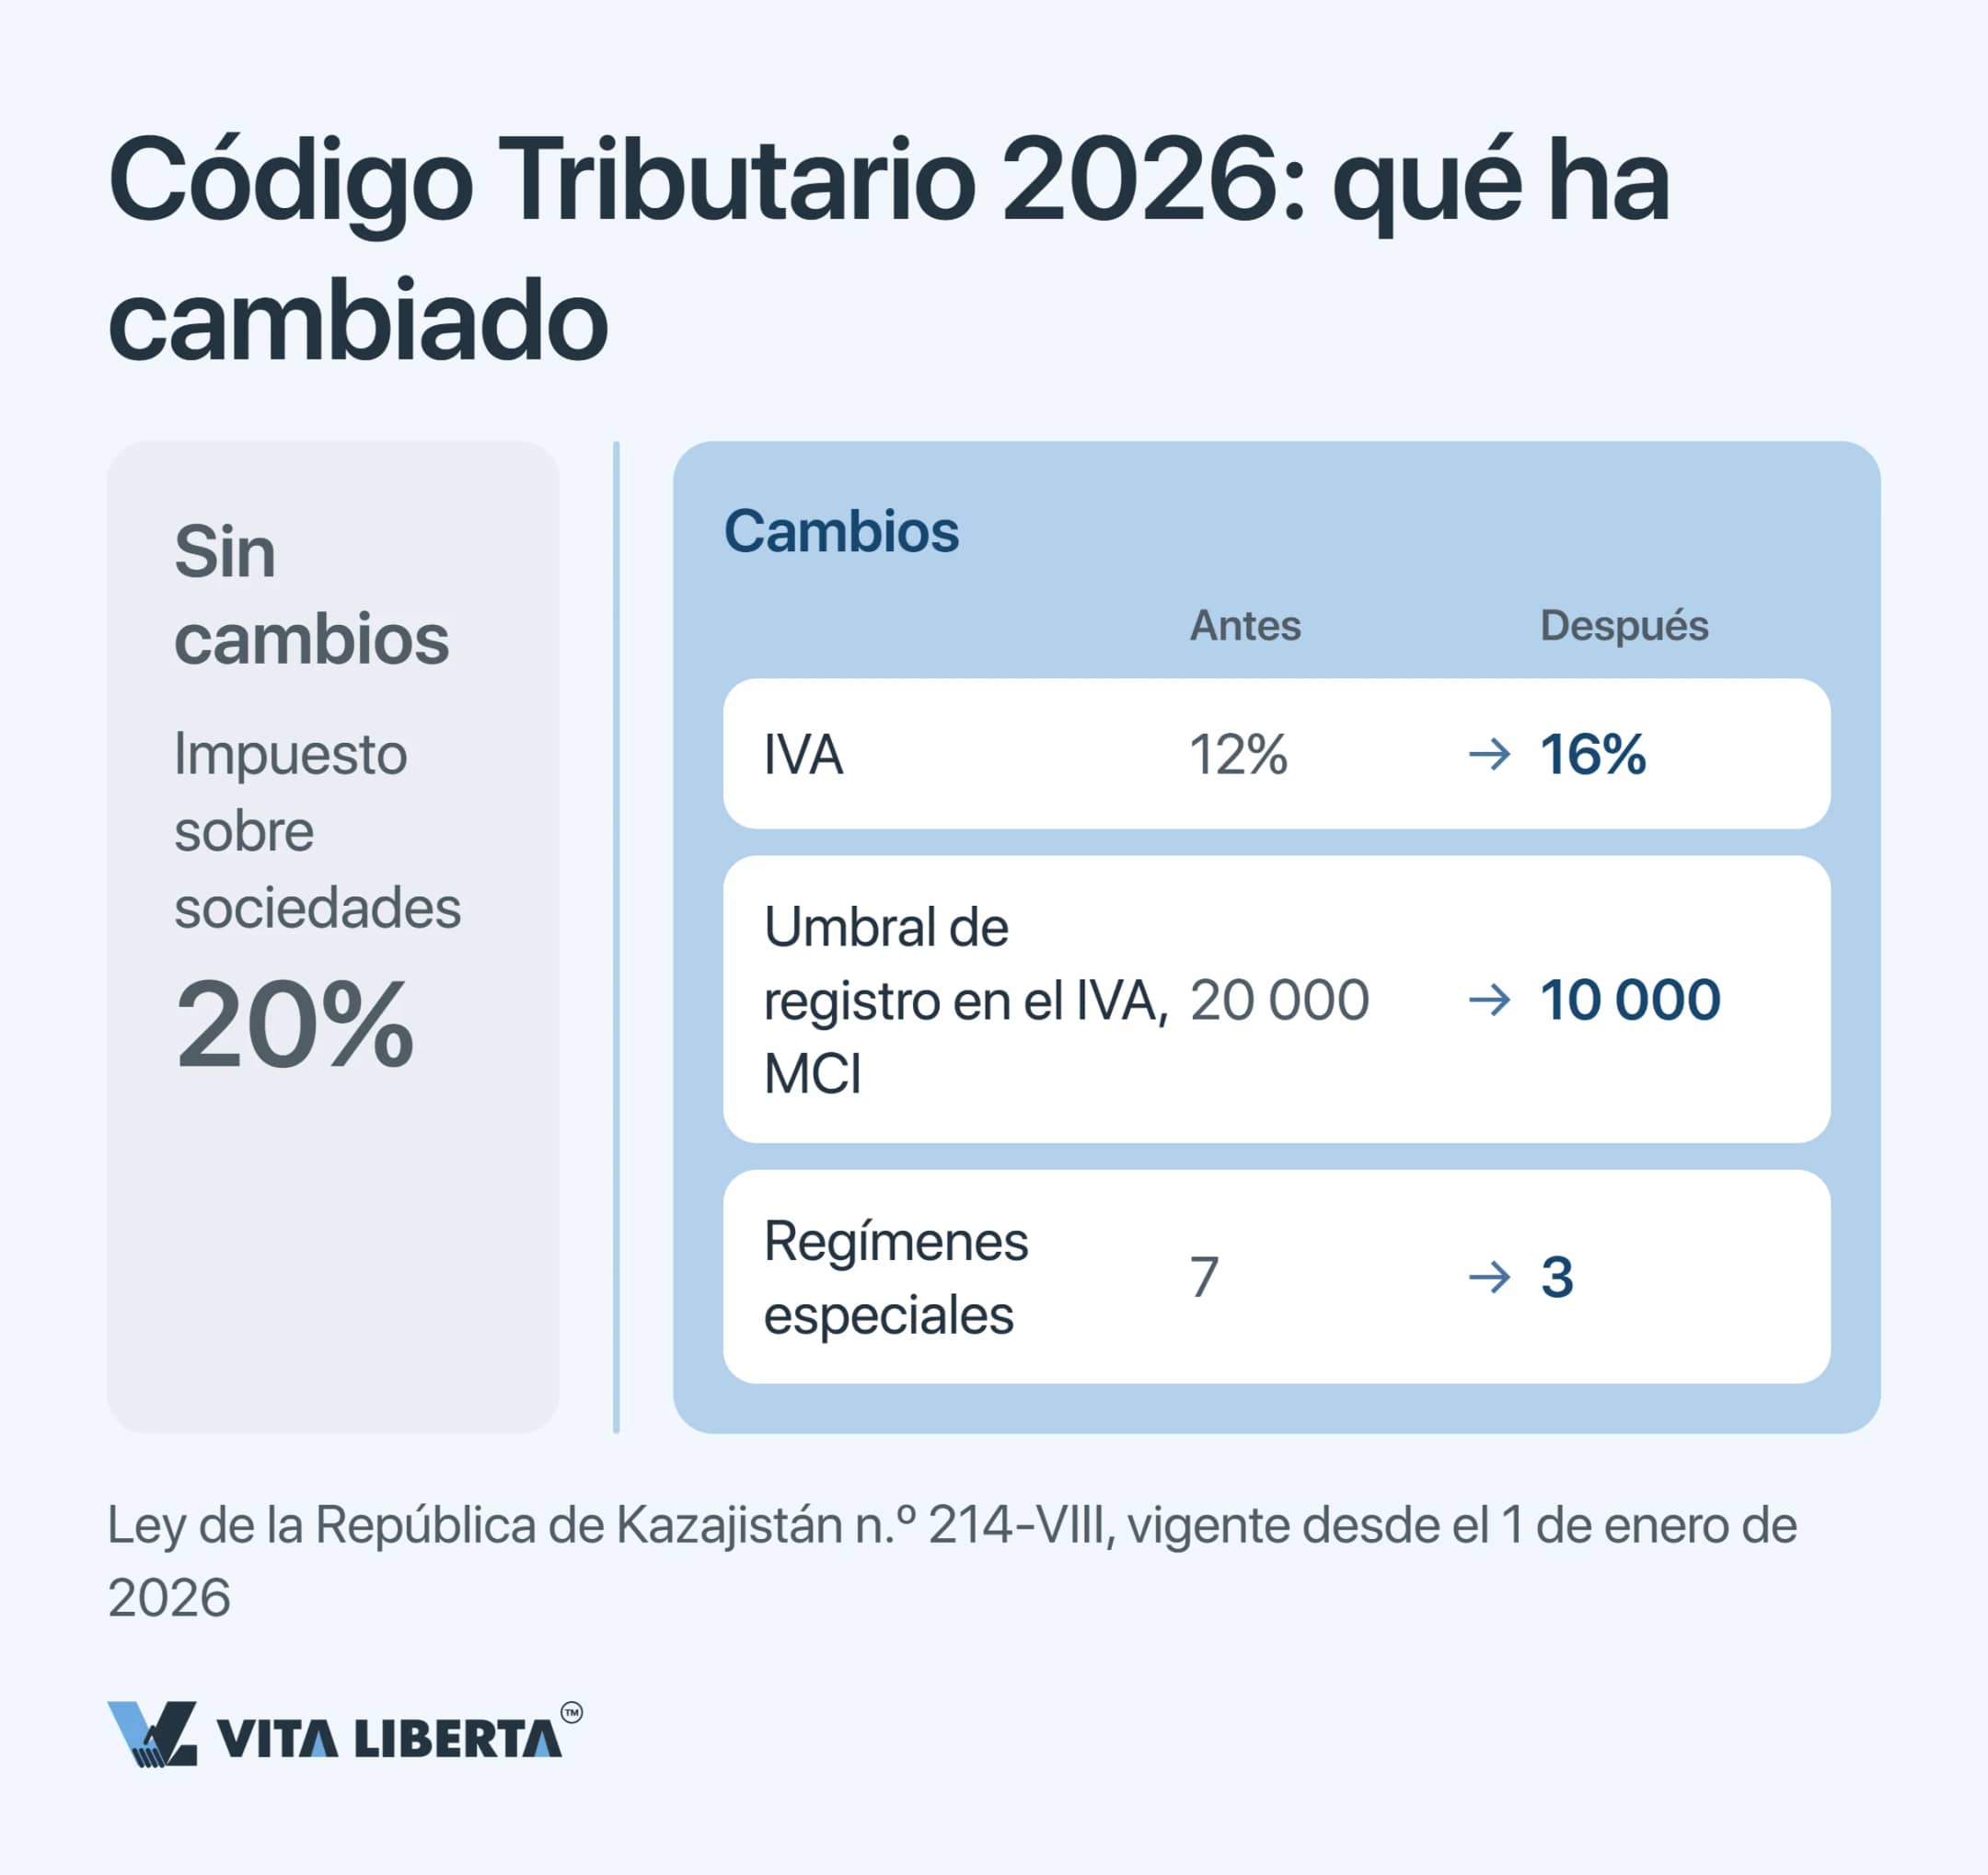
IVA al 16%, un umbral de alta reducido a la mitad y solo tres regímenes especiales en lugar de siete. Desde el 1 de enero de 2026, el código cambia las cuentas de cualquier sociedad kazaja con capital extranjero, desde las nóminas hasta los pagos al exterior.
Un IVA del 16% donde antes había un 12%. Un umbral de alta que se queda en la mitad. Tres regímenes especiales en lugar de siete. Así arrancó 2026 para las empresas que operan en Kazajistán.
Si solo se mira el impuesto sobre sociedades, a una sociedad de responsabilidad limitada kazaja (TOO, por sus siglas locales) poco parece haberle cambiado: el tipo sigue en el 20%. Lo que sí ha cambiado es la relación entre las partes de una operación. Ahora es el régimen del proveedor el que decide si su cliente puede deducirse el gasto. Además, la sociedad que paga a no residentes o contrata servicios en el extranjero ha asumido obligaciones que antes no tenía.
El problema de fondo
«Compramos una TOO ya constituida en Almaty que tributa por la declaración simplificada. En marzo, nuestro principal cliente nos comunicó que ya no puede computar nuestros servicios como gasto. Seguimos pagando un 3%, pero el cliente exige un descuento o se marcha. ¿Qué ha pasado?»
Pocas consultas llegan con tanta frecuencia a los asesores de parte de propietarios extranjeros de sociedades kazajas.
Un IVA del 16% donde antes había un 12%. Un umbral de alta que se queda en la mitad. Tres regímenes especiales en lugar de siete. Así arrancó 2026 para las empresas que operan en Kazajistán.
Si solo se mira el impuesto sobre sociedades, a una sociedad de responsabilidad limitada kazaja (TOO, por sus siglas locales) poco parece haberle cambiado: el tipo sigue en el 20%. Lo que sí ha cambiado es la relación entre las partes de una operación. Ahora es el régimen del proveedor el que decide si su cliente puede deducirse el gasto. Además, la sociedad que paga a no residentes o contrata servicios en el extranjero ha asumido obligaciones que antes no tenía.
El problema de fondo
«Compramos una TOO ya constituida en Almaty que tributa por la declaración simplificada. En marzo, nuestro principal cliente nos comunicó que ya no puede computar nuestros servicios como gasto. Seguimos pagando un 3%, pero el cliente exige un descuento o se marcha. ¿Qué ha pasado?»
Pocas consultas llegan con tanta frecuencia a los asesores de parte de propietarios extranjeros de sociedades kazajas.
¿Desde cuándo rige la reforma de 2026 y en qué unidad cuenta el código?
Todo gira en torno al 1 de enero de 2026. Ese día entró en vigor el Código de la República de Kazajistán «Sobre los impuestos y otros pagos obligatorios al presupuesto (Código Tributario)», n.º 214-VIII ZRK, de 18 de julio de 2025. El anterior, n.º 120-VI ZRK, de 25 de diciembre de 2017, quedó derogado, y con él desapareció la numeración de artículos a la que todos estaban acostumbrados. Tampoco el nuevo texto es definitivo: se modificó a lo largo de 2026. Antes de apoyarse en cualquier precepto, abra en adilet.zan.kz la redacción vigente en la fecha de la operación.
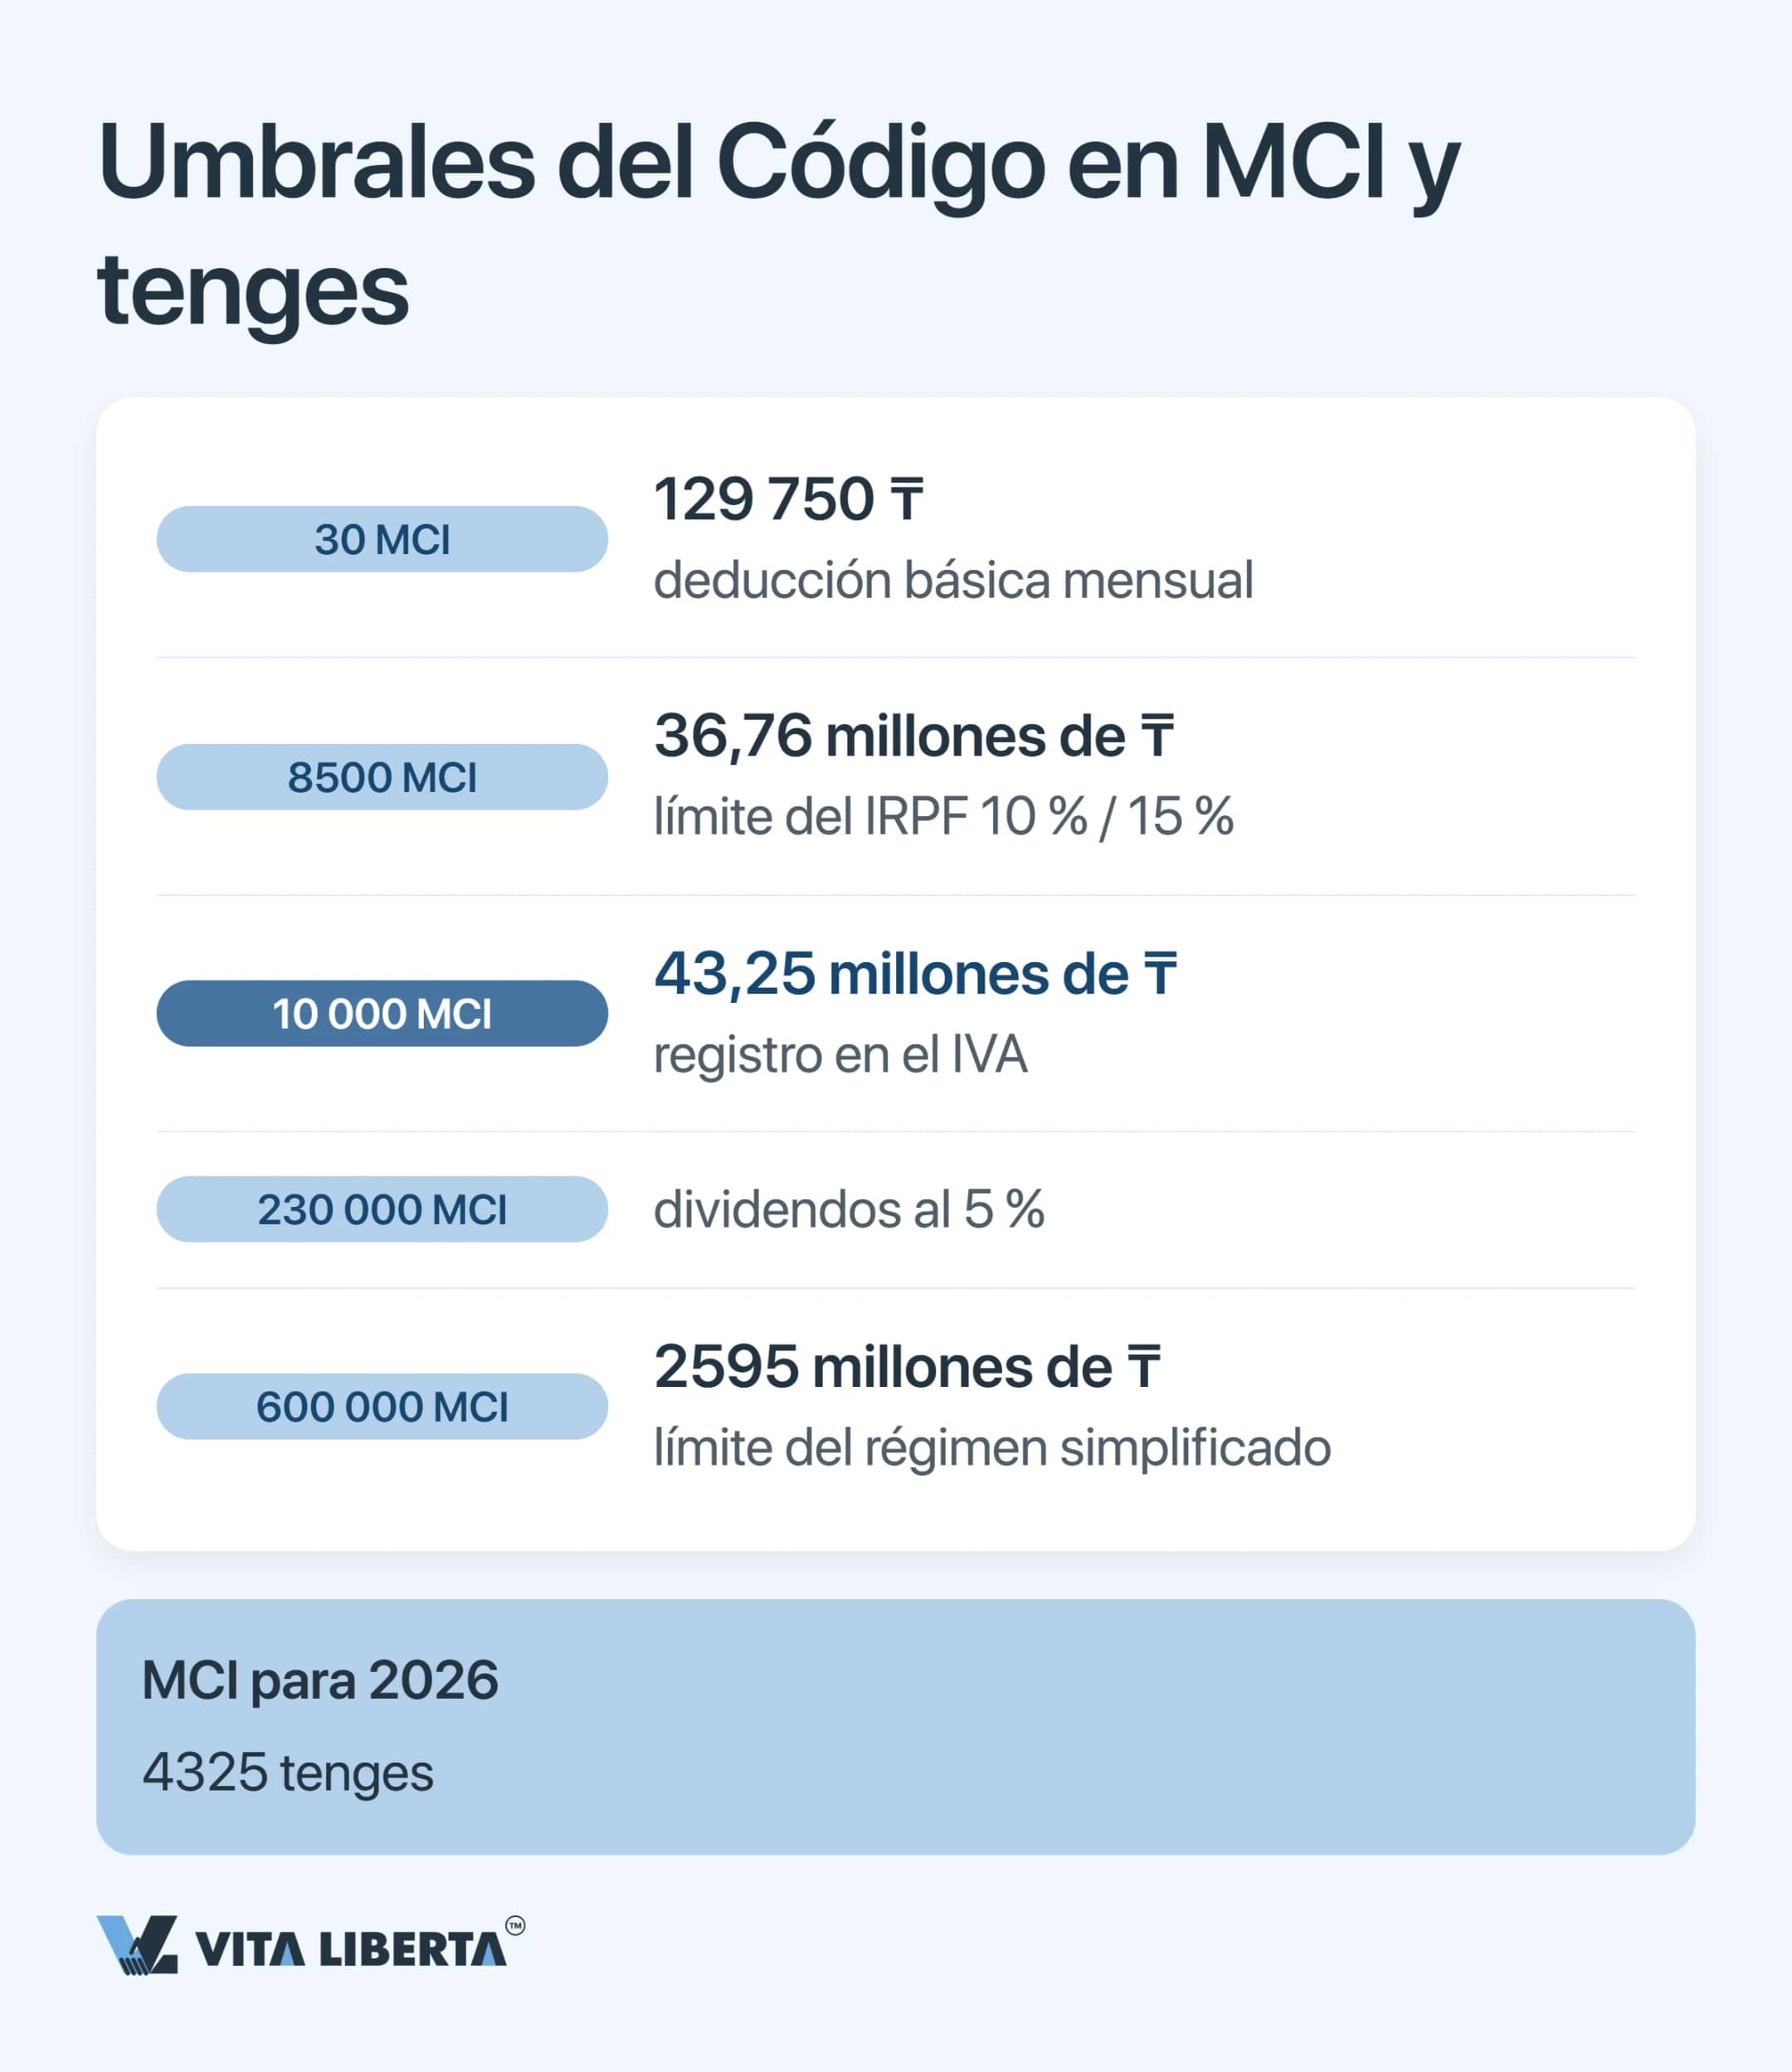
Casi todos los umbrales se expresan en índices de cálculo mensual (MCI, o MRP según las siglas rusas). Su valor lo fija cada año la ley del presupuesto republicano; en 2026, un índice equivale a 4325 tenges. Un error frecuente, y caro, entre los inversores extranjeros es calcular la carga fiscal con resúmenes de 2024–2025: sus tipos y sus referencias a artículos pertenecen a una ley que ya no está en vigor.
Casi todos los umbrales se expresan en índices de cálculo mensual (MCI, o MRP según las siglas rusas). Su valor lo fija cada año la ley del presupuesto republicano; en 2026, un índice equivale a 4325 tenges. Un error frecuente, y caro, entre los inversores extranjeros es calcular la carga fiscal con resúmenes de 2024–2025: sus tipos y sus referencias a artículos pertenecen a una ley que ya no está en vigor.
Impuestos en Kazajistán para una TOO: hacia dónde se movieron los tres principales
Cada uno tomó su propio rumbo. El IVA se encareció, el impuesto sobre sociedades se fragmentó por sectores y el impuesto sobre la renta de las personas físicas ganó un segundo tramo.
IVA en Kazajistán al 16%: tipo más alto, umbral más bajo
El impuesto sobre el valor añadido (IVA) pasa del 12% al 16%. Esos cuatro puntos acaban en la tarifa o se comen el margen.
La obligación de darse de alta también llega antes. Ahora la activa superar los 10.000 MCI de volumen de negocio anual, es decir, 43,25 millones de tenges con el índice de 2026. El código anterior permitía operar sin IVA con el doble de esa cifra.
La sanidad dispone de un periodo de adaptación. Los medicamentos, productos sanitarios y servicios médicos no amparados por una exención tributan al 5% en 2026, y el tipo subirá al 10% en 2027. La prensa periódica nacional ya disfruta de un tipo reducido del 10%.
Sin factura electrónica (ESF) no se puede deducir el IVA soportado. La marca de deducción se registra en el sistema de información antes de presentar la declaración del modelo 300.00.
La obligación de darse de alta también llega antes. Ahora la activa superar los 10.000 MCI de volumen de negocio anual, es decir, 43,25 millones de tenges con el índice de 2026. El código anterior permitía operar sin IVA con el doble de esa cifra.
La sanidad dispone de un periodo de adaptación. Los medicamentos, productos sanitarios y servicios médicos no amparados por una exención tributan al 5% en 2026, y el tipo subirá al 10% en 2027. La prensa periódica nacional ya disfruta de un tipo reducido del 10%.
Sin factura electrónica (ESF) no se puede deducir el IVA soportado. La marca de deducción se registra en el sistema de información antes de presentar la declaración del modelo 300.00.
Impuesto sobre sociedades: un 20% para la mayoría y cifras propias por sector
Para la gran mayoría de las empresas, el impuesto sobre la renta de sociedades sigue en el 20%. El resto de tipos el código los vincula a la actividad:
- cooperativas agrarias: 6%;
- banca y juego: 25%, aunque los ingresos de un banco por préstamos a empresarios tributan al 20% ordinario;
- productores agrícolas y acuicultura: 3%;
- sector social, incluidas la educación y la sanidad: 5% en 2026 y 10% a partir de 2027.
Nóminas y cargas del empleador: qué conviene recalcular
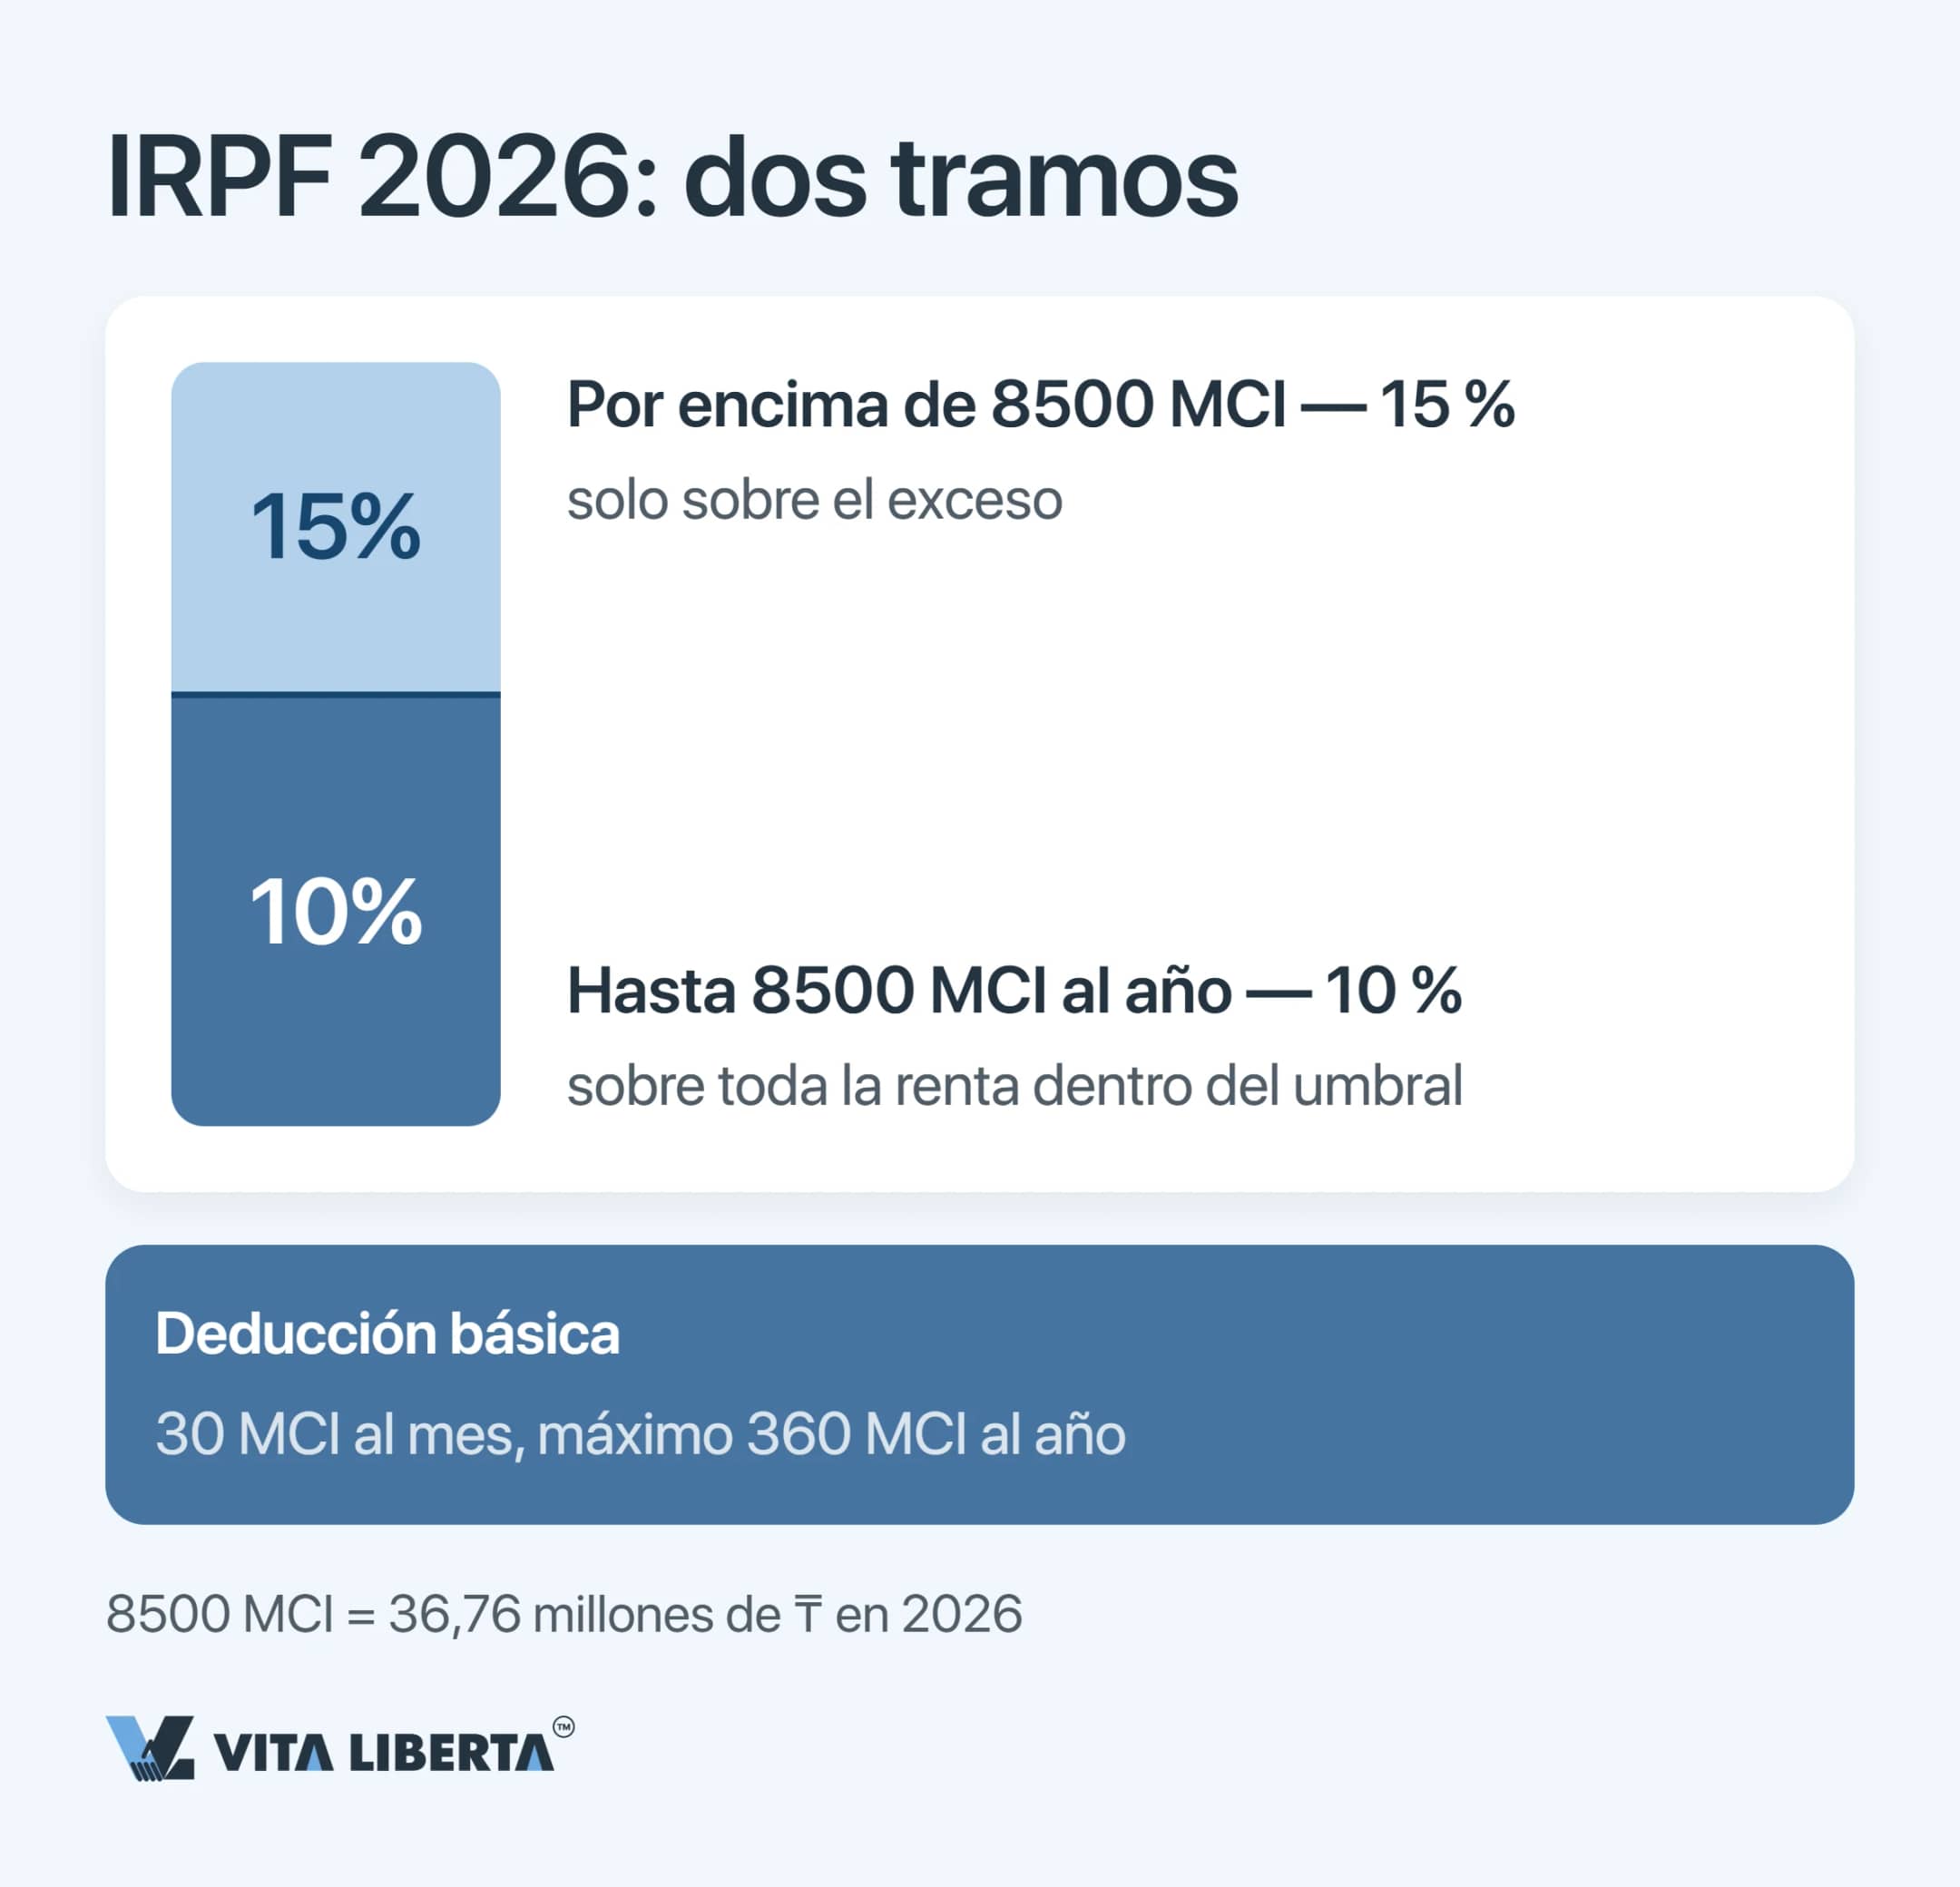
El impuesto sobre la renta de las personas físicas (IPN) deja de ser plano. El salto se sitúa en 8500 MCI de ingresos anuales, que en 2026 equivalen a 36,76 millones de tenges. Lo que queda por debajo tributa al 10%, y solo el exceso, al 15%.
La deducción básica se ha más que duplicado: de 14 a 30 MCI, es decir, 129.750 tenges al mes. Tiene un tope anual de 360 MCI, y solo puede aplicarla un único agente fiscal: aquel al que el trabajador haya presentado su solicitud.
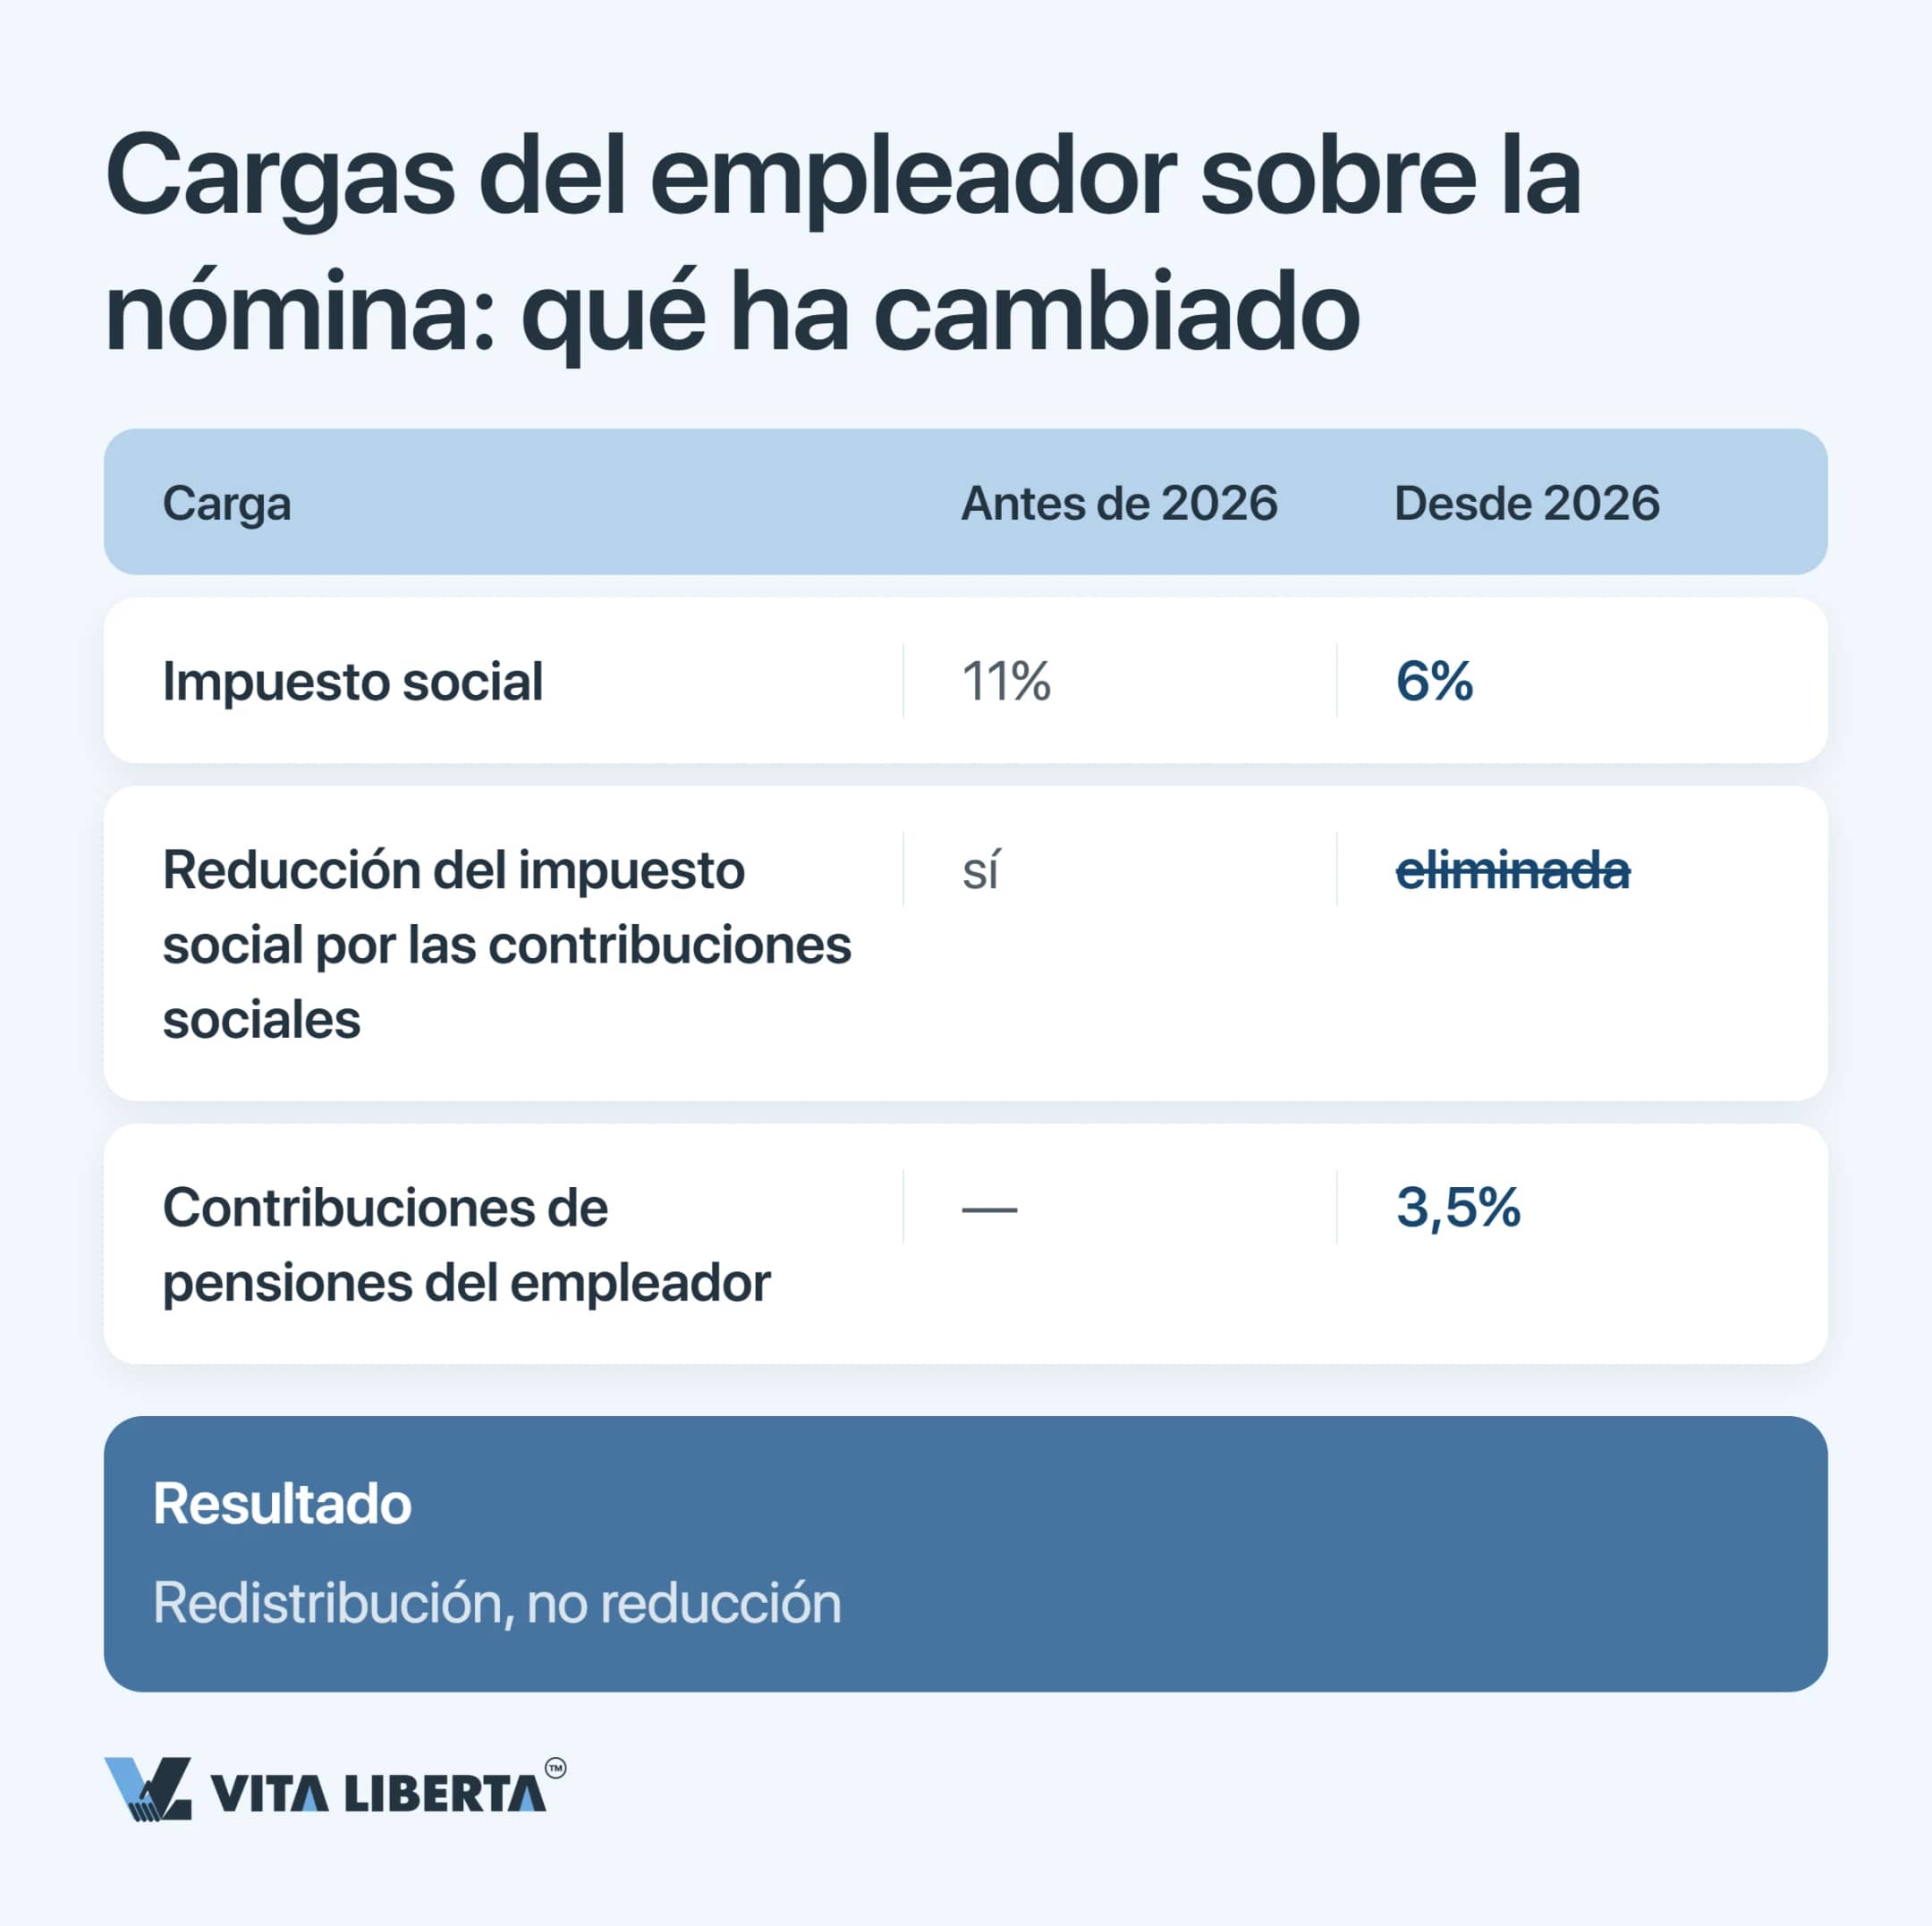
En el lado del empleador, el impuesto social baja del 11% al 6%, pero ya no se le pueden restar las cotizaciones sociales. Las aportaciones de pensiones a cargo del empleador suben por etapas y alcanzan el 3,5% en 2026. Las cotizaciones sociales y las aportaciones al seguro social obligatorio de salud (OSMS) se siguen pagando aparte, por encima del impuesto social. Resultado: el coste salarial se ha redistribuido, no reducido.
La deducción básica se ha más que duplicado: de 14 a 30 MCI, es decir, 129.750 tenges al mes. Tiene un tope anual de 360 MCI, y solo puede aplicarla un único agente fiscal: aquel al que el trabajador haya presentado su solicitud.
En el lado del empleador, el impuesto social baja del 11% al 6%, pero ya no se le pueden restar las cotizaciones sociales. Las aportaciones de pensiones a cargo del empleador suben por etapas y alcanzan el 3,5% en 2026. Las cotizaciones sociales y las aportaciones al seguro social obligatorio de salud (OSMS) se siguen pagando aparte, por encima del impuesto social. Resultado: el coste salarial se ha redistribuido, no reducido.
| Impuesto | Norma en 2026 | Valoración del asesor |
| Impuesto social | 6%; ya no se restan las cotizaciones sociales | Hay que ajustar: rehacer el presupuesto de nóminas |
| IVA | 16%; alta obligatoria al superar 10.000 MCI de volumen de negocio | Hay que ajustar: tarifas y contratos |
| IPN | 10% hasta 8500 MCI de renta anual; 15% por encima | Se confirma; los sueldos altos pasan por ambos tramos |
| Impuesto sobre sociedades | 20%; 25%, 6%, 5% o 3% en determinados sectores | Se confirma; manda la actividad real |
Pagos a no residentes e importaciones desde la UEEA: nuevas obligaciones de la TOO
Donde más se nota la reforma es en la frontera: cuando el dinero sale del país o la mercancía cruza una frontera interior de la Unión Económica Euroasiática (UEEA).
Retención en la fuente en Kazajistán: servicios, dividendos y cánones
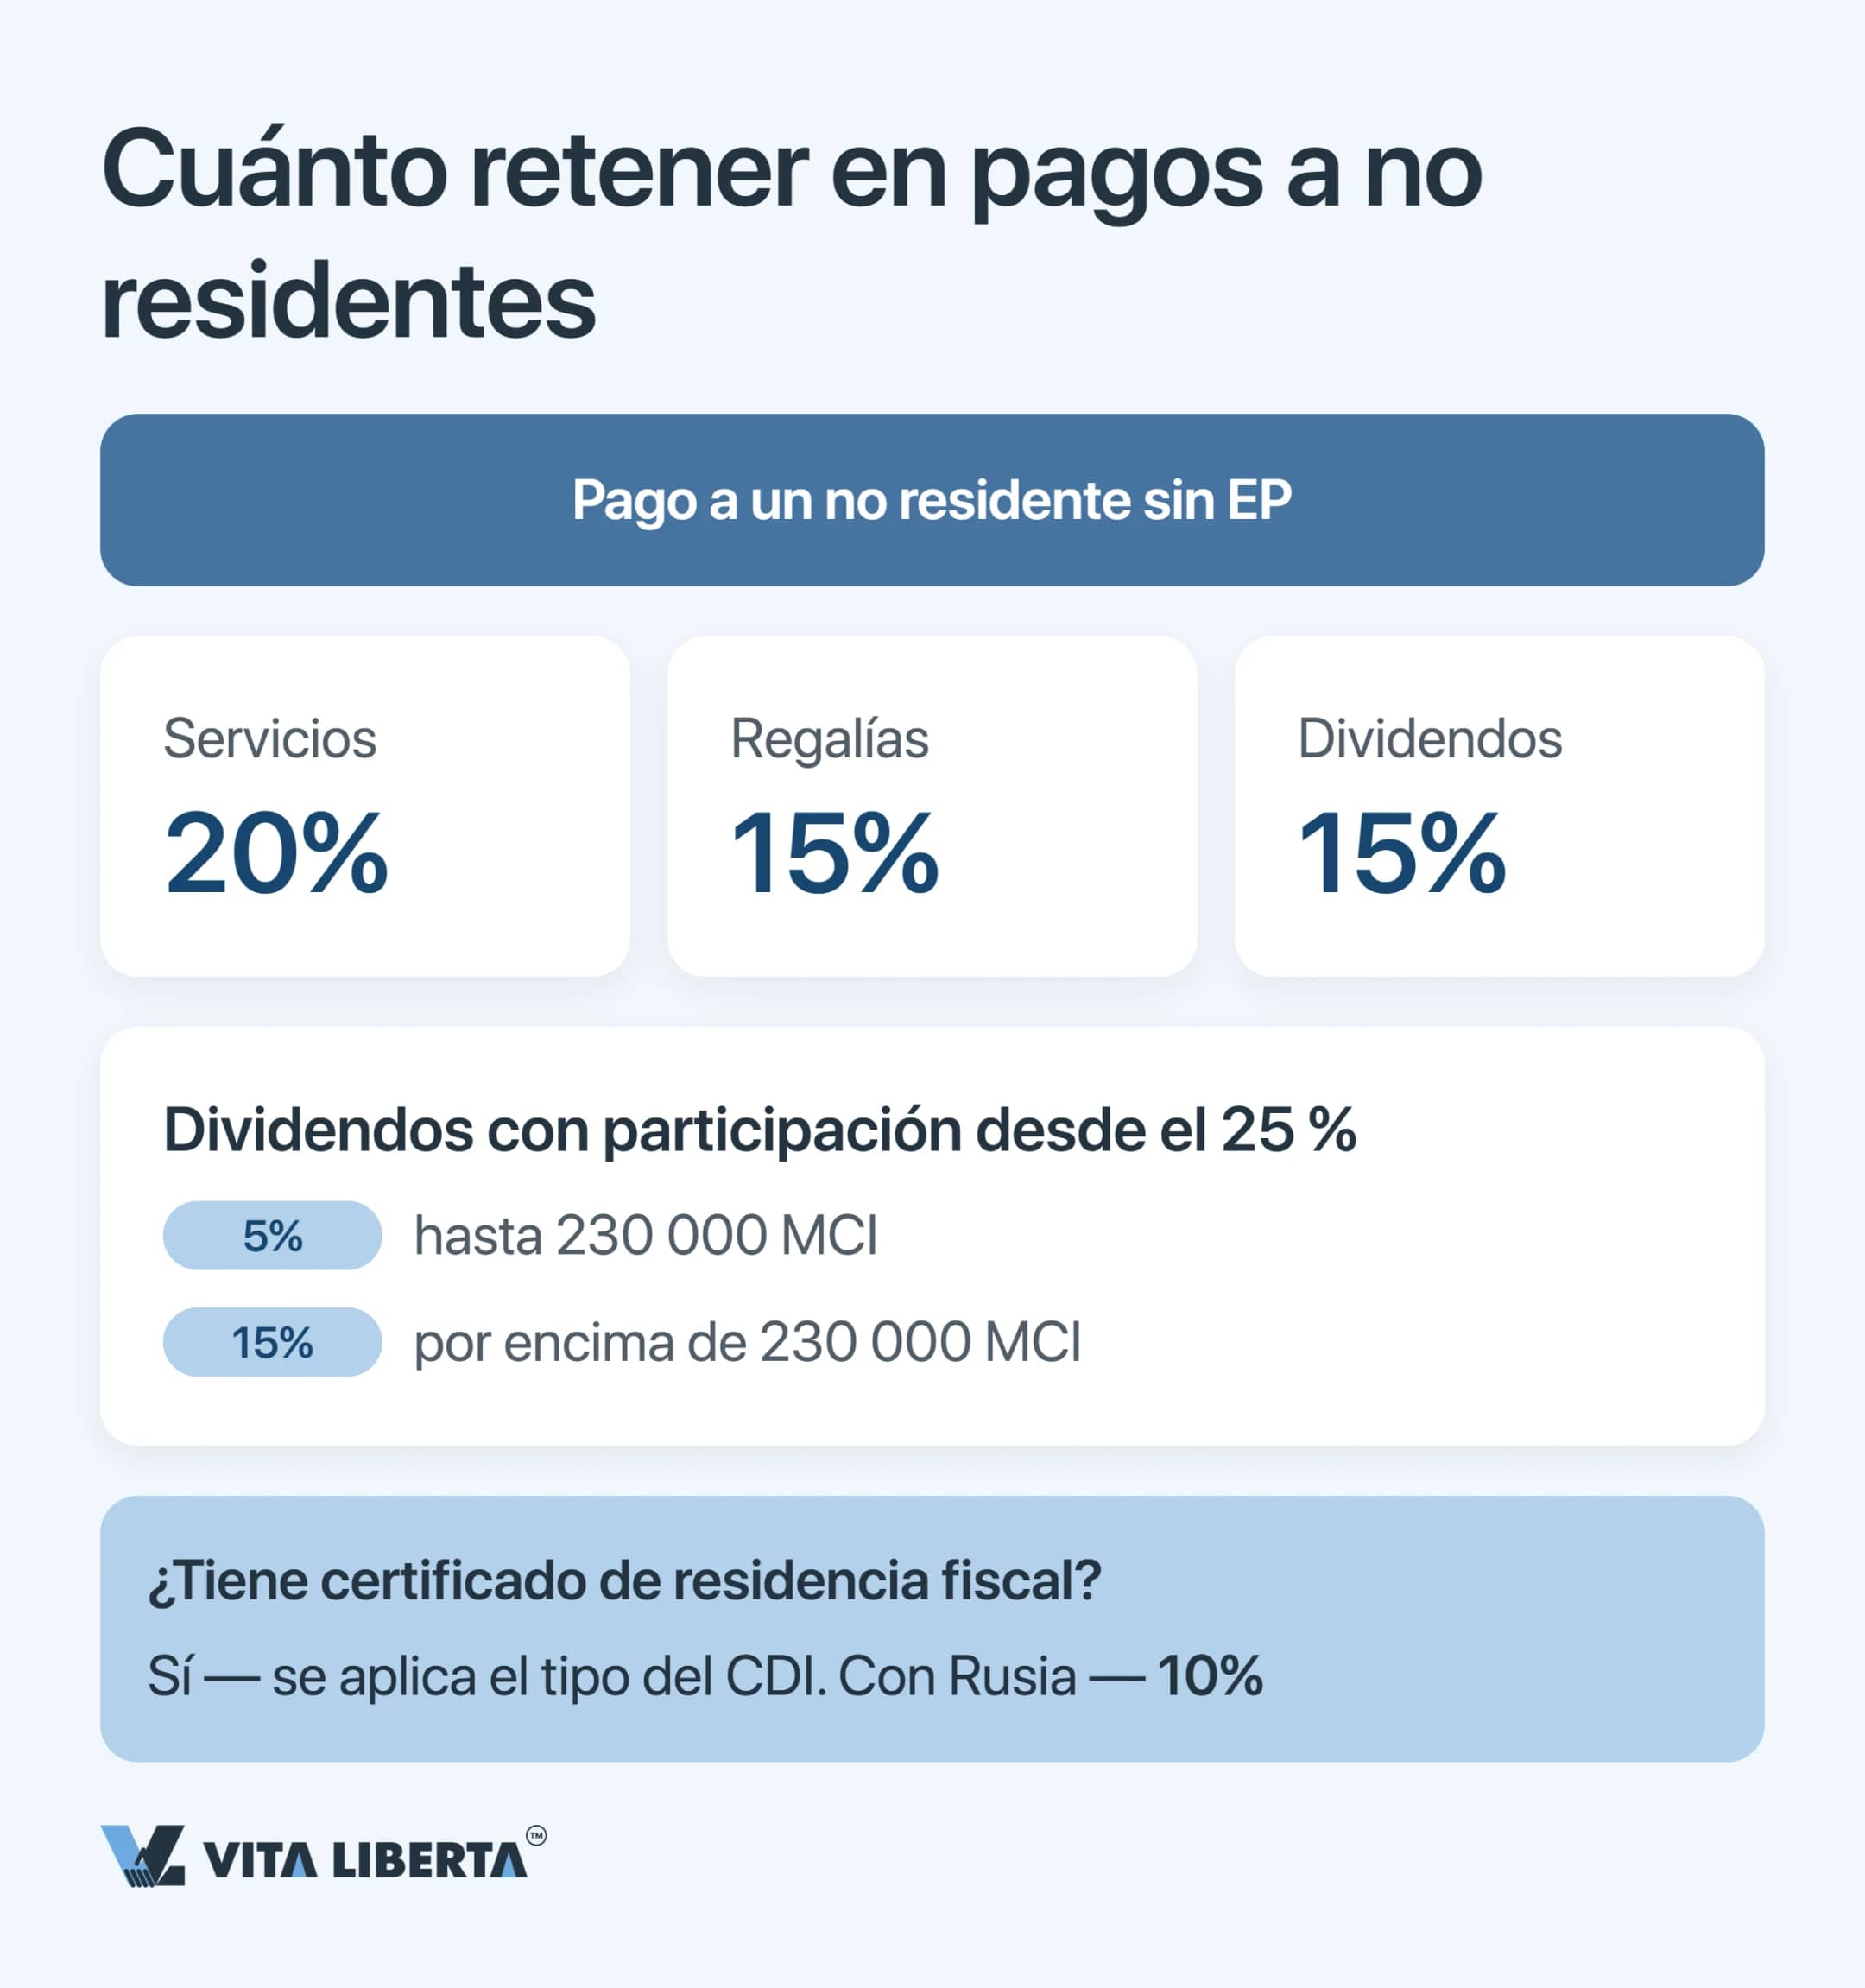
Cuando el perceptor extranjero no tiene establecimiento permanente en Kazajistán, no es él quien liquida el impuesto. Lo calcula e ingresa en el presupuesto la TOO kazaja, que actúa como agente de retención.
Sobre los honorarios por servicios se retiene un 20%, y el lugar de prestación no sirve de refugio. La asesoría jurídica, el marketing, la consultoría, la auditoría, el diseño, la publicidad, la ingeniería, el tratamiento de información, la gestión y los servicios financieros se consideran renta obtenida en Kazajistán aunque el prestador no haya pisado nunca el país. Solo quedan fuera la representación ante los tribunales y los servicios notariales.
Los dividendos y los cánones parten de un tipo menor, el 15%. Para el socio con un 25% del capital o más, el artículo 682 del código prevé un tramo bonificado: los dividendos de hasta 230.000 MCI (994,75 millones de tenges con el índice de 2026) tributan al 5%, y lo que exceda ese límite, al 15%. La antigua exención para quien mantenía la participación más de tres años ya no existe.
Un convenio para evitar la doble imposición (CDI) solo rebaja el tipo si el certificado de residencia fiscal llega a tiempo al agente. Con Rusia, por ejemplo (Convenio de 18 de octubre de 1996), el límite para dividendos, intereses y cánones es del 10%. Un convenio también puede reducir o suprimir el impuesto sobre la renta de servicios. España cuenta con su propio CDI con Kazajistán, firmado en Astaná el 2 de julio de 2009. Los límites aplicables deben comprobarse en su texto, y el certificado de residencia fiscal de un residente en España lo expide la AEAT.
Consejo: pida al socio fundador el certificado de residencia cada enero, antes de que los socios acuerden repartir beneficios.
Sobre los honorarios por servicios se retiene un 20%, y el lugar de prestación no sirve de refugio. La asesoría jurídica, el marketing, la consultoría, la auditoría, el diseño, la publicidad, la ingeniería, el tratamiento de información, la gestión y los servicios financieros se consideran renta obtenida en Kazajistán aunque el prestador no haya pisado nunca el país. Solo quedan fuera la representación ante los tribunales y los servicios notariales.
Los dividendos y los cánones parten de un tipo menor, el 15%. Para el socio con un 25% del capital o más, el artículo 682 del código prevé un tramo bonificado: los dividendos de hasta 230.000 MCI (994,75 millones de tenges con el índice de 2026) tributan al 5%, y lo que exceda ese límite, al 15%. La antigua exención para quien mantenía la participación más de tres años ya no existe.
Un convenio para evitar la doble imposición (CDI) solo rebaja el tipo si el certificado de residencia fiscal llega a tiempo al agente. Con Rusia, por ejemplo (Convenio de 18 de octubre de 1996), el límite para dividendos, intereses y cánones es del 10%. Un convenio también puede reducir o suprimir el impuesto sobre la renta de servicios. España cuenta con su propio CDI con Kazajistán, firmado en Astaná el 2 de julio de 2009. Los límites aplicables deben comprobarse en su texto, y el certificado de residencia fiscal de un residente en España lo expide la AEAT.
Consejo: pida al socio fundador el certificado de residencia cada enero, antes de que los socios acuerden repartir beneficios.
Servicios de no residentes e importaciones de la UEEA: dónde se pierde la deducción del IVA
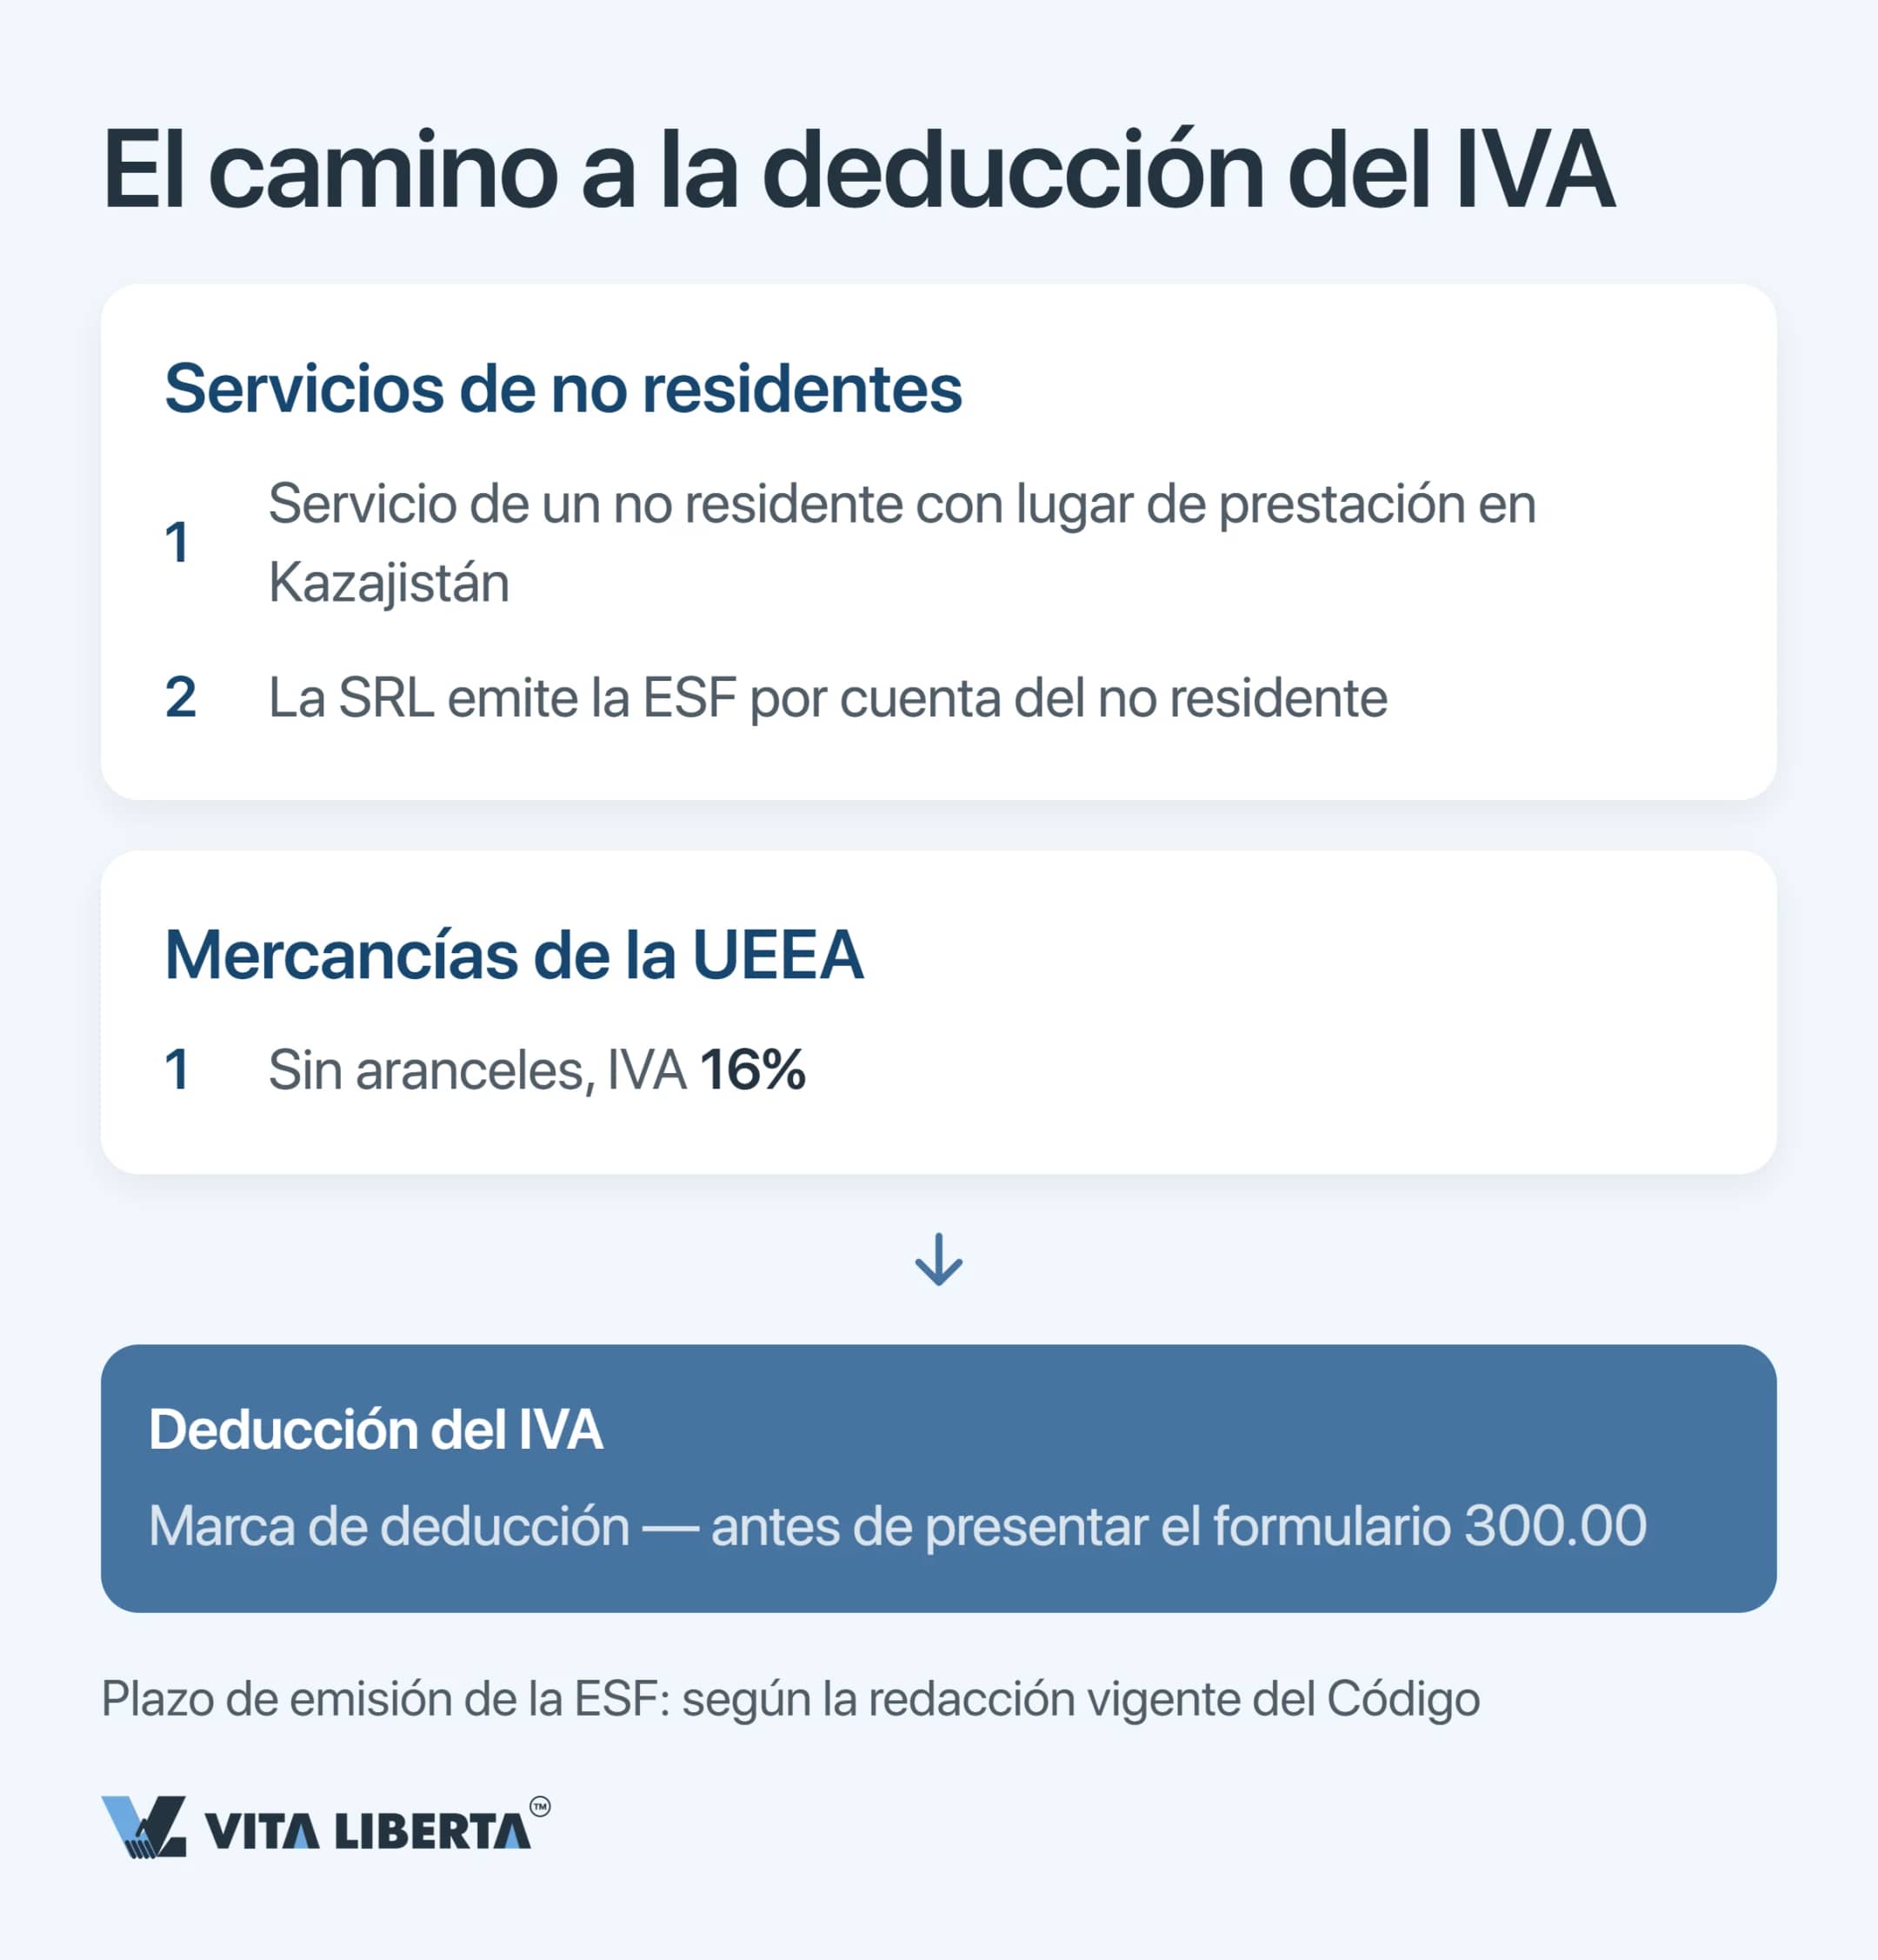
Si, según las reglas de lugar de realización, el trabajo o servicio de una empresa extranjera se considera prestado en Kazajistán, la ESF ya no la emite el vendedor. La emite el comprador, si es sujeto pasivo del IVA. Sin ESF, no hay deducción.
El orden es este. Primero se ingresa en el presupuesto el IVA por cuenta del no residente. Después, según la redacción vigente del código, hay cinco días naturales desde el pago para emitir la ESF. En 2026 se propuso ampliar este plazo, pero de momento es solo un proyecto de modificación. Trabaje, por tanto, con los cinco días y consulte la versión vigente en adilet.zan.kz.
El mercado común de la UEEA exime de aranceles, no de impuestos. La mercancía procedente de los Estados miembros soporta IVA, que desde 2026 es del 16%.
El orden es este. Primero se ingresa en el presupuesto el IVA por cuenta del no residente. Después, según la redacción vigente del código, hay cinco días naturales desde el pago para emitir la ESF. En 2026 se propuso ampliar este plazo, pero de momento es solo un proyecto de modificación. Trabaje, por tanto, con los cinco días y consulte la versión vigente en adilet.zan.kz.
El mercado común de la UEEA exime de aranceles, no de impuestos. La mercancía procedente de los Estados miembros soporta IVA, que desde 2026 es del 16%.
Recalcule su carga fiscal antes de una inspección
- Revisión del régimen y los tipos de su TOO
- Retenciones en pagos a extranjeros
- Emisión de ESF sin perder la deducción del IVA
La declaración simplificada tras la reforma: lo que cuesta un 4% en B2B
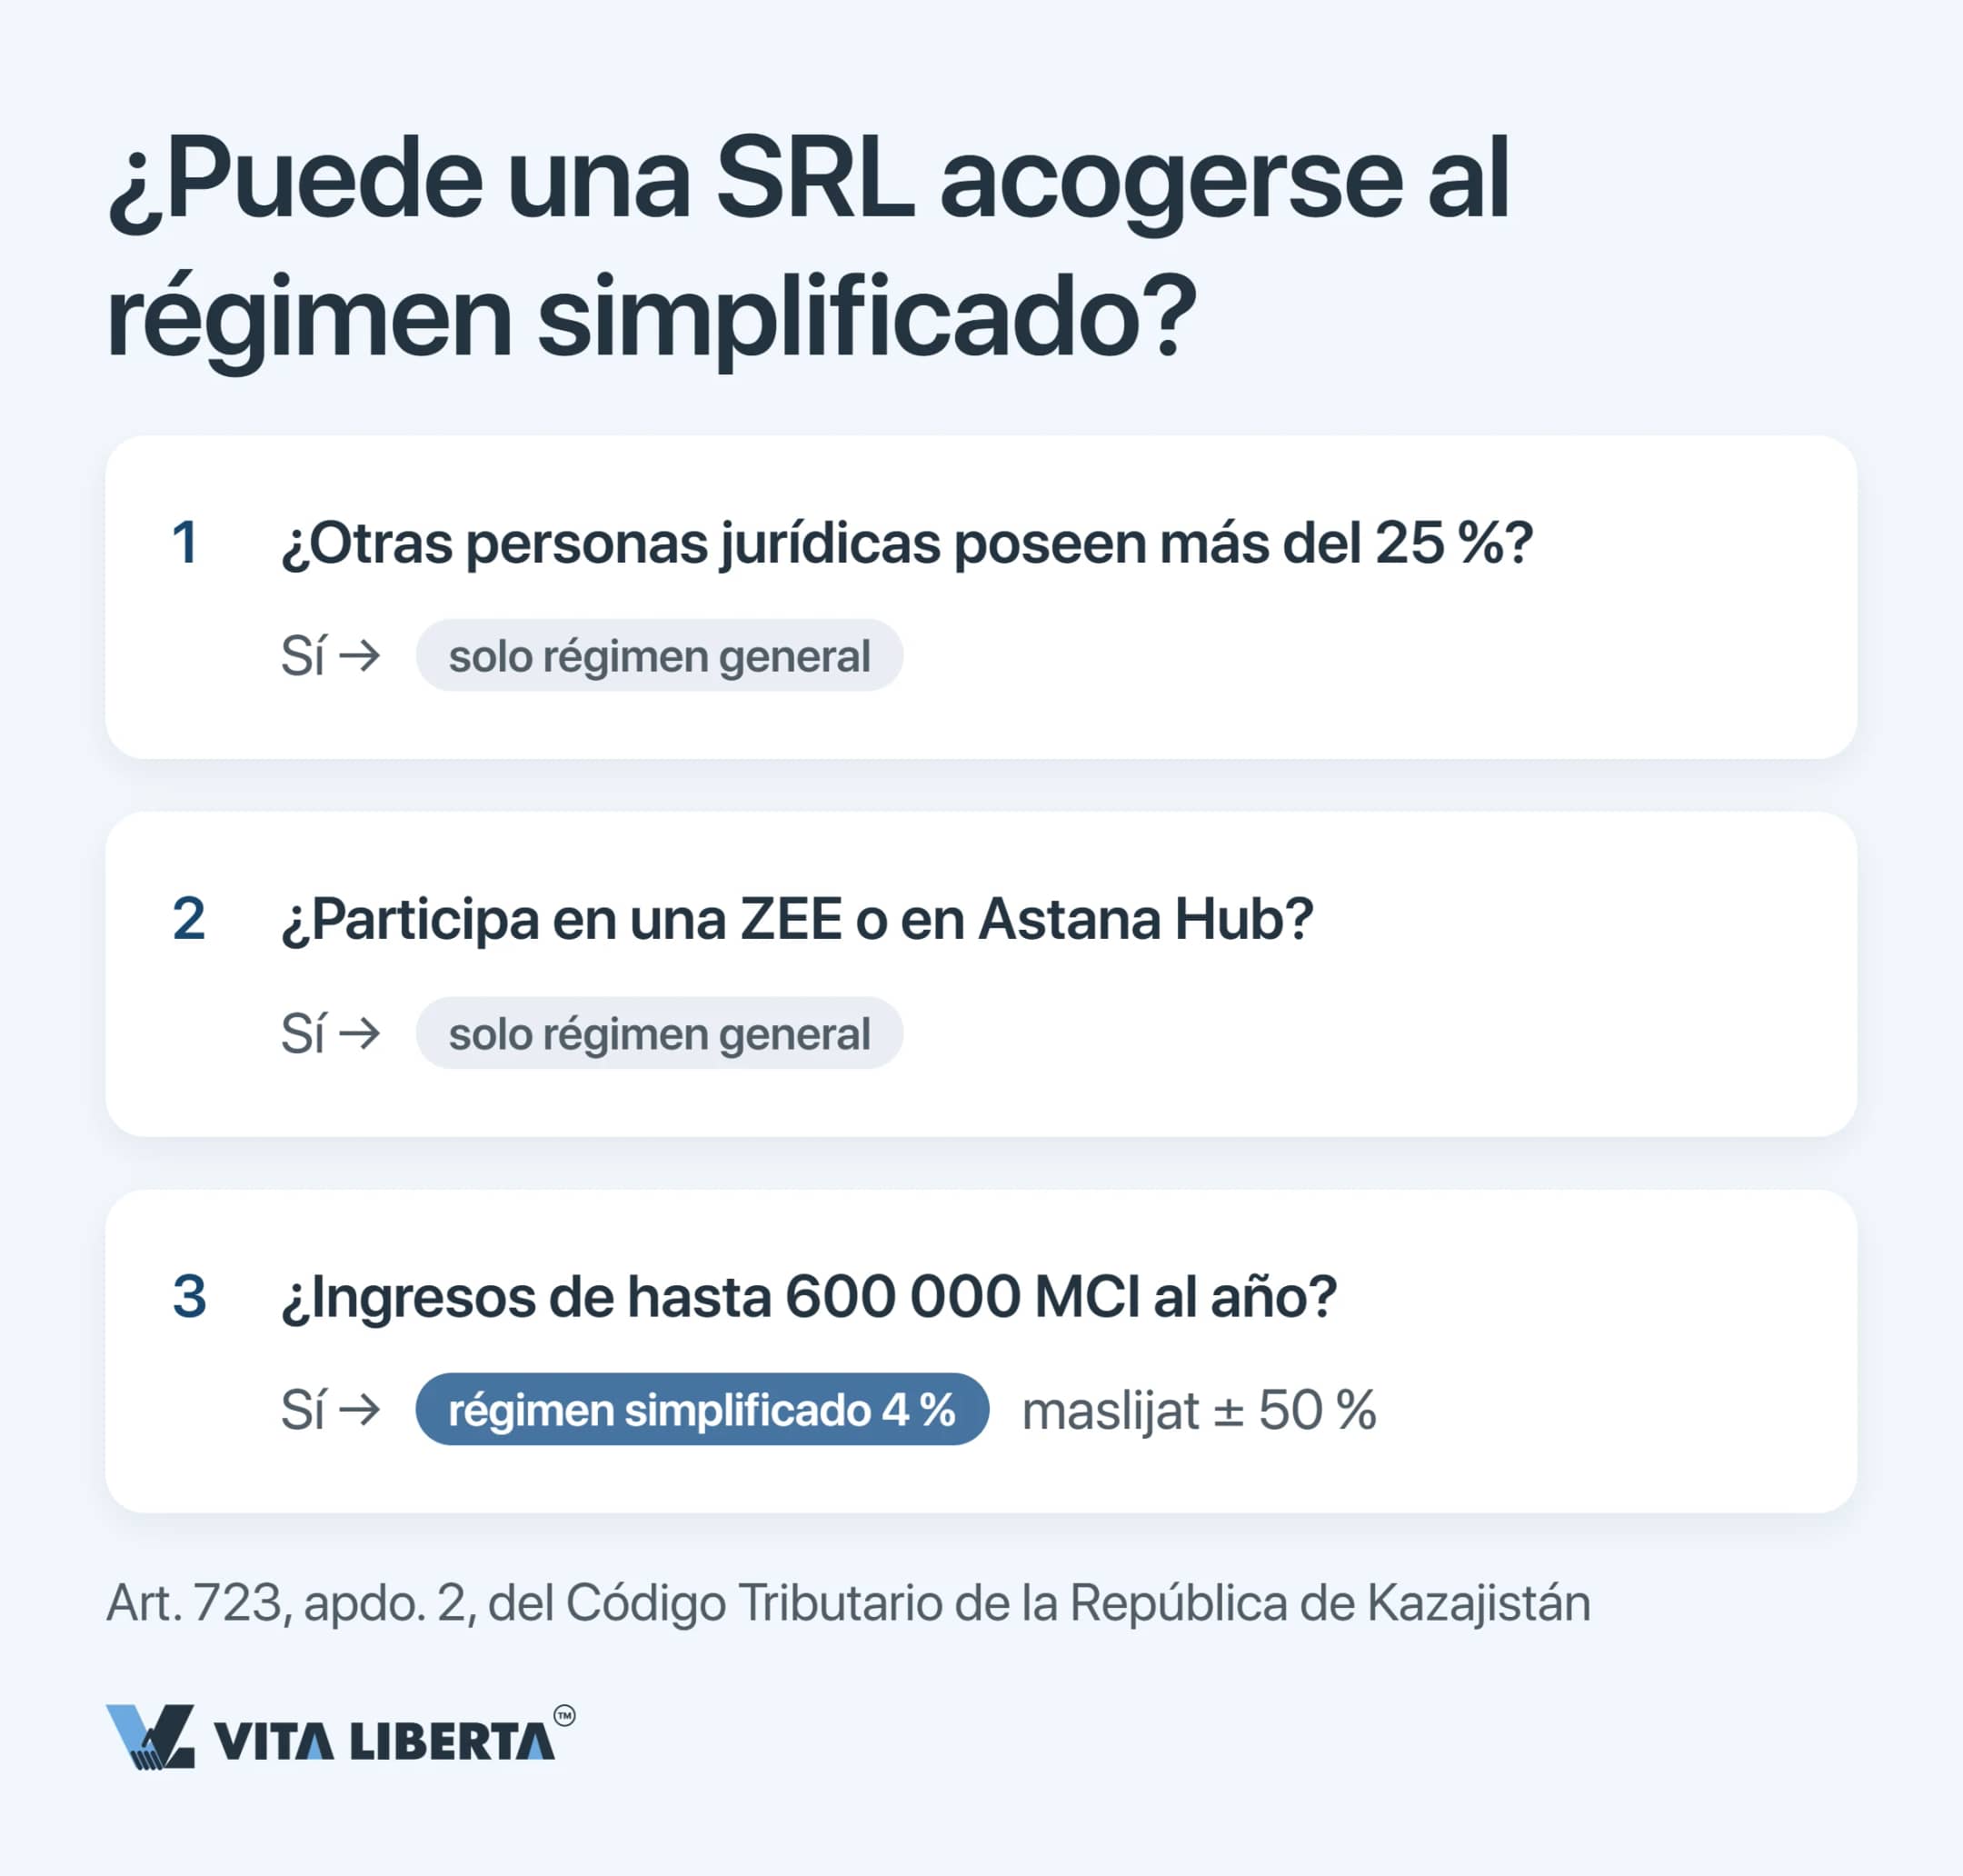
De los siete regímenes fiscales especiales anteriores, la reforma ha conservado tres; la patente y el impuesto minorista desaparecen del nuevo código. Los trabajadores por cuenta propia y las explotaciones campesinas o agrarias tienen ahora regímenes propios, y al resto de la pequeña empresa le queda una única vía: la declaración simplificada. Pueden acogerse a ella los empresarios individuales y las personas jurídicas residentes con ingresos anuales de hasta 600.000 MCI, es decir, 2595 millones de tenges con el índice de 2026.
El artículo 726 fija el tipo del IPN o del impuesto sobre sociedades en el 4%. Sin embargo, la cifra definitiva de cada territorio la decide el maslijat (asamblea representativa local) de la región, ciudad o distrito. Puede bajarla o subirla hasta la mitad, lo que deja una horquilla del 2% al 6%. La mayoría la rebajó para 2026: en Astaná y Almaty, quienes tributan por la declaración simplificada pagan un 3%. Más detalles en nuestro análisis de la declaración simplificada.
Para un inversor extranjero pesa más otra norma: el artículo 723, apartado 2, subapartado 1). Si otras personas jurídicas poseen más del 25% del capital de una entidad, la declaración simplificada le queda vedada. Una TOO filial de una empresa extranjera no supera ese filtro. Los participantes en una ZEE y en Astana Hub quedan excluidos por un subapartado aparte.
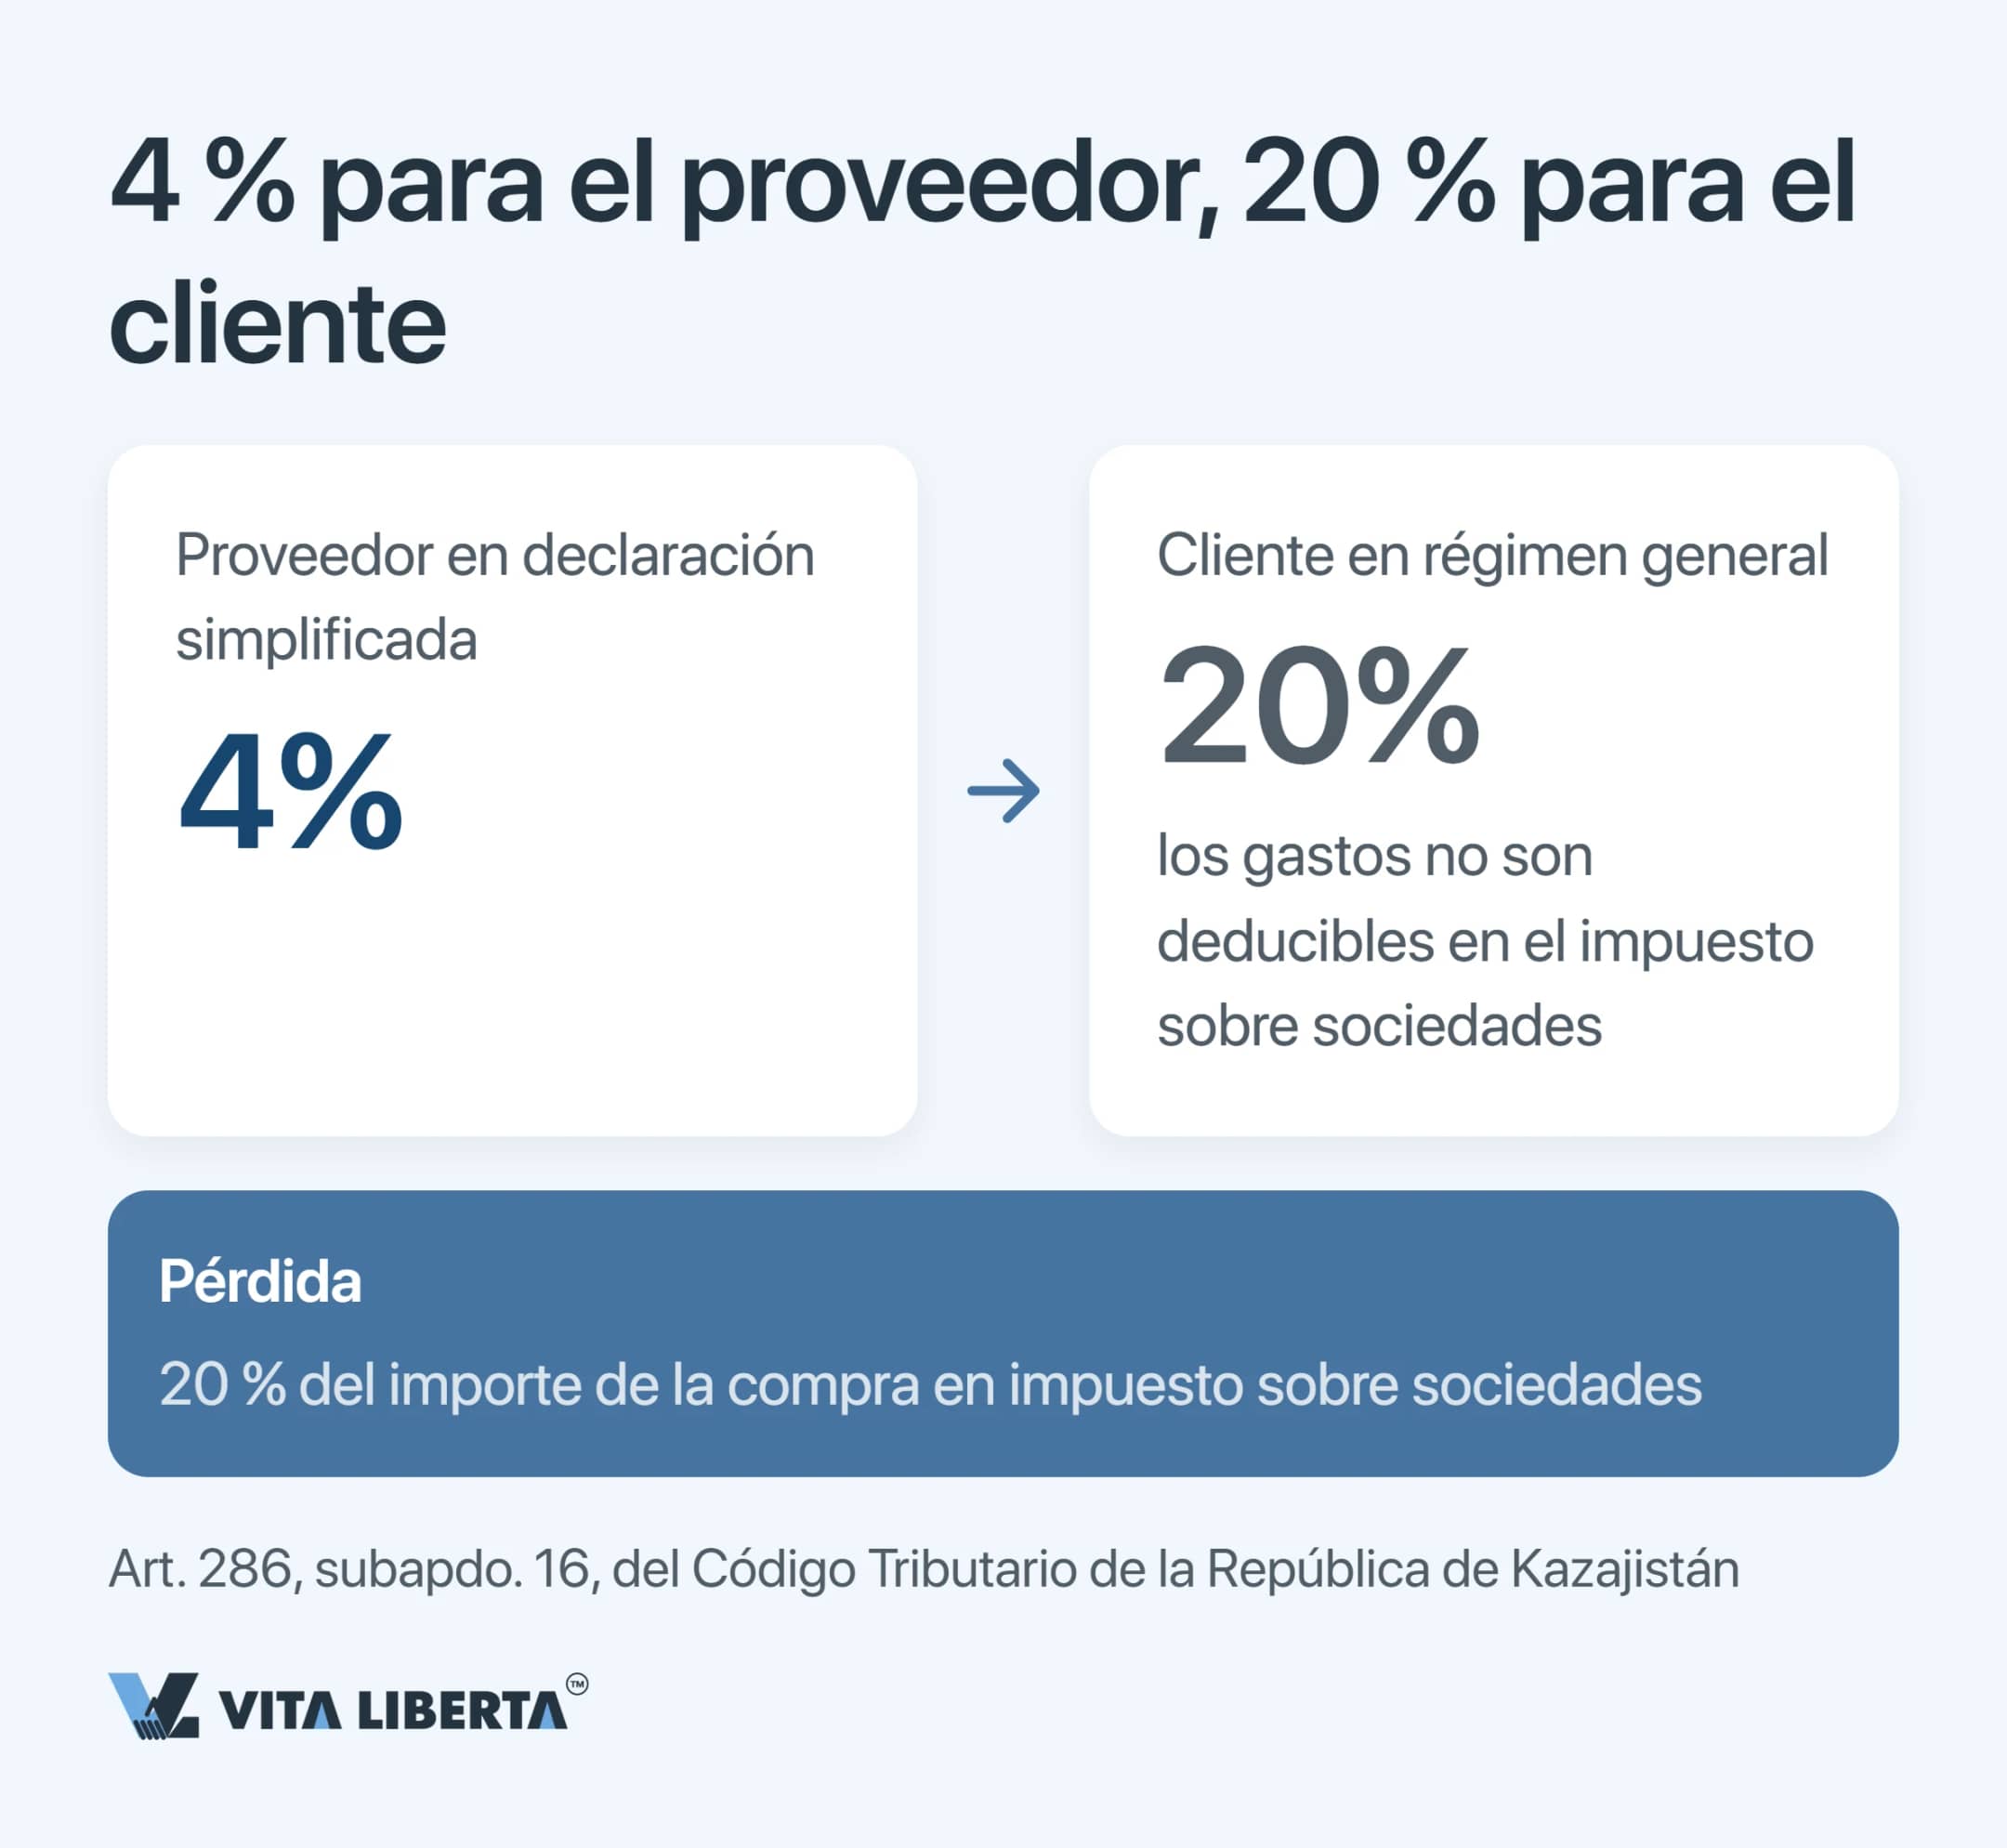
Importante: según el artículo 286, subapartado 16), el cliente sujeto al régimen general pierde la deducción en el impuesto sobre sociedades si, el día en que recibió los bienes, obras o servicios, su proveedor tributaba por la declaración simplificada. El tipo bajo del proveedor (un 4% según el código) acaba pagándolo el comprador: el importe de la compra permanece en su base imponible y tributa al 20%.
El artículo 726 fija el tipo del IPN o del impuesto sobre sociedades en el 4%. Sin embargo, la cifra definitiva de cada territorio la decide el maslijat (asamblea representativa local) de la región, ciudad o distrito. Puede bajarla o subirla hasta la mitad, lo que deja una horquilla del 2% al 6%. La mayoría la rebajó para 2026: en Astaná y Almaty, quienes tributan por la declaración simplificada pagan un 3%. Más detalles en nuestro análisis de la declaración simplificada.
Para un inversor extranjero pesa más otra norma: el artículo 723, apartado 2, subapartado 1). Si otras personas jurídicas poseen más del 25% del capital de una entidad, la declaración simplificada le queda vedada. Una TOO filial de una empresa extranjera no supera ese filtro. Los participantes en una ZEE y en Astana Hub quedan excluidos por un subapartado aparte.
Importante: según el artículo 286, subapartado 16), el cliente sujeto al régimen general pierde la deducción en el impuesto sobre sociedades si, el día en que recibió los bienes, obras o servicios, su proveedor tributaba por la declaración simplificada. El tipo bajo del proveedor (un 4% según el código) acaba pagándolo el comprador: el importe de la compra permanece en su base imponible y tributa al 20%.
Impuestos en Kazajistán en 2026: conclusiones estratégicas
Aquí está la paradoja: el tipo del impuesto sobre sociedades no se ha movido y, sin embargo, muchas empresas con capital extranjero pagan más. Lo explican el IVA del 16%, un umbral reducido a la mitad, las deducciones que pierden los clientes de proveedores en régimen simplificado y las nuevas obligaciones sobre los pagos al exterior.
Rehaga el modelo financiero. Precios, contratos y presupuestos de nóminas calculados con los tipos de 2025 deben ajustarse a un IVA del 16% y a un impuesto social del 6% que ya nada reduce.
Revise a cada proveedor. Que una compra reduzca o no su base del impuesto sobre sociedades depende del régimen de la contraparte en la fecha de entrega.
Prepare un expediente por cada no residente. El certificado de residencia y la acreditación del beneficiario efectivo se reúnen antes del pago, no después de una inspección.
En definitiva, el código de 2026 es menos una lista de tipos nuevos que una nueva arquitectura de las relaciones con las contrapartes. Quien ha rediseñado contratos y cadena de suministro conforme a ella convierte la obligación tributaria en una herramienta para gestionar el valor de su negocio.
Rehaga el modelo financiero. Precios, contratos y presupuestos de nóminas calculados con los tipos de 2025 deben ajustarse a un IVA del 16% y a un impuesto social del 6% que ya nada reduce.
Revise a cada proveedor. Que una compra reduzca o no su base del impuesto sobre sociedades depende del régimen de la contraparte en la fecha de entrega.
Prepare un expediente por cada no residente. El certificado de residencia y la acreditación del beneficiario efectivo se reúnen antes del pago, no después de una inspección.
En definitiva, el código de 2026 es menos una lista de tipos nuevos que una nueva arquitectura de las relaciones con las contrapartes. Quien ha rediseñado contratos y cadena de suministro conforme a ella convierte la obligación tributaria en una herramienta para gestionar el valor de su negocio.
Ajustamos su contabilidad fiscal al nuevo código
- Elección del régimen para su TOO
- Comprobación de proveedores en regímenes especiales
- Acompañamiento en pagos a no residentes
Fiscalidad de una TOO con capital extranjero en Kazajistán: 5 preguntas clave
¿Cuándo tiene que darse de alta mi TOO en el IVA en Kazajistán y cómo conservo el derecho a deducir el IVA soportado?
¿Qué retención se aplica a los dividendos que cobro de Kazajistán como socio no residente?
Al pagar a un consultor extranjero, ¿debe mi TOO practicar retención y cómo afecta eso a su IVA?
¿Qué ha cambiado en la renta de mis empleados y cuánto le cuestan ahora las nóminas a mi TOO?
Вся представленная на сайте информация, касающаяся стоимости оказываемых услуг носит информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ст. 395 ГК РК. Интернет-сайт vitaliberta.kz составлен с вниманием к деталям в отношении законодательных требований, в том числе путем анализа судебной практики. Несмотря на это, компания ТОО "Вита Либерта" не может гарантировать безошибочность и точность содержащейся на сайте информации.