

ИПН, ОПВ, ОПВР, ВОСМС и СО в 2026 году: какие налоги с зарплаты платит работодатель в Казахстане
22 октября, 2026
Январь 2026 года перестроил привычный зарплатный расчёт казахстанского работодателя. Из семи обязательных начислений прежними остались лишь два, у остальных сдвинулась ставка, база или потолок.
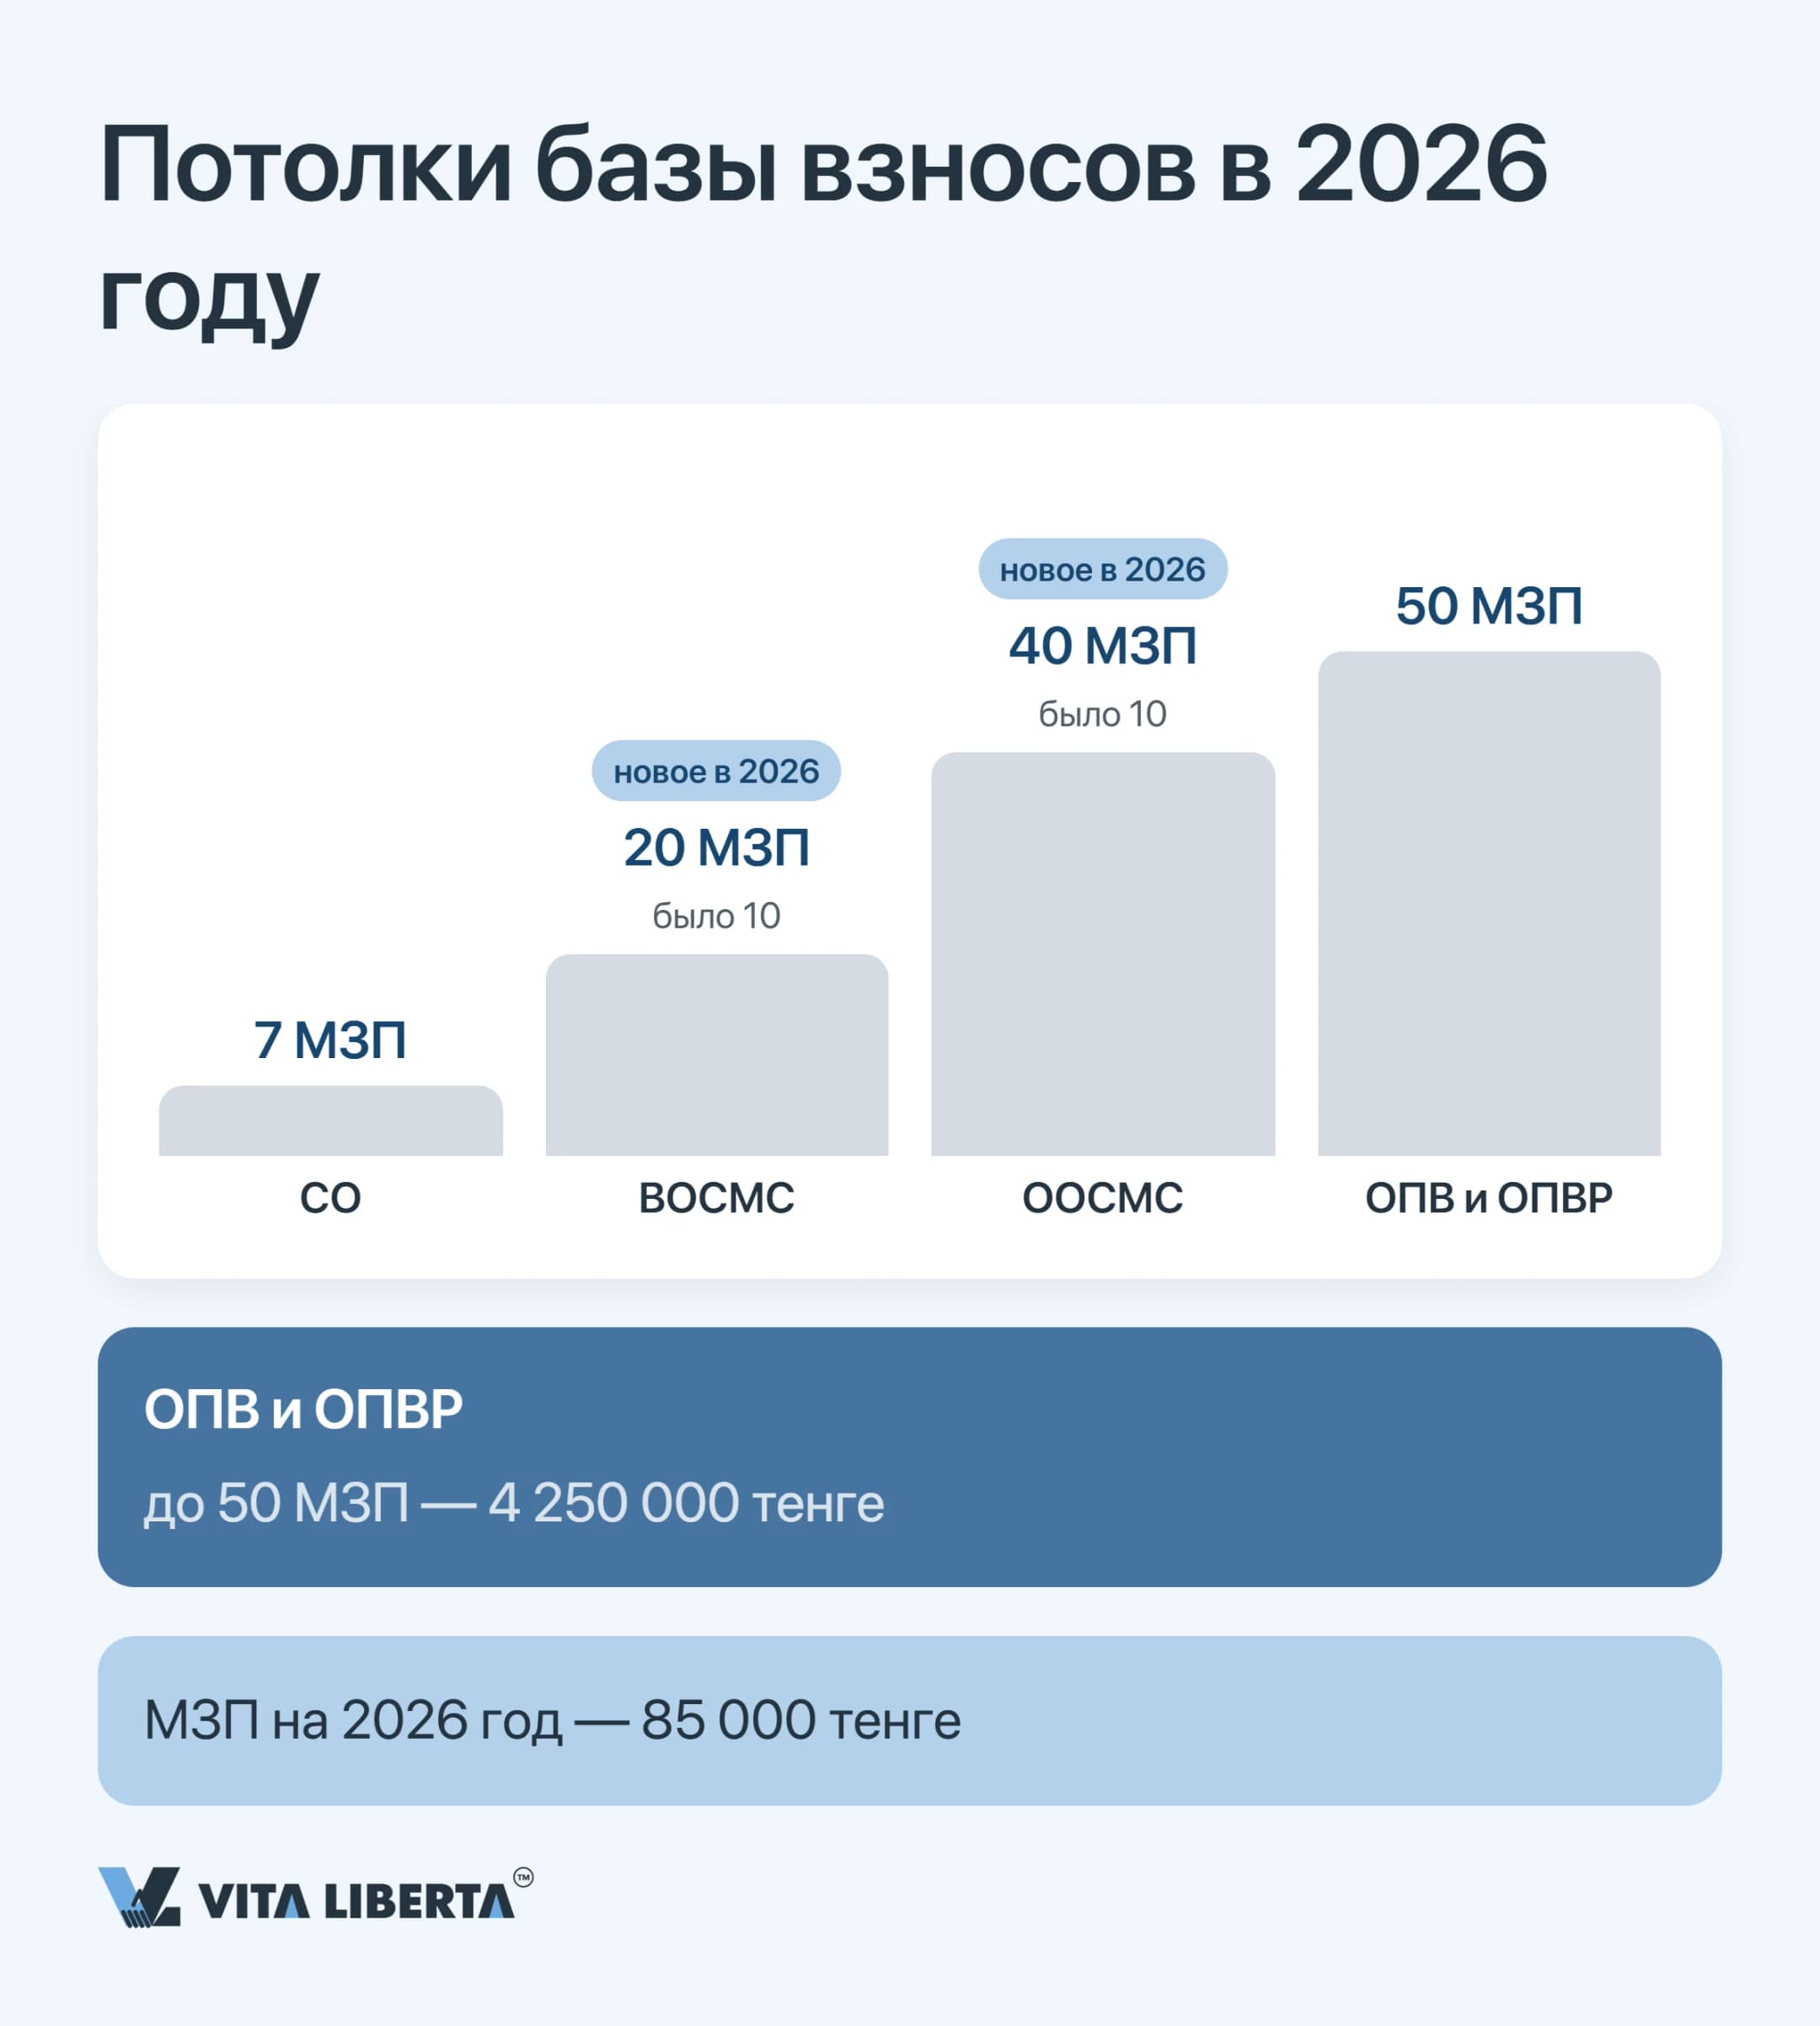
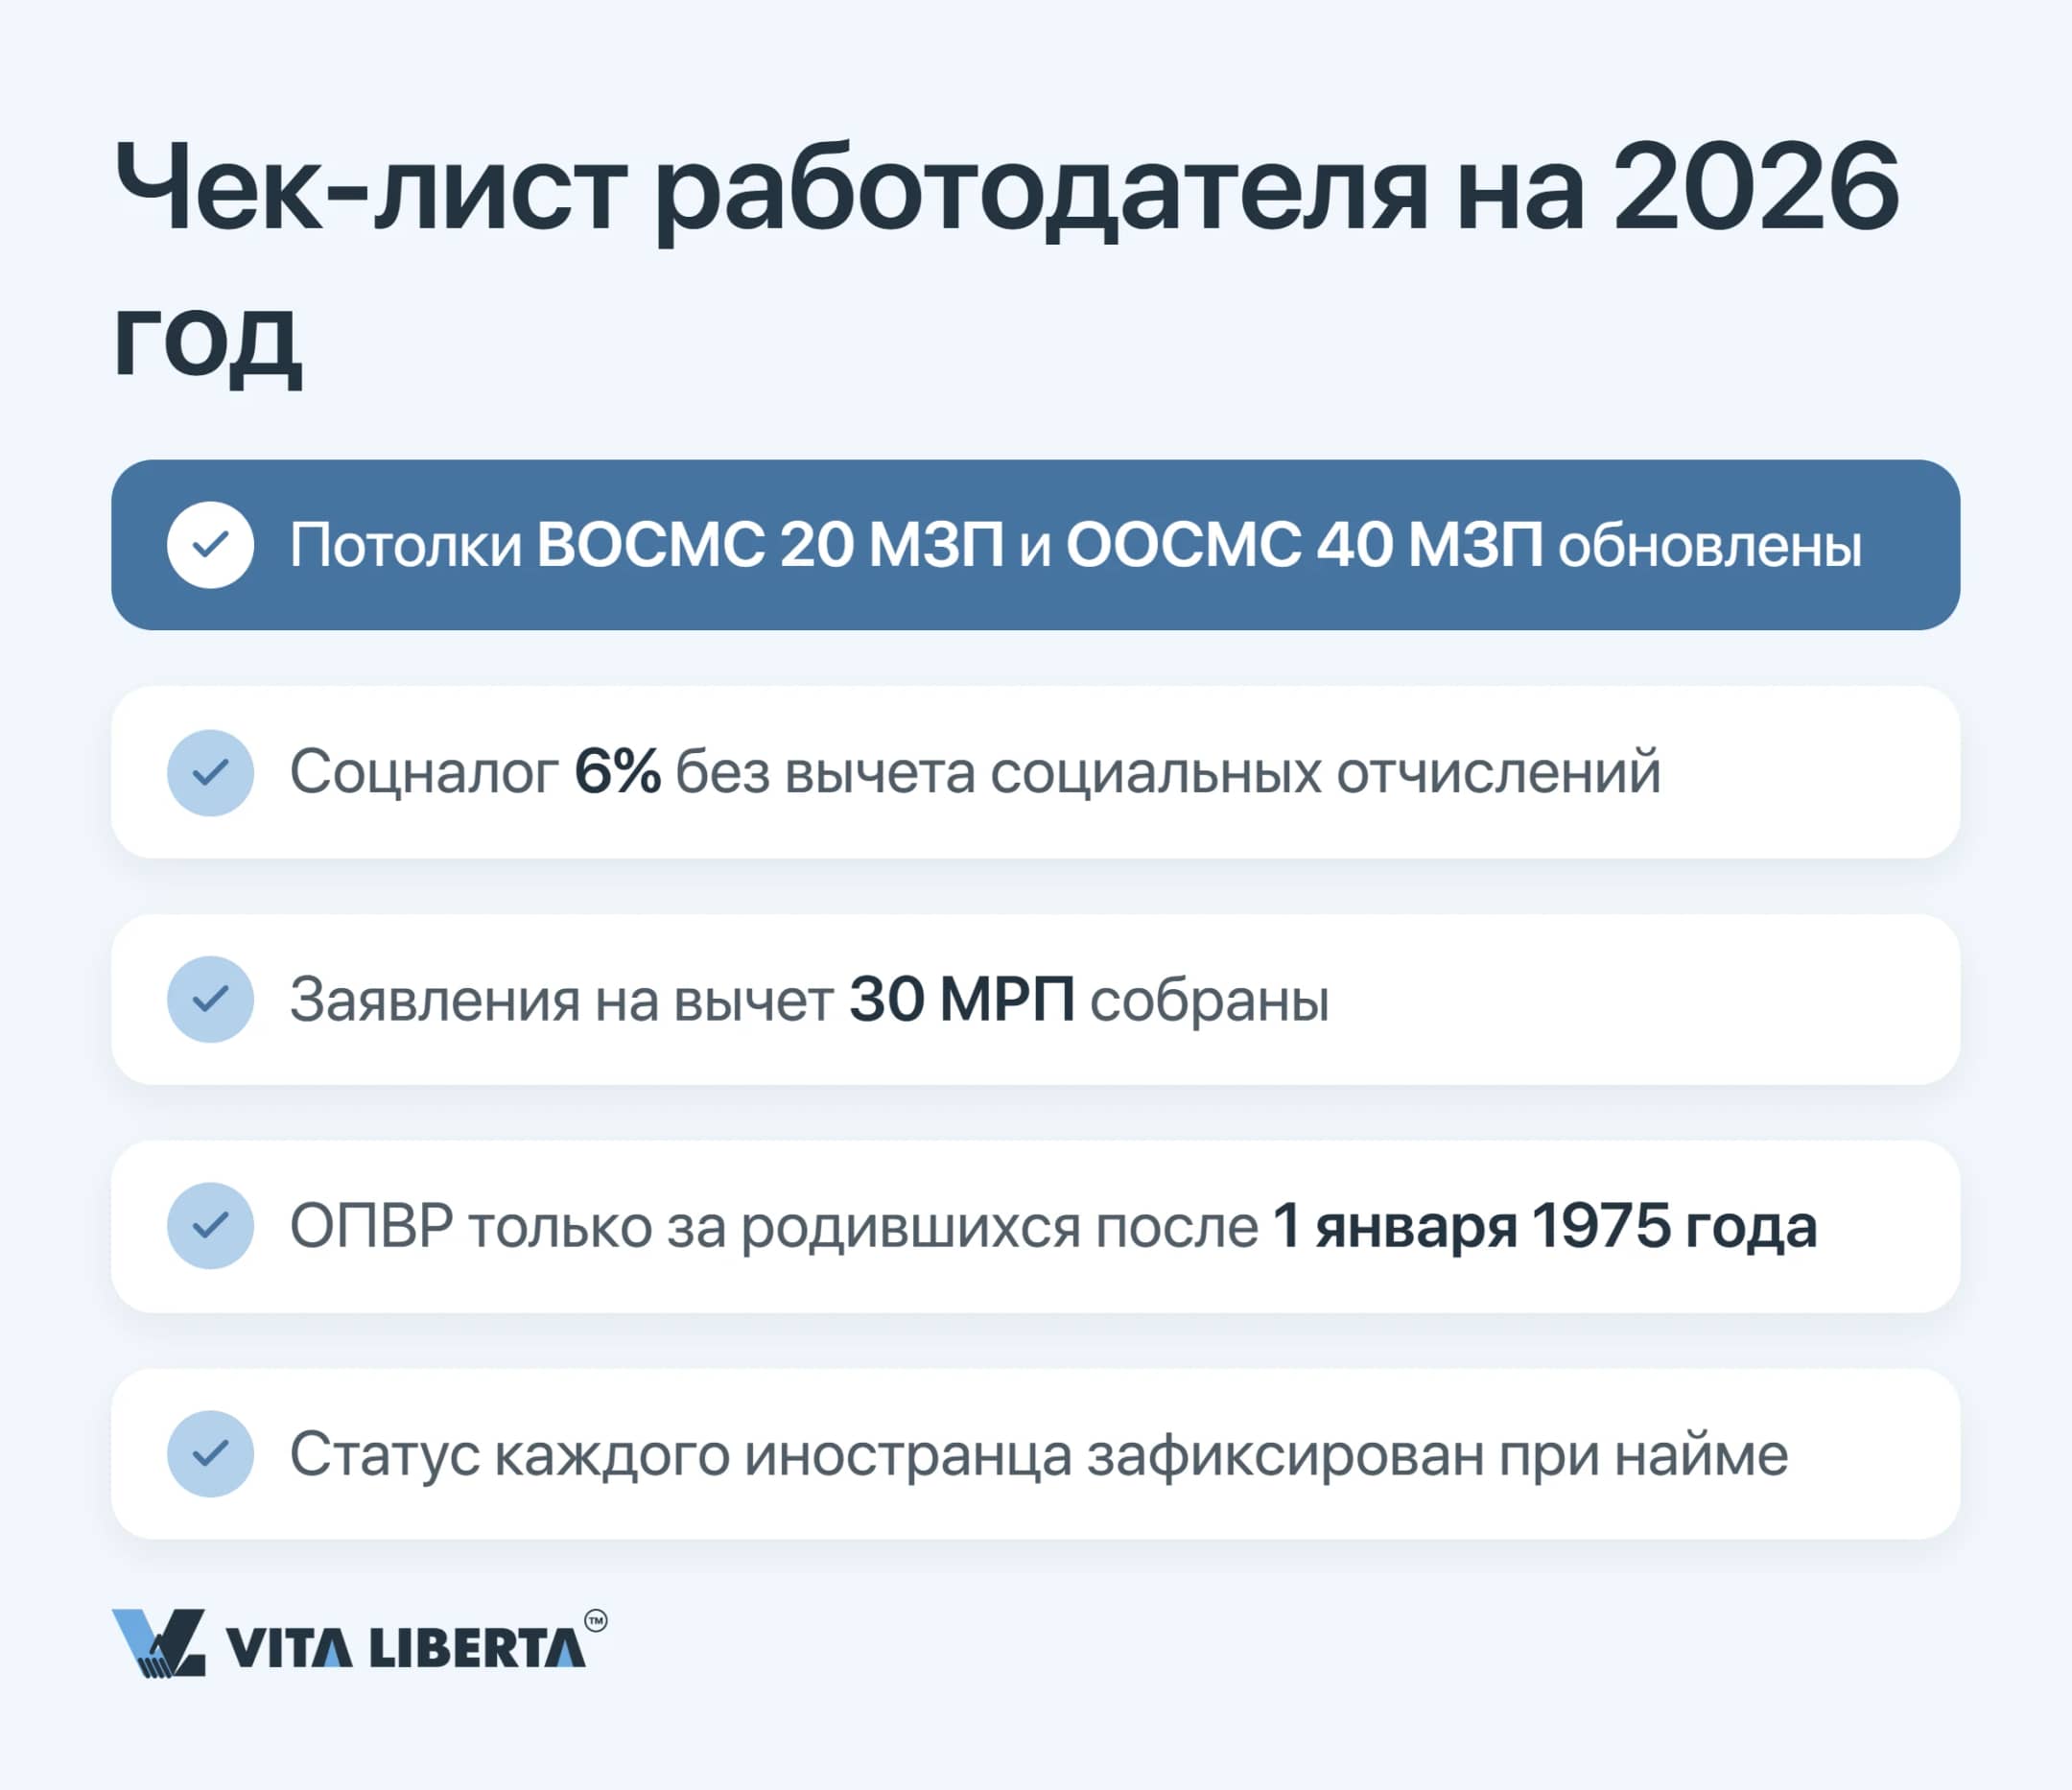
Точка отсчёта — новый Налоговый кодекс. Это Кодекс РК «О налогах и других обязательных платежах в бюджет» от 18 июля 2025 года № 214-VIII ЗРК, и действует он с первого дня 2026 года. Одновременно поправлены Социальный кодекс РК (№ 224-VII ЗРК, принят 20 апреля 2023 года) и закон об ОСМС — Закон РК от 16 ноября 2015 года № 405-V. Бухгалтеру работодателя стоит запомнить четыре поворота. Подоходный налог перестал быть плоским. Базовый вычет вырос с 14 МРП до 30 МРП. Соцналог снизился с 11 до 6%, но засчитывать в него СО больше нельзя. Медицинские платежи теперь упираются в потолок 20 МЗП у сотрудника и 40 МЗП у компании. ОПВ, СО и ставки ОСМС не менялись, ОПВР по заранее утверждённому графику подросли до 3,5%.
Острее всего перемены ощущают компании с иностранным капиталом. Если перенести прошлогодний шаблон расчёта в учётную систему без ревизии, расхождения всплывут уже по итогам первого квартала: в соцналоге, в лимитах для топ-менеджеров и в статусах сотрудников-иностранцев.
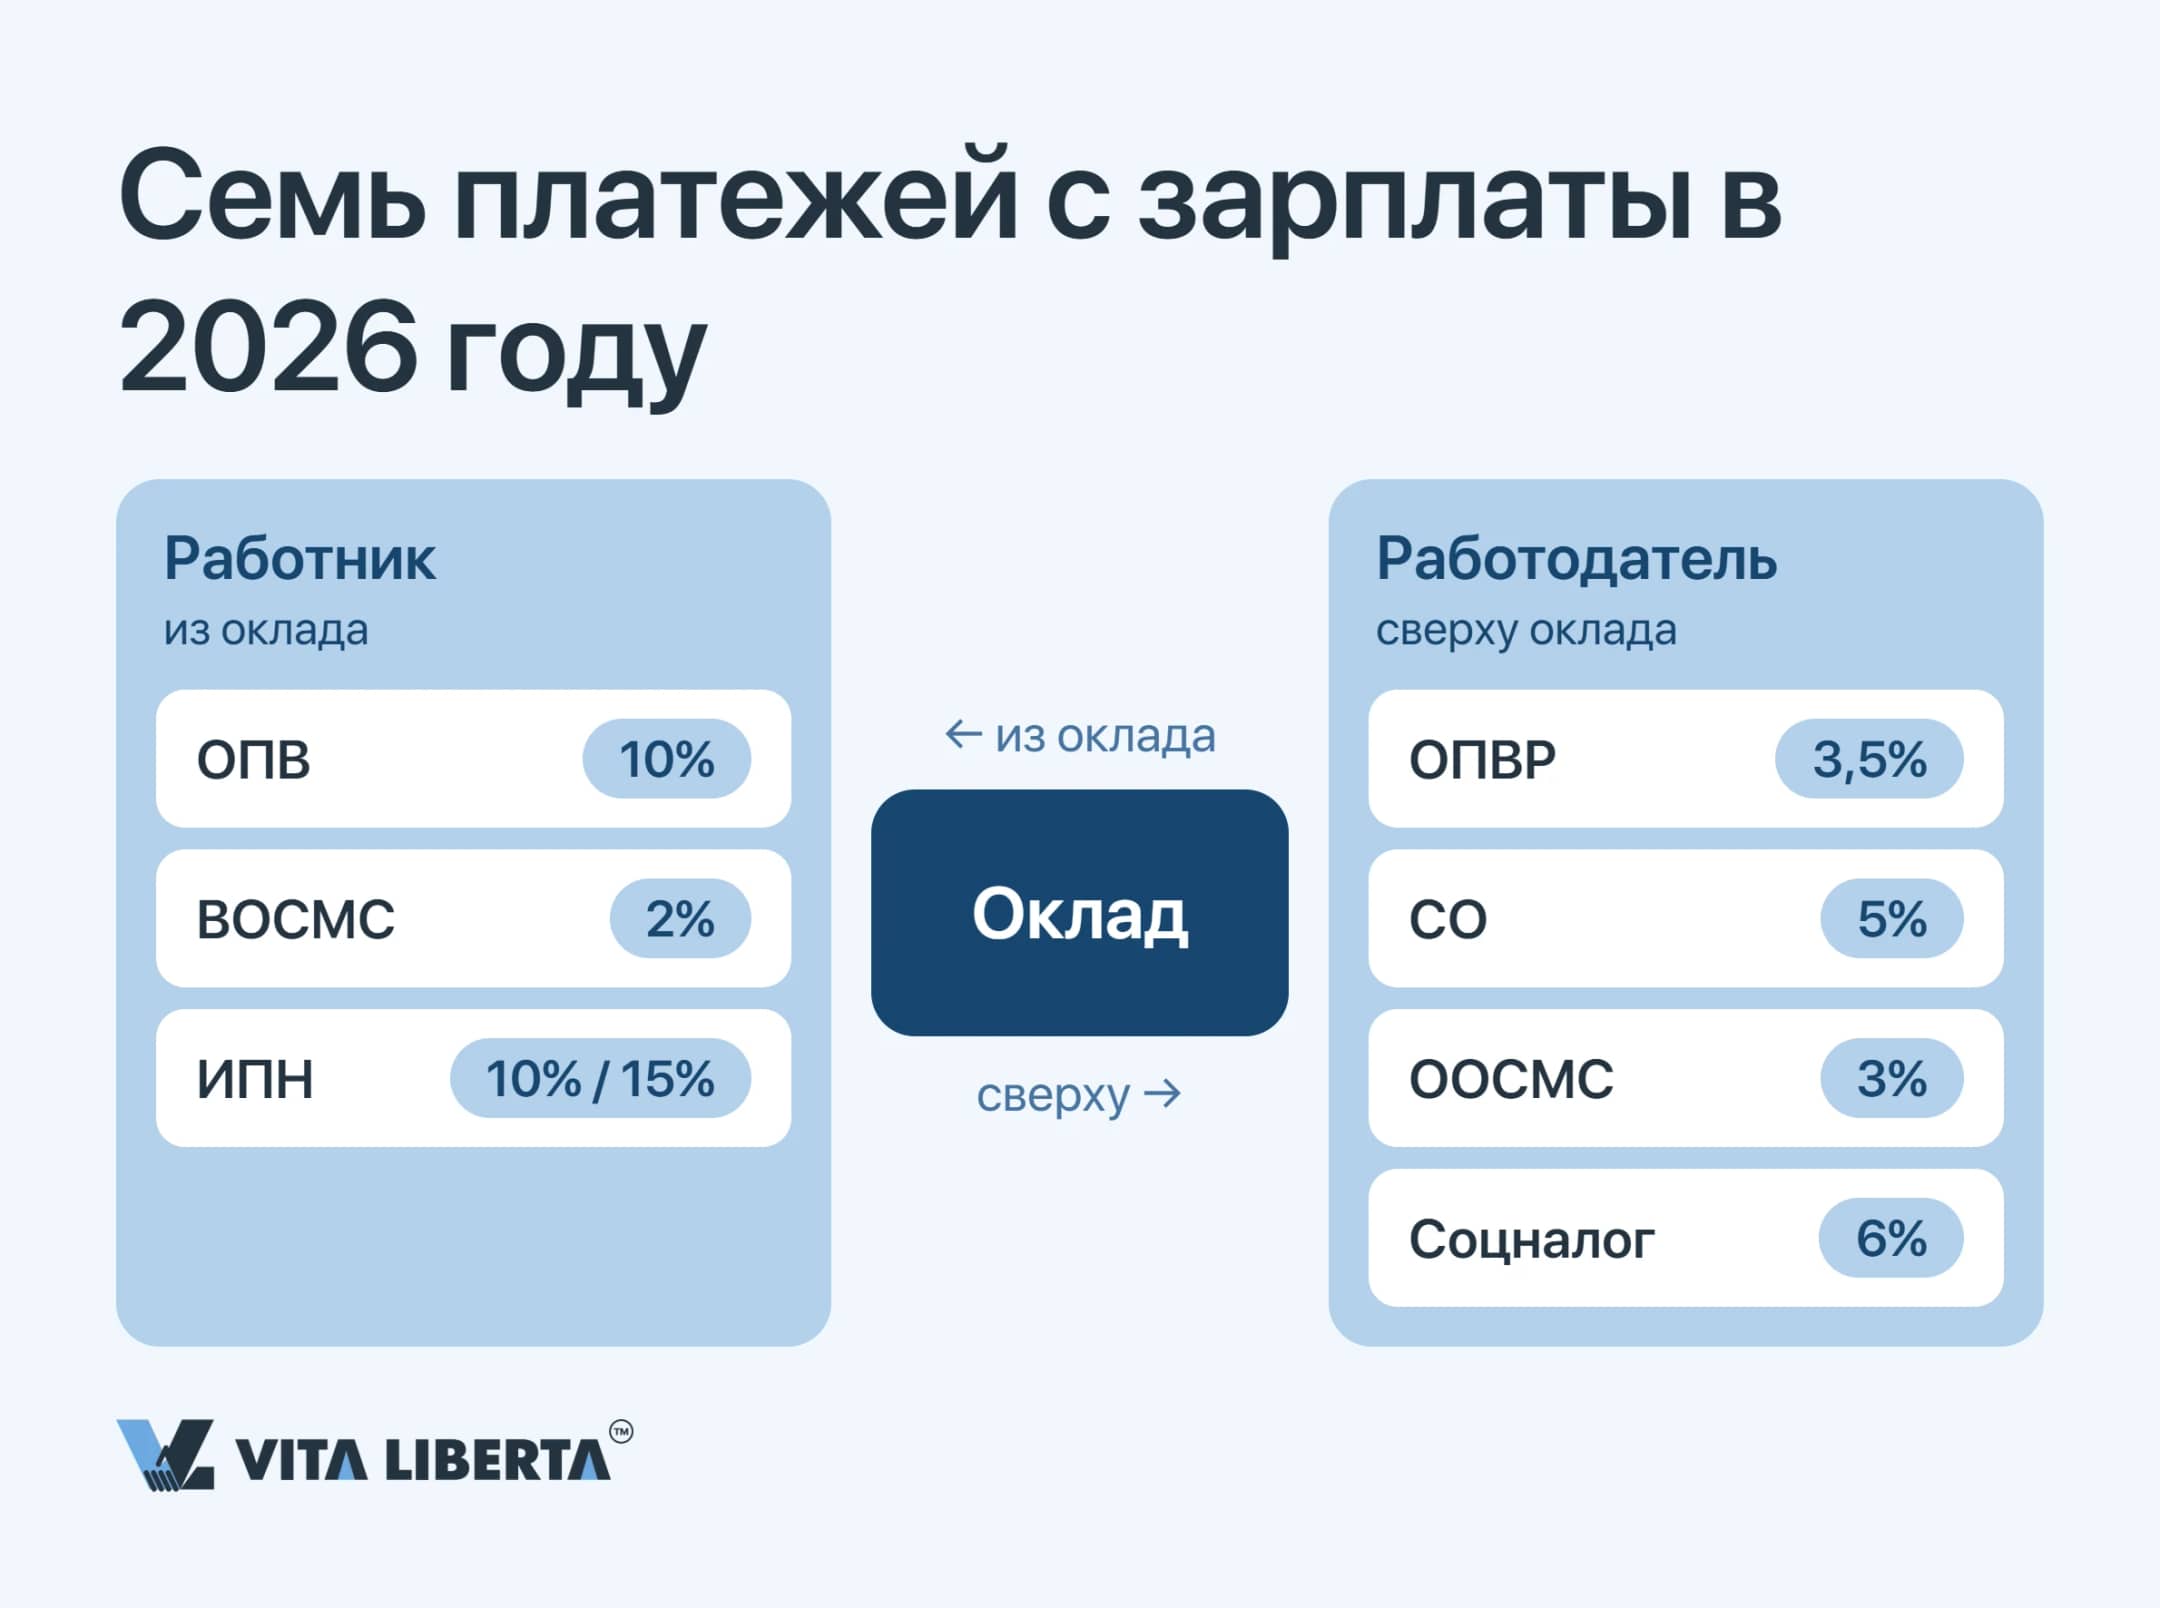
Семь платежей с зарплаты: что удерживается, а что платится сверху
Опорные цифры года записаны в статье 7 бюджетного закона на трёхлетку 2026–2028 (Закон РК № 239-VIII ЗРК, подписан 8 декабря 2025 года). Минимальная зарплата, МЗП (minimum monthly wage), сохранена на уровне 85 000 тенге — к ней привязаны «пол» и «потолок» для взносов и отчислений. МРП (Monthly Calculation Index, MCI) подняли до 4 325 тенге. В этих единицах выражены граница прогрессии подоходного налога, базовый вычет и минимум для соцналога.
ИПН: прогрессия 10% и 15%
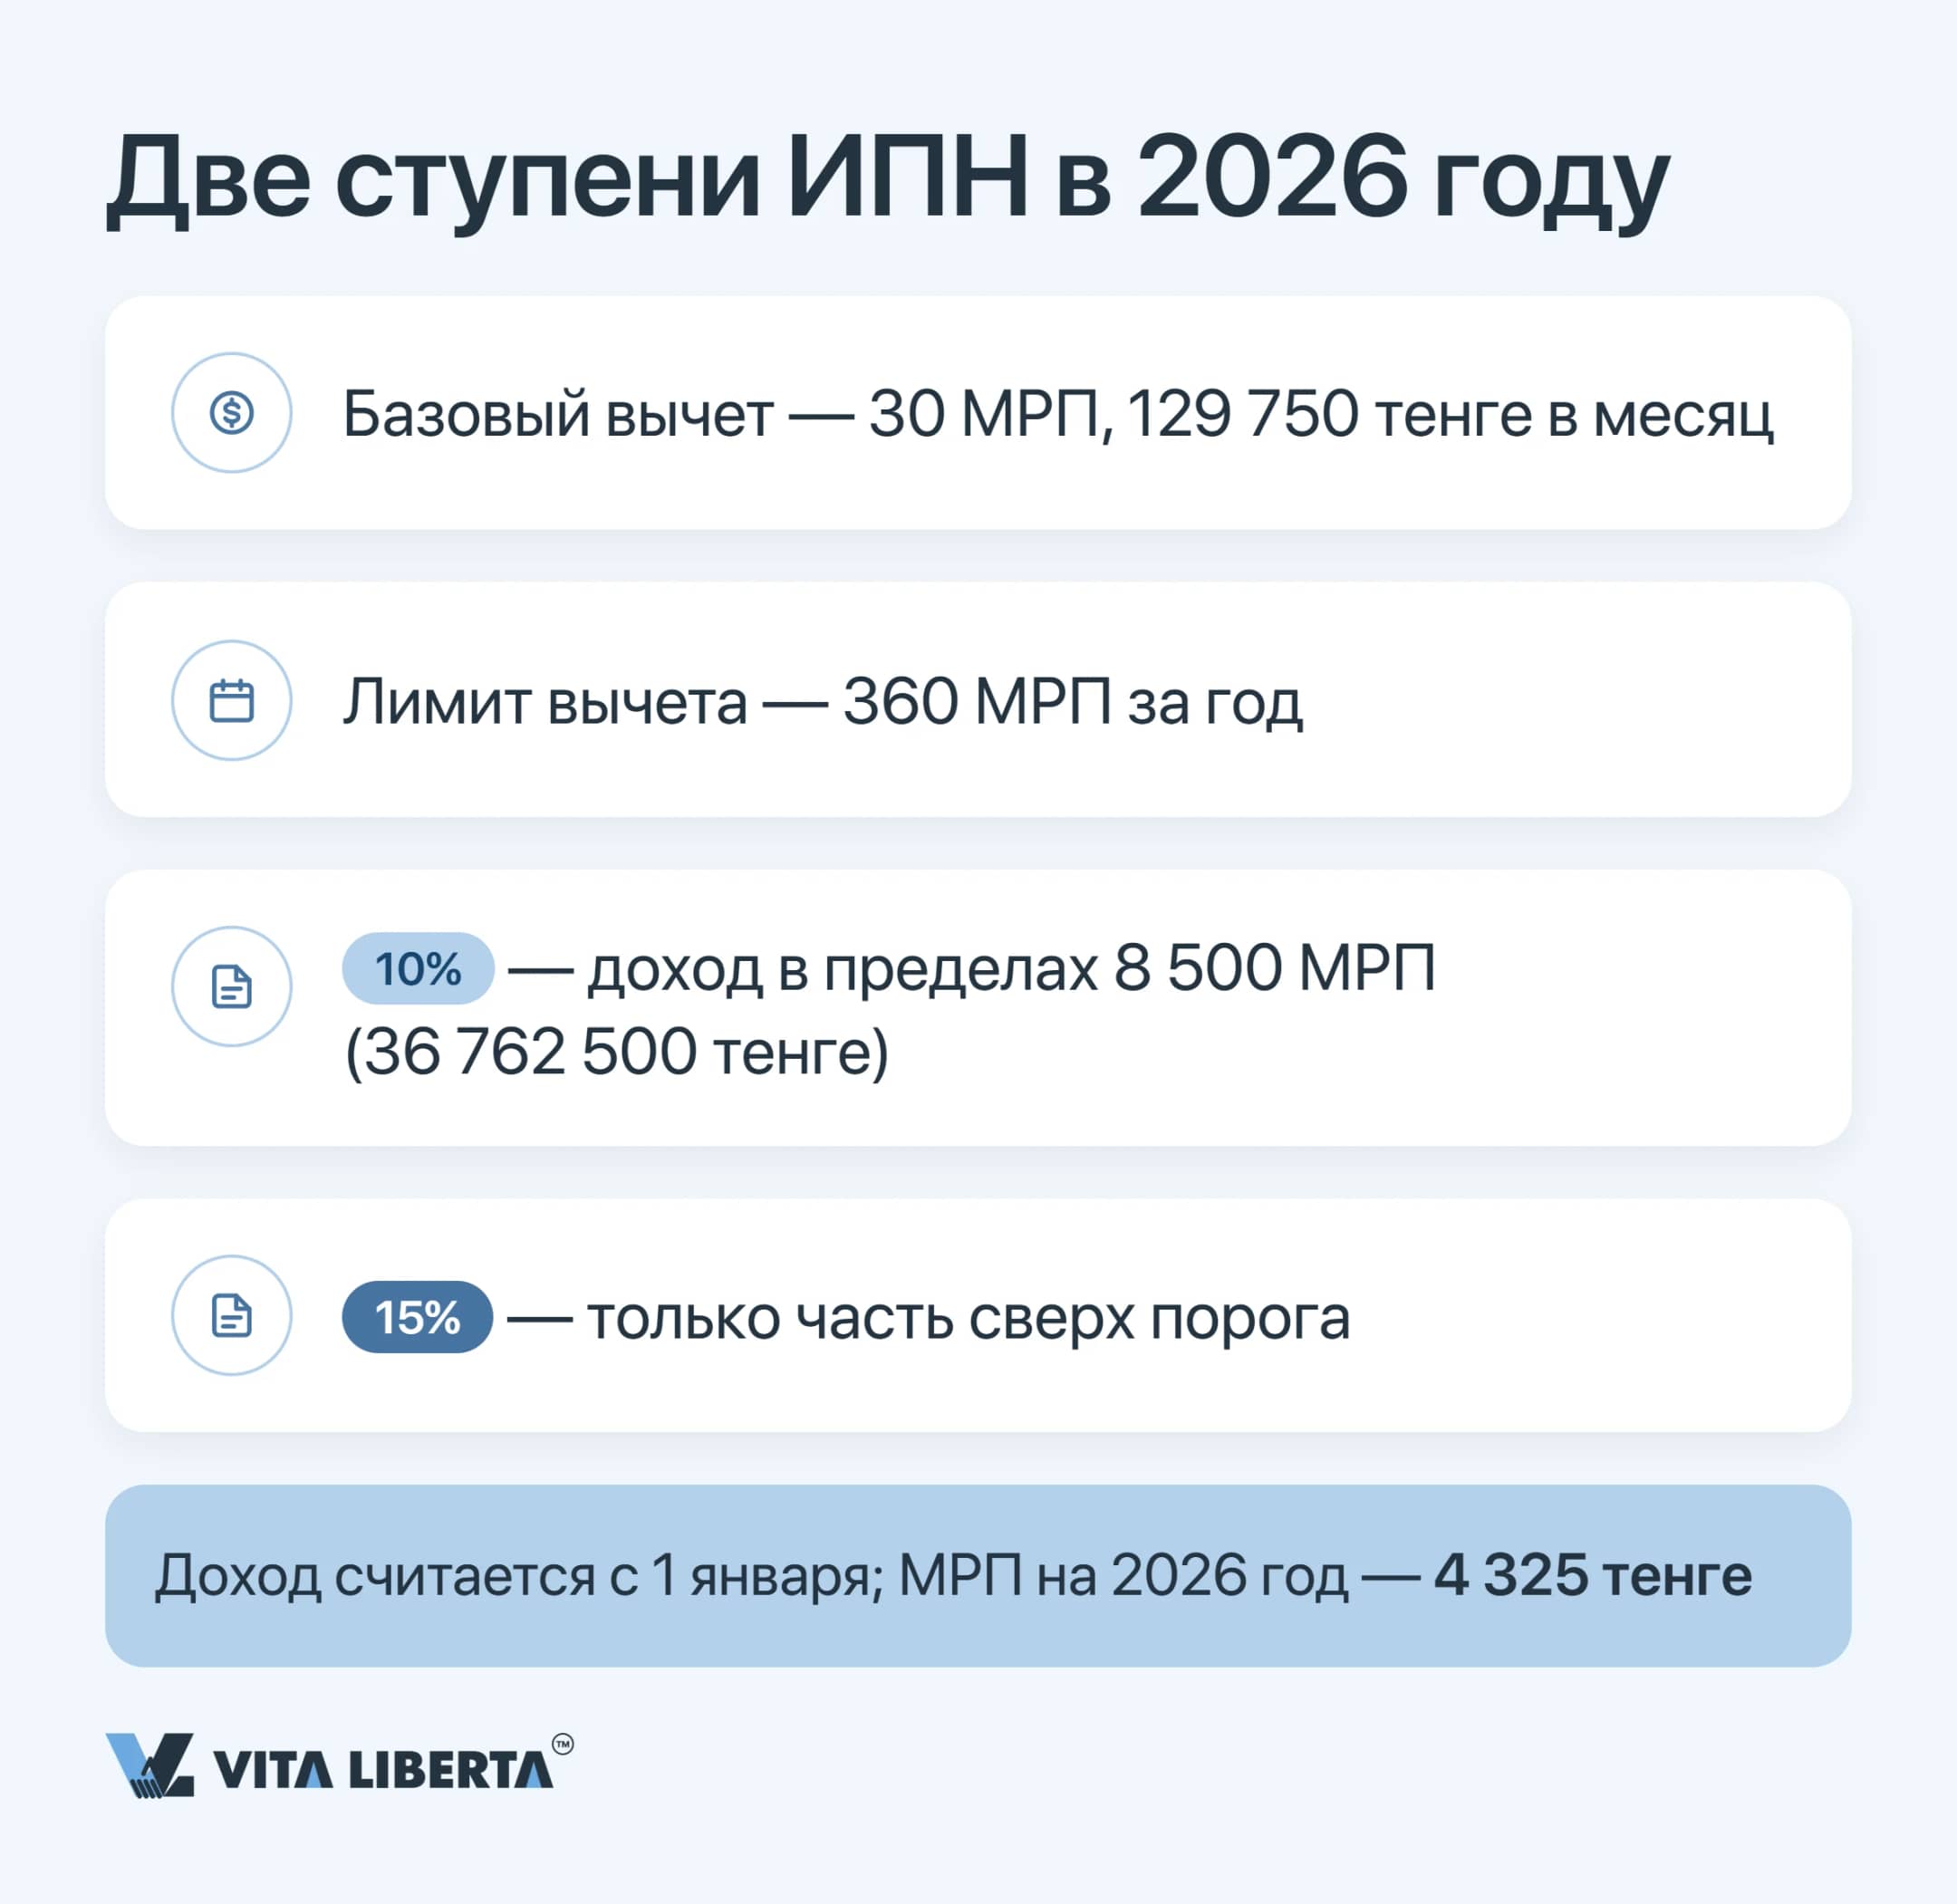
Шкалу ИПН (Personal Income Tax, PIT) из двух ступеней задаёт пункт 1 статьи 363 Налогового кодекса. Нижняя ступень, 10%, покрывает облагаемый доход за год до 8 500 МРП; по МРП текущего года это 36 762 500 тенге. Верхняя, 15%, применяется только к той части, что оказалась выше черты. Отследить момент пересечения помогает учёт облагаемого дохода сотрудника накопительно с января. Ежемесячный базовый вычет более чем удвоился: было 14 МРП, стало 30 МРП, или 129 750 тенге в 2026 году, а за год статья 403 разрешает не больше 360 МРП. Важная деталь: неиспользованный вычет одного месяца на другой не переносится. КГД МФ РК прямо указал, что 30 МРП привязаны к своему календарному месяцу. На практике с оклада примерно до 147 тыс. тенге подоходный налог не удерживается вовсе.
Пенсия и медстраховка за счёт работника: ОПВ и ВОСМС
Сотрудник сам финансирует две страховки. На пенсию идёт десятая часть заработка — это ОПВ (Obligatory Pension Contributions, OPC); облагаемая сумма за месяц ограничена 50 МЗП, или 4 250 000 тенге. На медицину — ещё 2%, ВОСМС (Obligatory Medical Insurance Contributions, OMIC). Предел для ВОСМС удвоили: вместо 10 МЗП теперь 20 МЗП, и самый крупный месячный взнос составляет 34 000 тенге. Обе суммы потом уменьшают доход, облагаемый ИПН.
Платежи работодателя сверх оклада
| Начисление | Порядок расчёта в 2026 году | Ловушка |
| Социальный налог | 6% от зарплаты, из которой убраны ОПВ и ВОСМС (ст. 557 НК) | Объект ниже 14 МРП поднимают до 60 550 тенге (ст. 556 НК). Исключение — месяц, на который пришёлся приём сотрудника или его увольнение |
| ООСМС | 3% с дохода, но не выше 40 МЗП | Учётная программа со старым лимитом 10 МЗП недосчитывает платёж за руководителя; максимум 2026 года — 102 000 тенге в месяц |
| СО | 5% с заработка без учёта ОПВ, в пределах от одной до семи МЗП (ст. 244 Социального кодекса) | У совместителя и сотрудника на полставки база всё равно не меньше одной МЗП |
| ОПВР | 3,5% с заработка в пределах от одной до пятидесяти МЗП | Не начисляются за тех, кто родился до 1975 года, за пенсионеров по возрасту, людей с инвалидностью I или II группы без срока переосвидетельствования, военных и приравненных к ним. В 2028 году ставка выйдет на 5% |
Соцналог подешевел почти вдвое, но работодатель этого не почувствует: нагрузку лишь переложили из одного платежа в другой. КГД МФ РК разъясняет без оговорок: с 2026 года СО из соцналога не вычитаются, и в бюджет, и в ГФСС уходит полная сумма.
Сколько компании стоит сотрудник с окладом 350 000 тенге
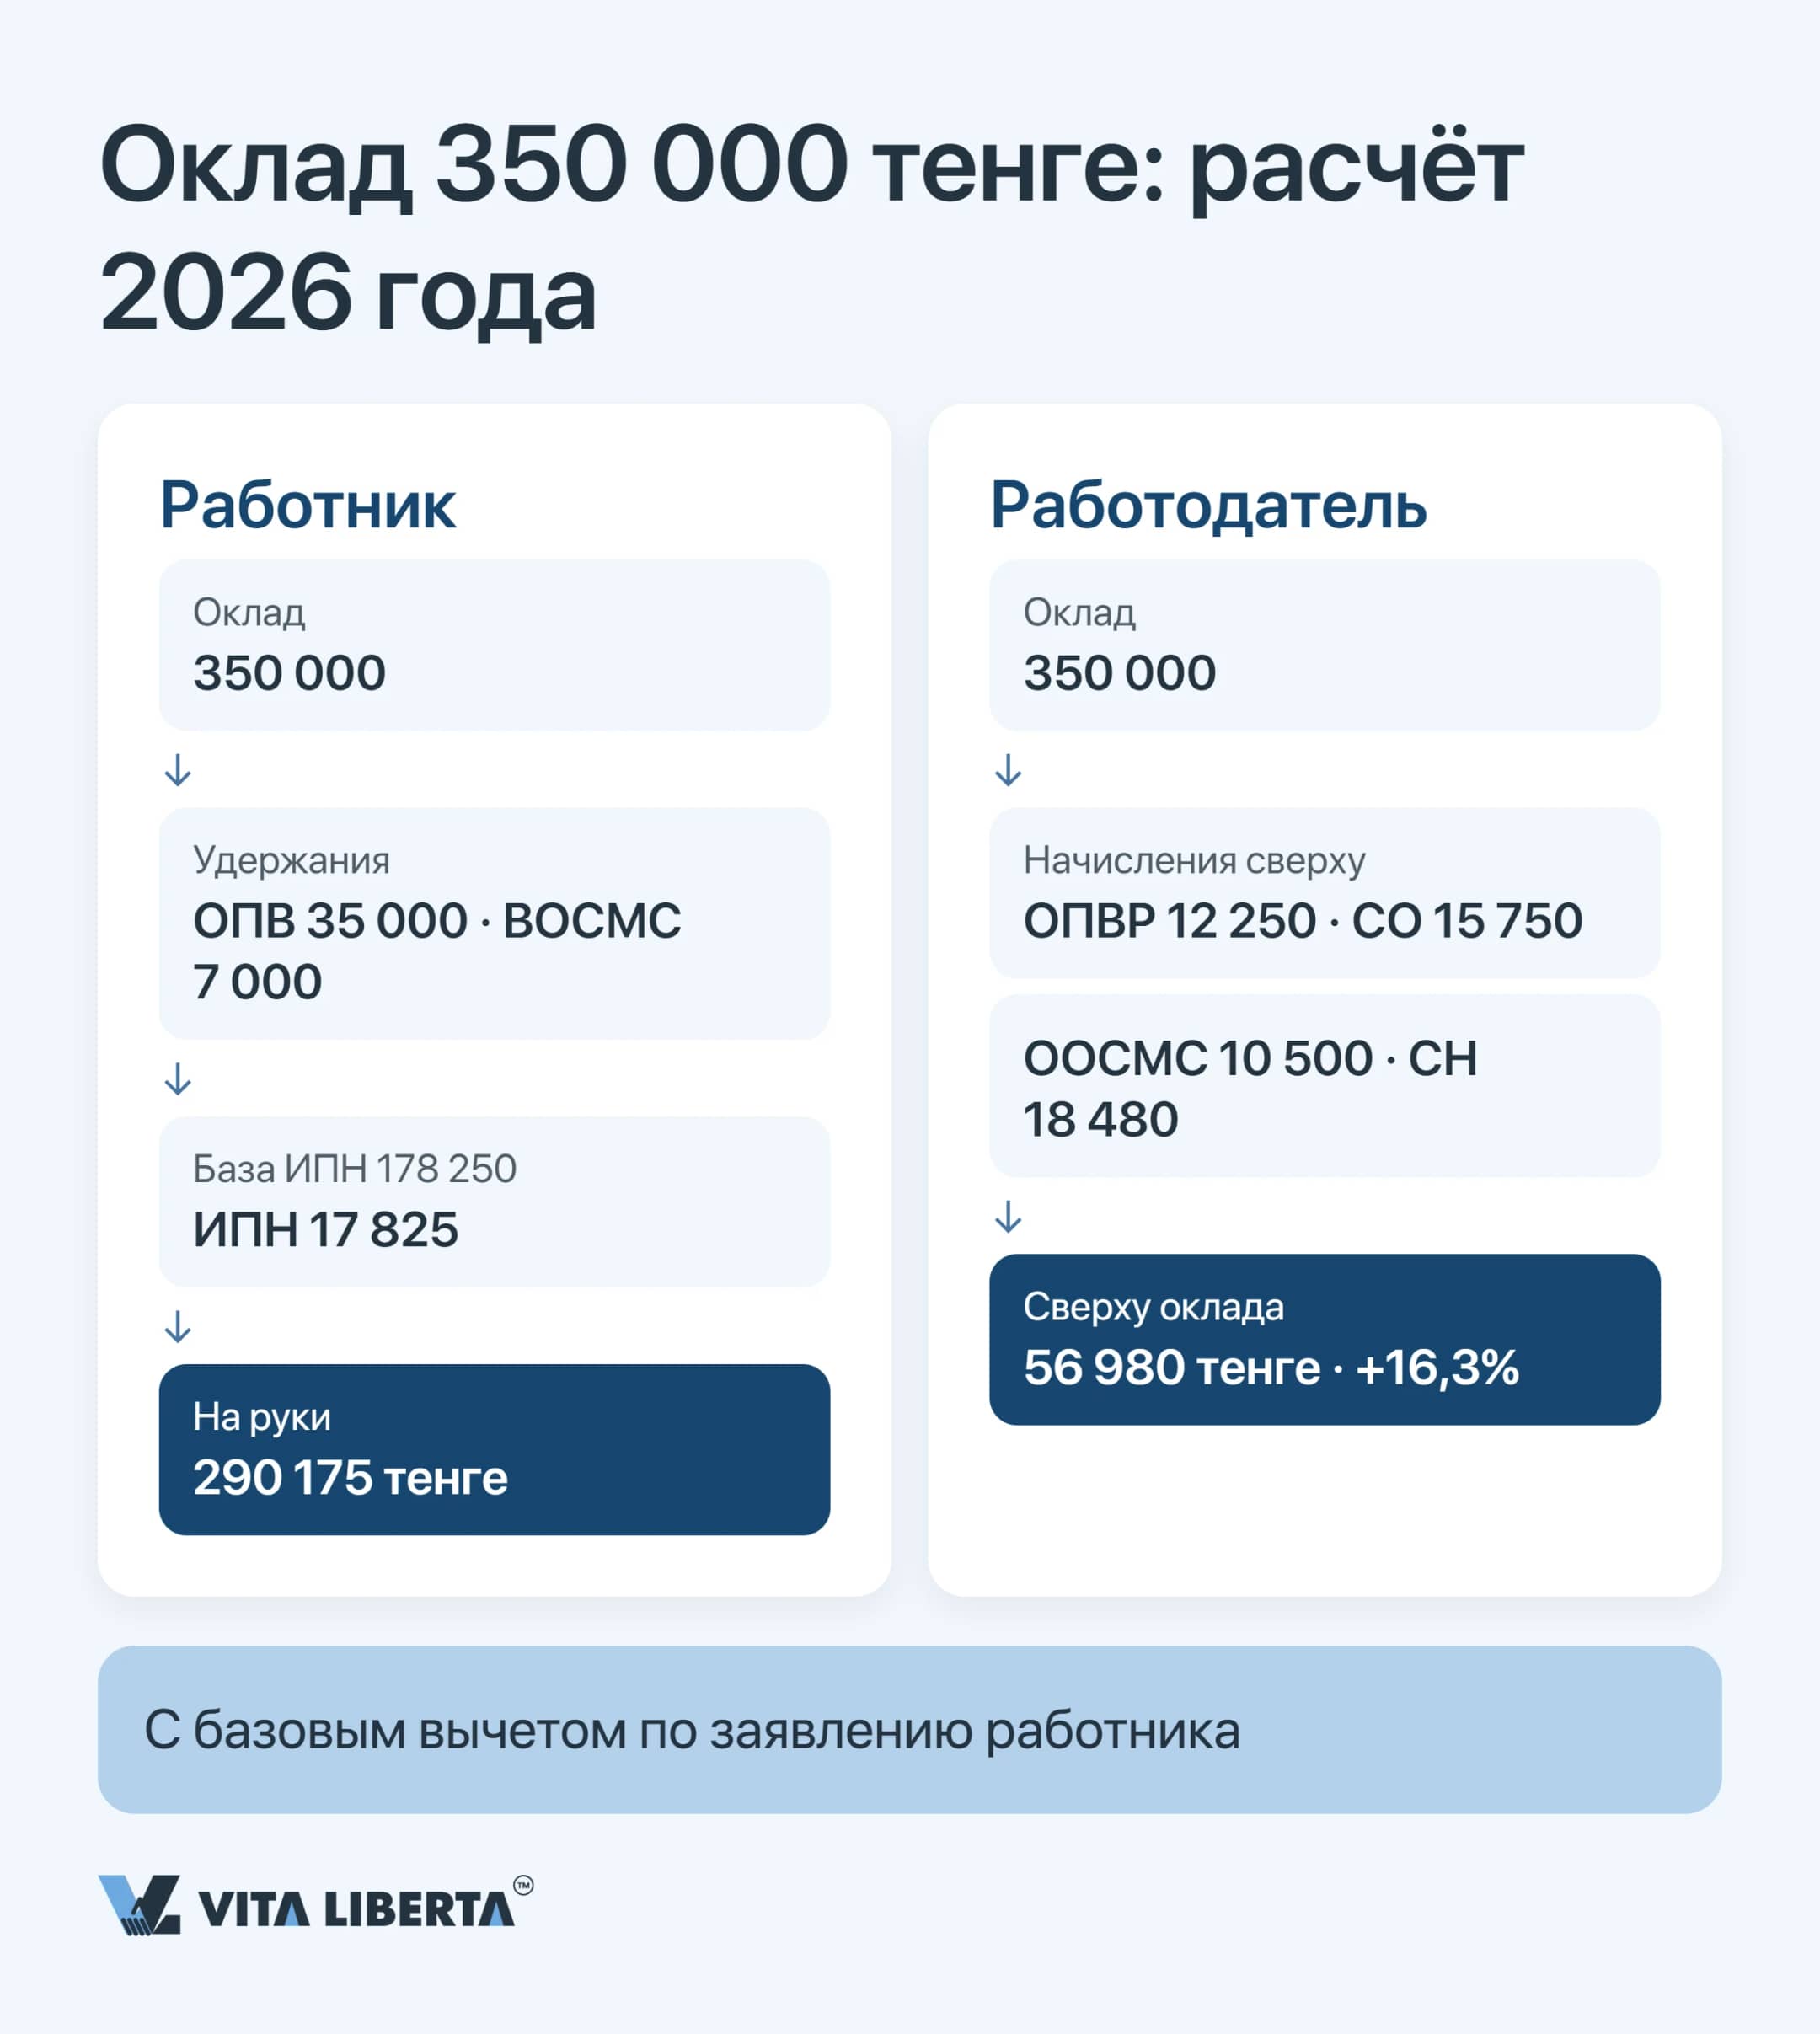
- Что остаётся работнику. Из 350 000 тенге удерживают 35 000 на пенсию и 7 000 на медицину. После базового вычета для налога остаётся 178 250 тенге, и 10% от них дают 17 825 тенге ИПН. На карту сотрудник получает 290 175 тенге.
- Во что обходится компании. Поверх оклада бухгалтерия начисляет 12 250 тенге ОПВР, 15 750 тенге СО, 10 500 тенге ООСМС и 18 480 тенге соцналога. Итог — 56 980 тенге, или 16,3% к сумме оклада.
- Контроль на минимальной зарплате. При зарплате 85 000 тенге подоходный налог нулевой, а нагрузка компании — 14 263 тенге. СО в этом примере считаются с минимального порога, поскольку заработок без ОПВ опускается ниже МЗП.
Сам вычет автоматически не применяется. Сотрудник пишет заявление и может подать его только одному работодателю. Если заявления нет, налоговый агент (withholding agent) считает ИПН со всей суммы, без вычета.
Отдельно о руководителях. У топ-менеджера с окладом от 3 400 000 тенге один только новый лимит ООСМС прибавляет к годовым затратам компании 918 000 тенге.
Иностранный работник: решает статус, а не паспорт
Набор платежей за иностранца зависит не от паспорта, а от двух обстоятельств: миграционного статуса и налогового резидентства. Резидентом для целей налогообложения считается человек, который провёл в Казахстане минимум 183 календарных дня, включая дни въезда и выезда, в пределах любых двенадцати месяцев подряд, заканчивающихся в текущем налоговом периоде. Второй критерий — центр жизненных интересов в Казахстане.
Граждане ЕАЭС и обладатели вида на жительство
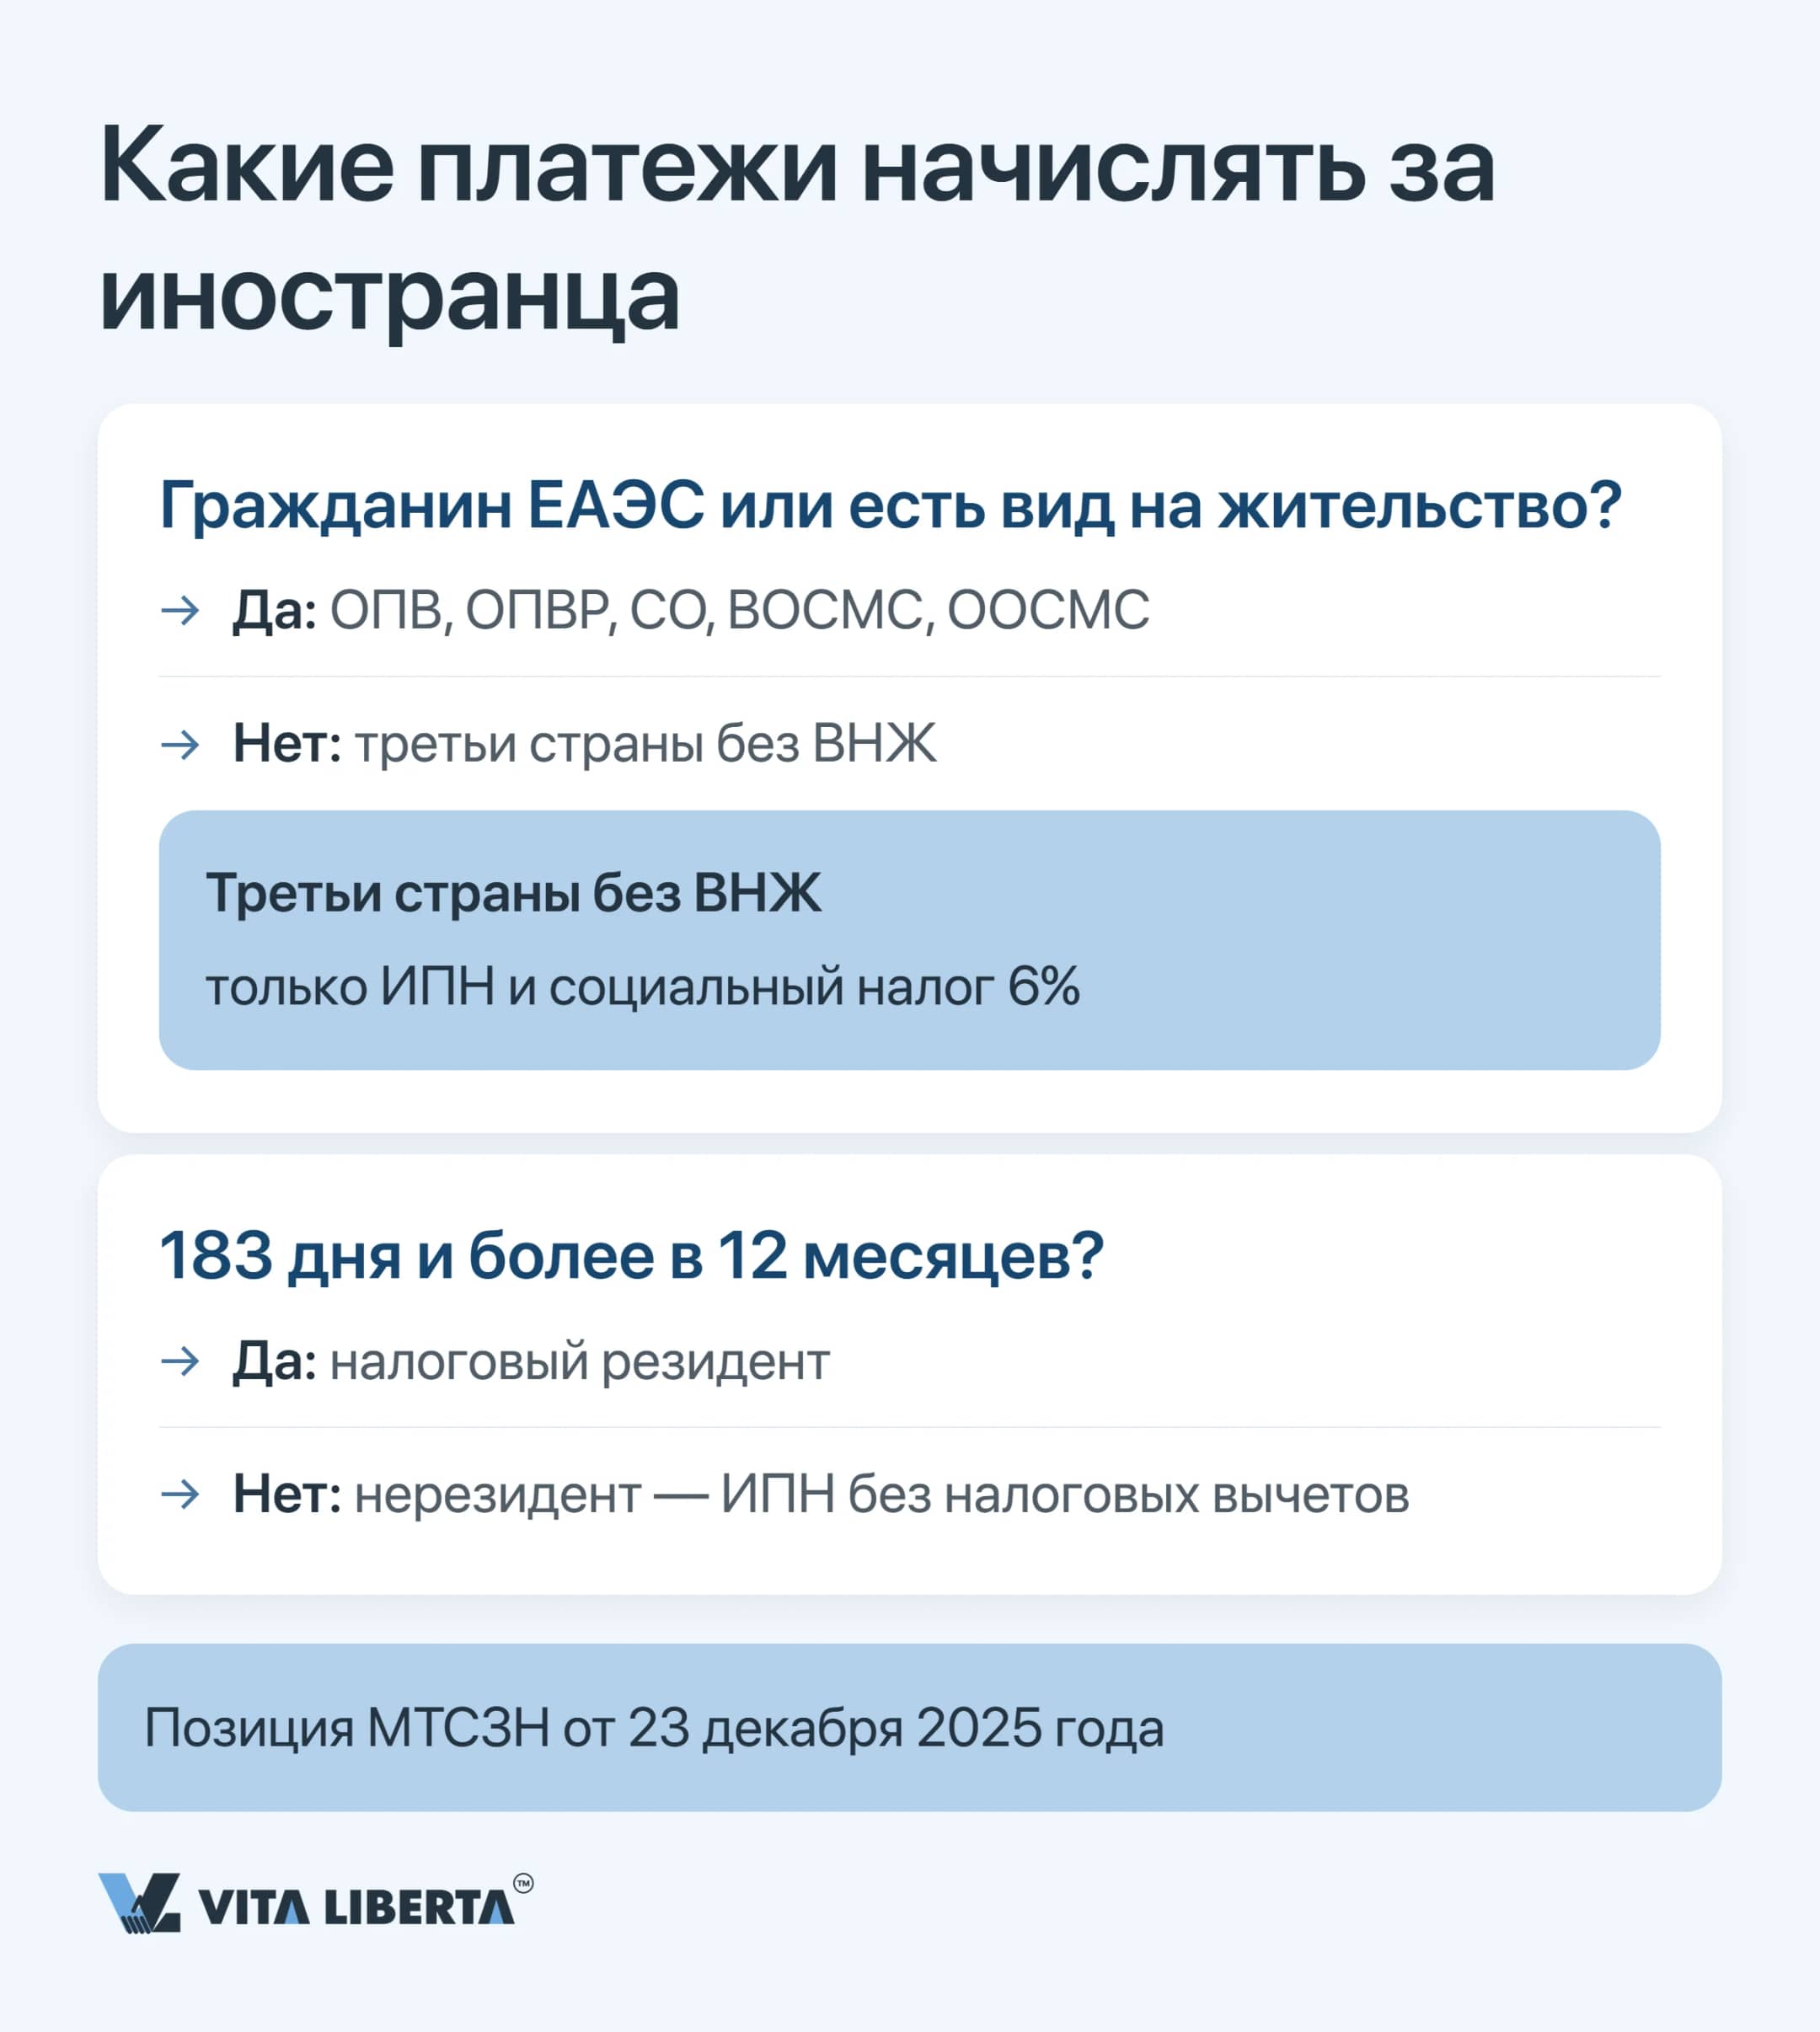
Сотрудник из России, Беларуси, Армении или Кыргызстана, который оформлен по казахстанскому трудовому договору и работает в Казахстане, проходит по тем же правилам, что и местный работник: ОПВ, ОПВР, СО, ВОСМС и ООСМС. Так же считается и иностранец с видом на жительство. Если же гражданин ЕАЭС трудится удалённо из своей страны, ОПВ, ОПВР и СО с его зарплаты не начисляются — это следует из разъяснения МТСЗН РК от 23 декабря 2025 года. Право на вычеты по ИПН определяет не членство страны в ЕАЭС, а то, является ли сам работник резидентом.
Временно пребывающий иностранец из третьих стран
Согласно разъяснению МТСЗН РК от 23 декабря 2025 года, с доходов иностранцев без вида на жительство ОПВ, ОПВР и СО не уплачиваются. Платежей на ОСМС за таких сотрудников тоже нет, но основание другое — Закон РК «Об обязательном социальном медицинском страховании». Временно пребывающие иностранцы входят в эту систему, только если так предусмотрено международным договором, как в случае граждан ЕАЭС. Соцналог 6% и ИПН остаются. Иностранные учредители нередко ошибаются, применяя к сотруднику-нерезиденту базовый вычет. Нерезиденту вычеты не положены, хотя шкала та же: 10% с дохода до 8 500 МРП и 15% со всего, что выше. Практический совет: заведите в кадровой системе напоминание на 175-й день пребывания сотрудника, потому что после 183-го дня меняются и его статус, и расчёт.
Сверим ваш ФОТ с правилами 2026 года
- Проверка старых шаблонов
- Статусы иностранных сотрудников
- Новые потолки и вычеты
Календарь: платежи до 25-го, декларация 200.00 раз в квартал
| Что | Крайняя дата | Чем грозит пропуск |
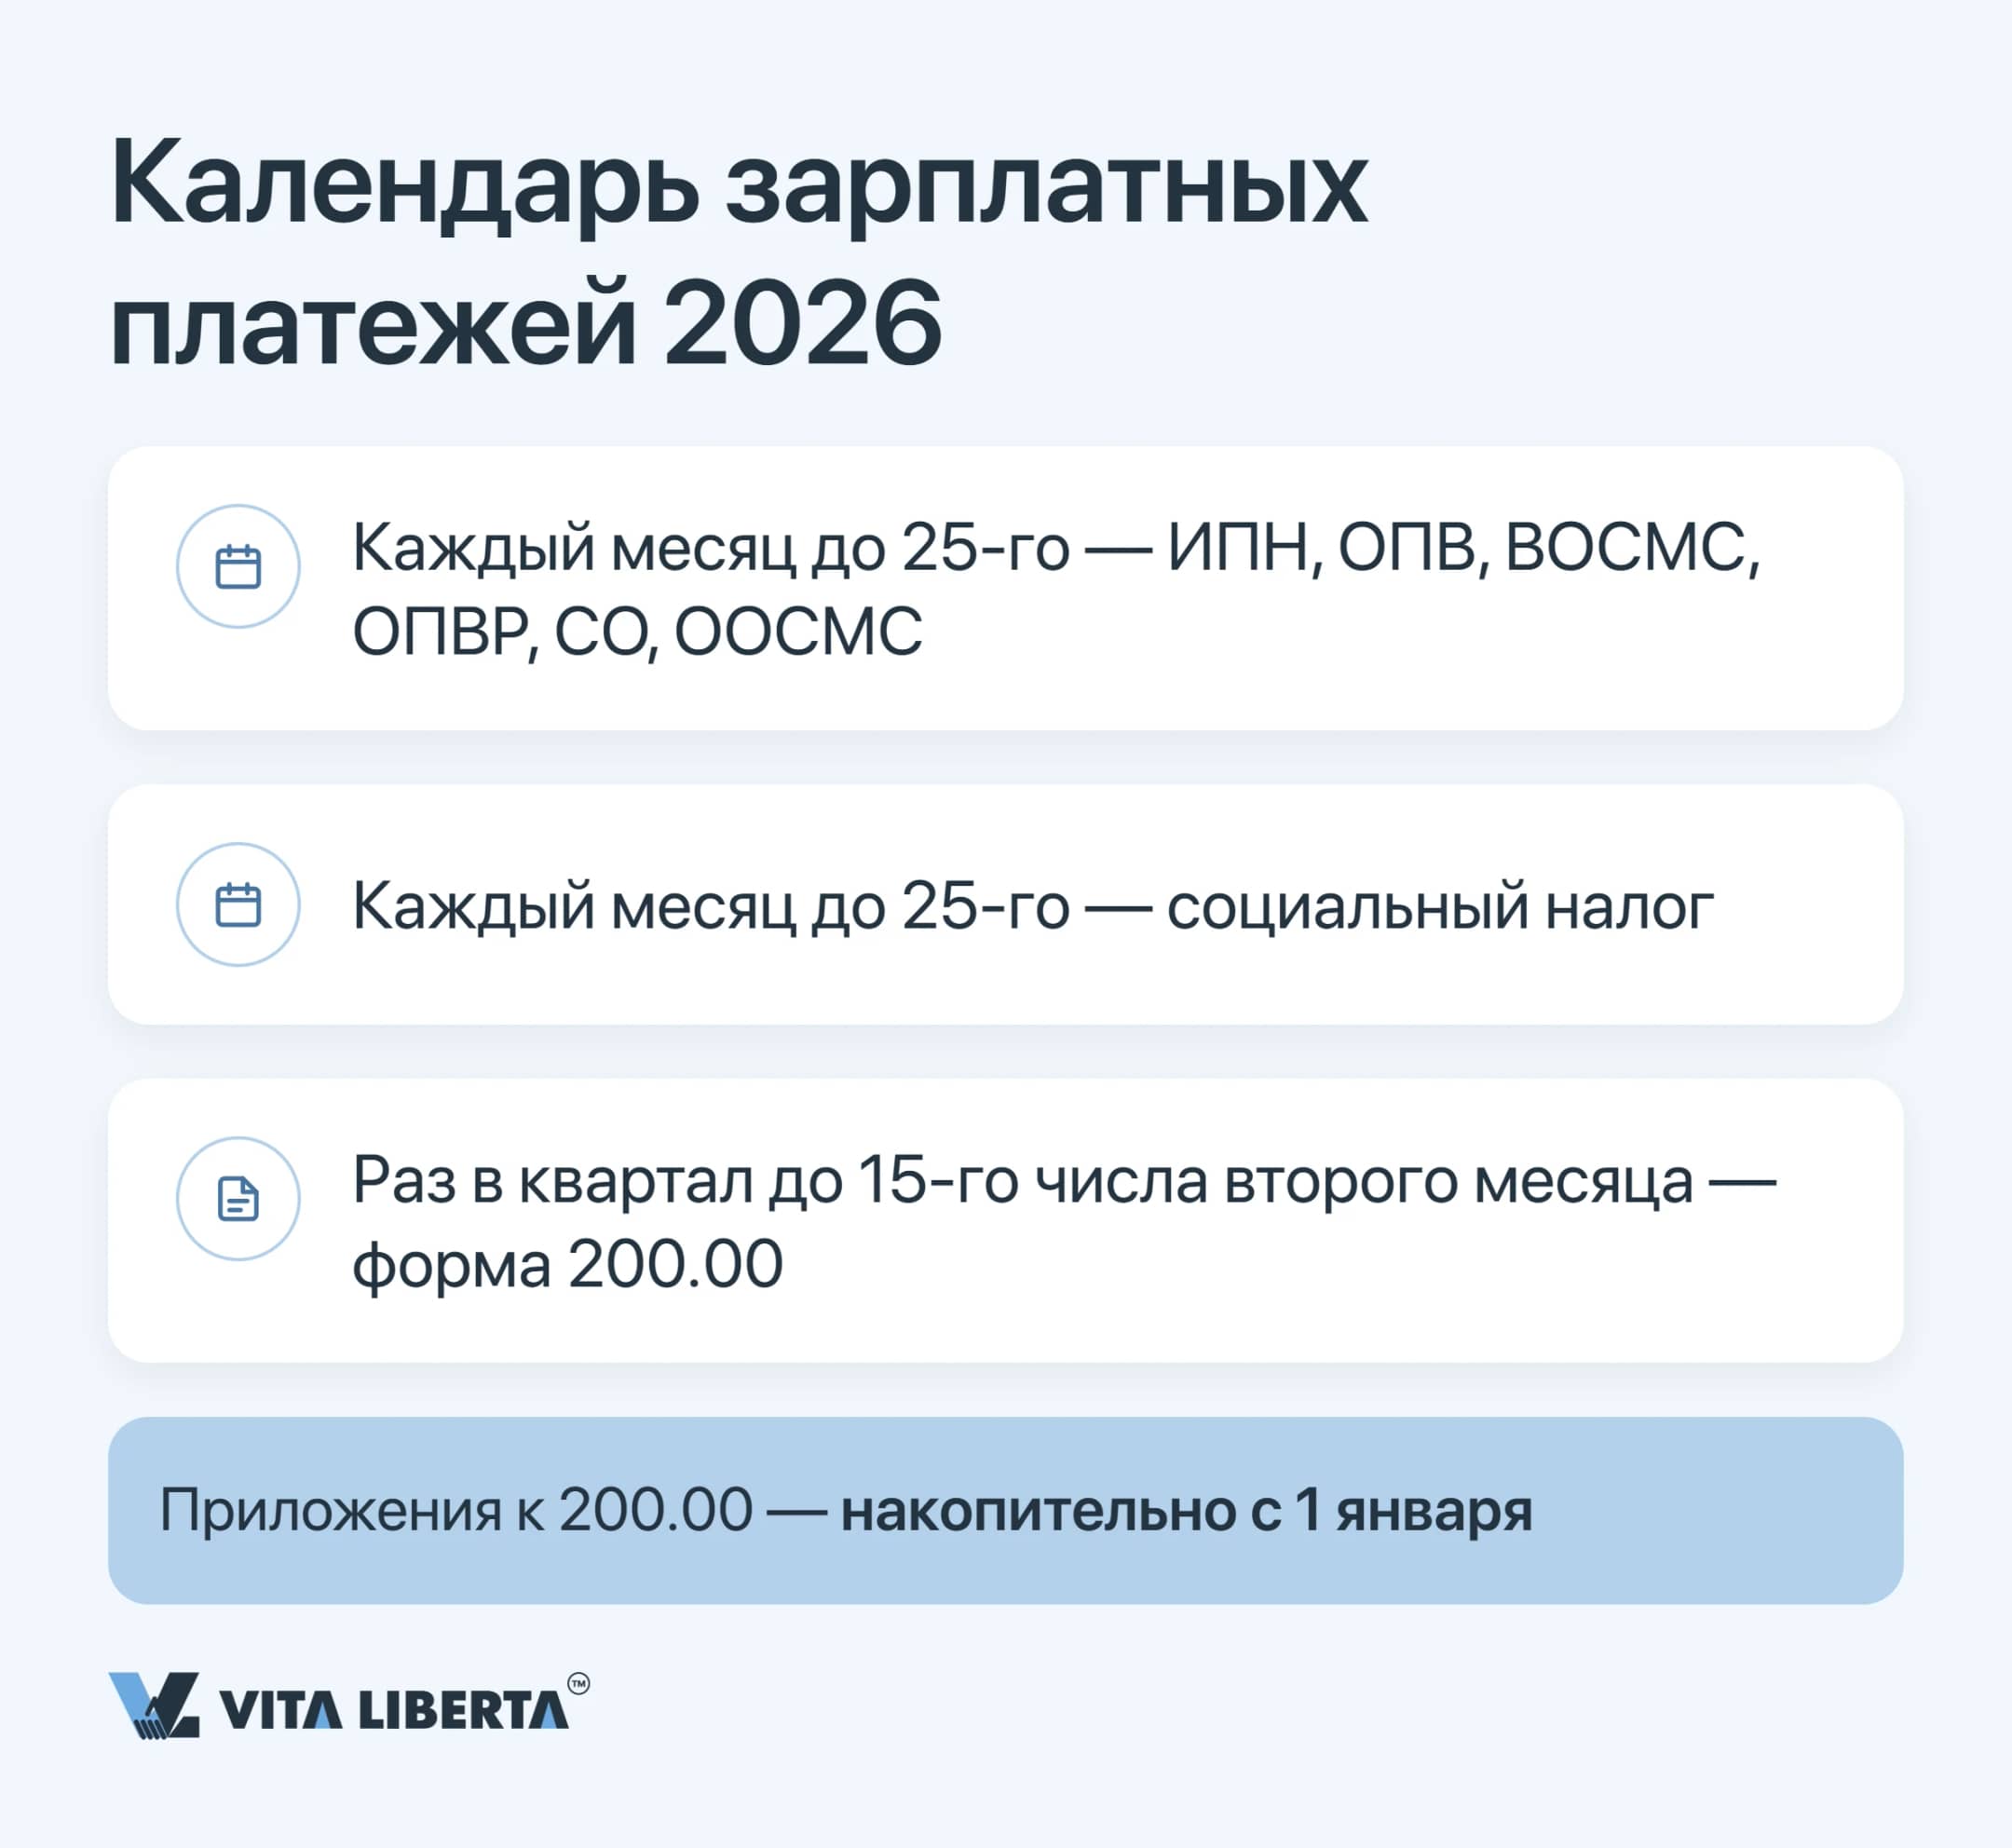
| Декларация 200.00 | До 15-го числа второго месяца, следующего за кварталом (п. 1 ст. 445 НК — для ИПН, п. 1 ст. 562 НК — для социального налога) | Уведомление по итогам камерального контроля |
| Социальный налог | Последний день — 25-е число месяца, следующего за налоговым периодом (ст. 560 НК) | Доначисление по декларации и пеня |
| ИПН, ОПВ и ВОСМС, удержанные у сотрудника, а также ОПВР, СО и ООСМС из средств компании | Последний день — 25-е число месяца, следующего за месяцем выплаты зарплаты | Пеня начисляется за каждый день, пока долг не погашен |
Итог: приложения 200.05 и 200.06 подаются поквартально, но с 2026 года суммы в них заполняются нарастающим итогом с 1 января.
Передайте зарплатный учёт нашим специалистам
- Ежемесячный расчёт и уплата
- Сдача формы 200.00
- Сопровождение найма иностранцев
Зарплатные налоги 2026: стратегические выводы
В реформе заложено противоречие: ставки снизились, а содержание сильной команды в Астане или Алматы подорожало. Расходы выросли из-за лимитов, а не ставок.
В итоге зарплатные налоги 2026 года перестали быть механической работой бухгалтерии. Корректно выстроенный расчёт помогает управлять стоимостью команды и страхует компанию от доначислений.
- Справочники 2025 года больше не годятся. Кто считает нагрузку 2026 года по ставкам прежнего кодекса, почти наверняка ошибётся.
- Статус иностранца фиксируется в день оформления. ЕАЭС, вид на жительство и резидентство — три отметки в личной карточке, и от них зависит расчёт пяти платежей.
- Бюджет на топ-менеджеров нужно считать отдельно. Лимиты ВОСМС 20 МЗП и ООСМС 40 МЗП влияют на стоимость руководителя сильнее, чем прогрессия ИПН.
В итоге зарплатные налоги 2026 года перестали быть механической работой бухгалтерии. Корректно выстроенный расчёт помогает управлять стоимостью команды и страхует компанию от доначислений.
5 ключевых вопросов и ответов о налогах с зарплаты в Казахстане
Моё ТОО нанимает гражданина России без вида на жительство — какие платежи мне начислять?
Я, как учредитель-нерезидент, нанимаю специалиста из третьей страны на короткий проект — что меняется в расчёте?
Почему соцналог снизили до 6%, а мои расходы не уменьшились — и что мне пересчитать?
В какие сроки моя компания должна платить зарплатные налоги и отчитываться?
Вся представленная на сайте информация, касающаяся стоимости оказываемых услуг носит информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ст. 395 ГК РК. Интернет-сайт vitaliberta.kz составлен с вниманием к деталям в отношении законодательных требований, в том числе путем анализа судебной практики. Несмотря на это, компания ТОО "Вита Либерта" не может гарантировать безошибочность и точность содержащейся на сайте информации.