

Новый Налоговый кодекс Казахстана 2026: какие налоги теперь платит иностранный бизнес
20 октября, 2026
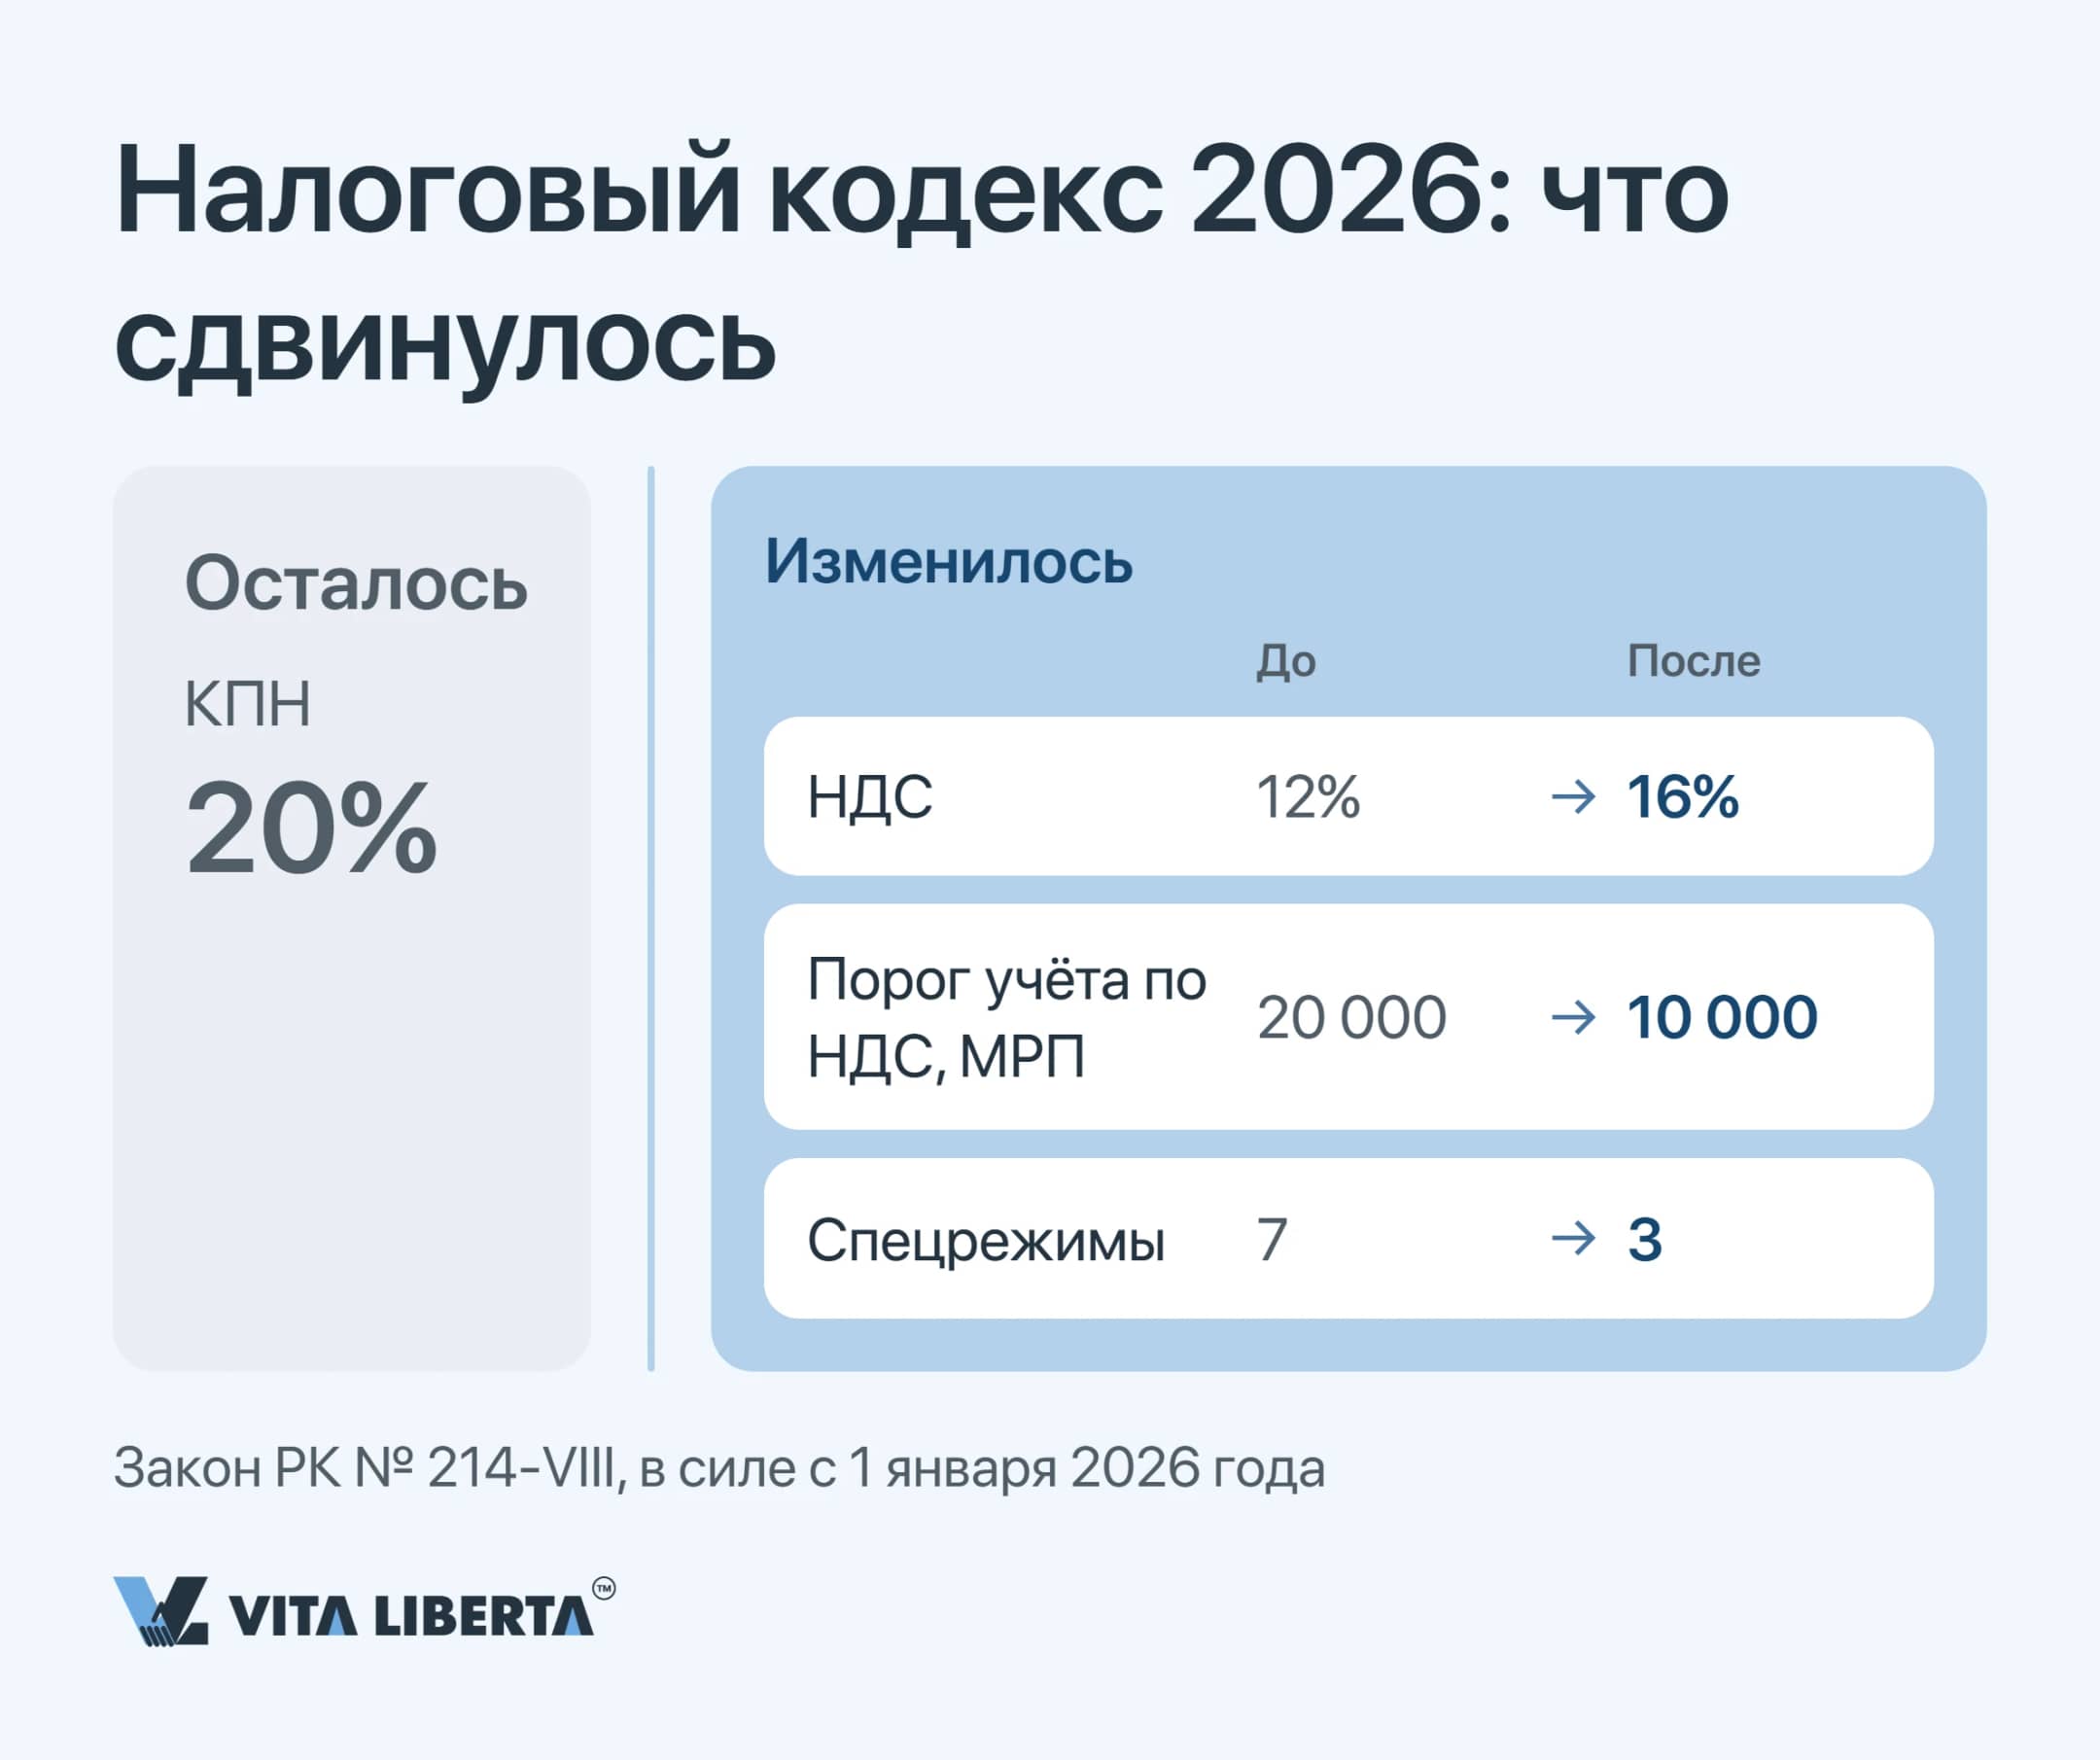
Шестнадцать процентов НДС вместо двенадцати, вдвое более низкий порог учёта и три спецрежима вместо семи — с таких перемен начался для бизнеса в Казахстане 2026 год.
Ставка КПН осталась прежней — 20%, и на первый взгляд для ТОО мало что изменилось. На деле поменялись связи между участниками: режим поставщика теперь определяет вычет у заказчика, а при выплатах нерезидентам и закупке услуг за рубежом у ТОО появились новые обязанности.
Ключевая проблема:
«Мы купили готовое ТОО в Алматы с упрощённой декларацией, а в марте главный заказчик сообщил, что больше не может ставить наши акты в расходы. Наша ставка 3% не изменилась, но клиент требует скидку или уходит. Что произошло?»
С этим вопросом иностранные собственники ТОО приходят к консультантам едва ли не чаще всего.
Реформа 2026: дата отсечения и единица счёта
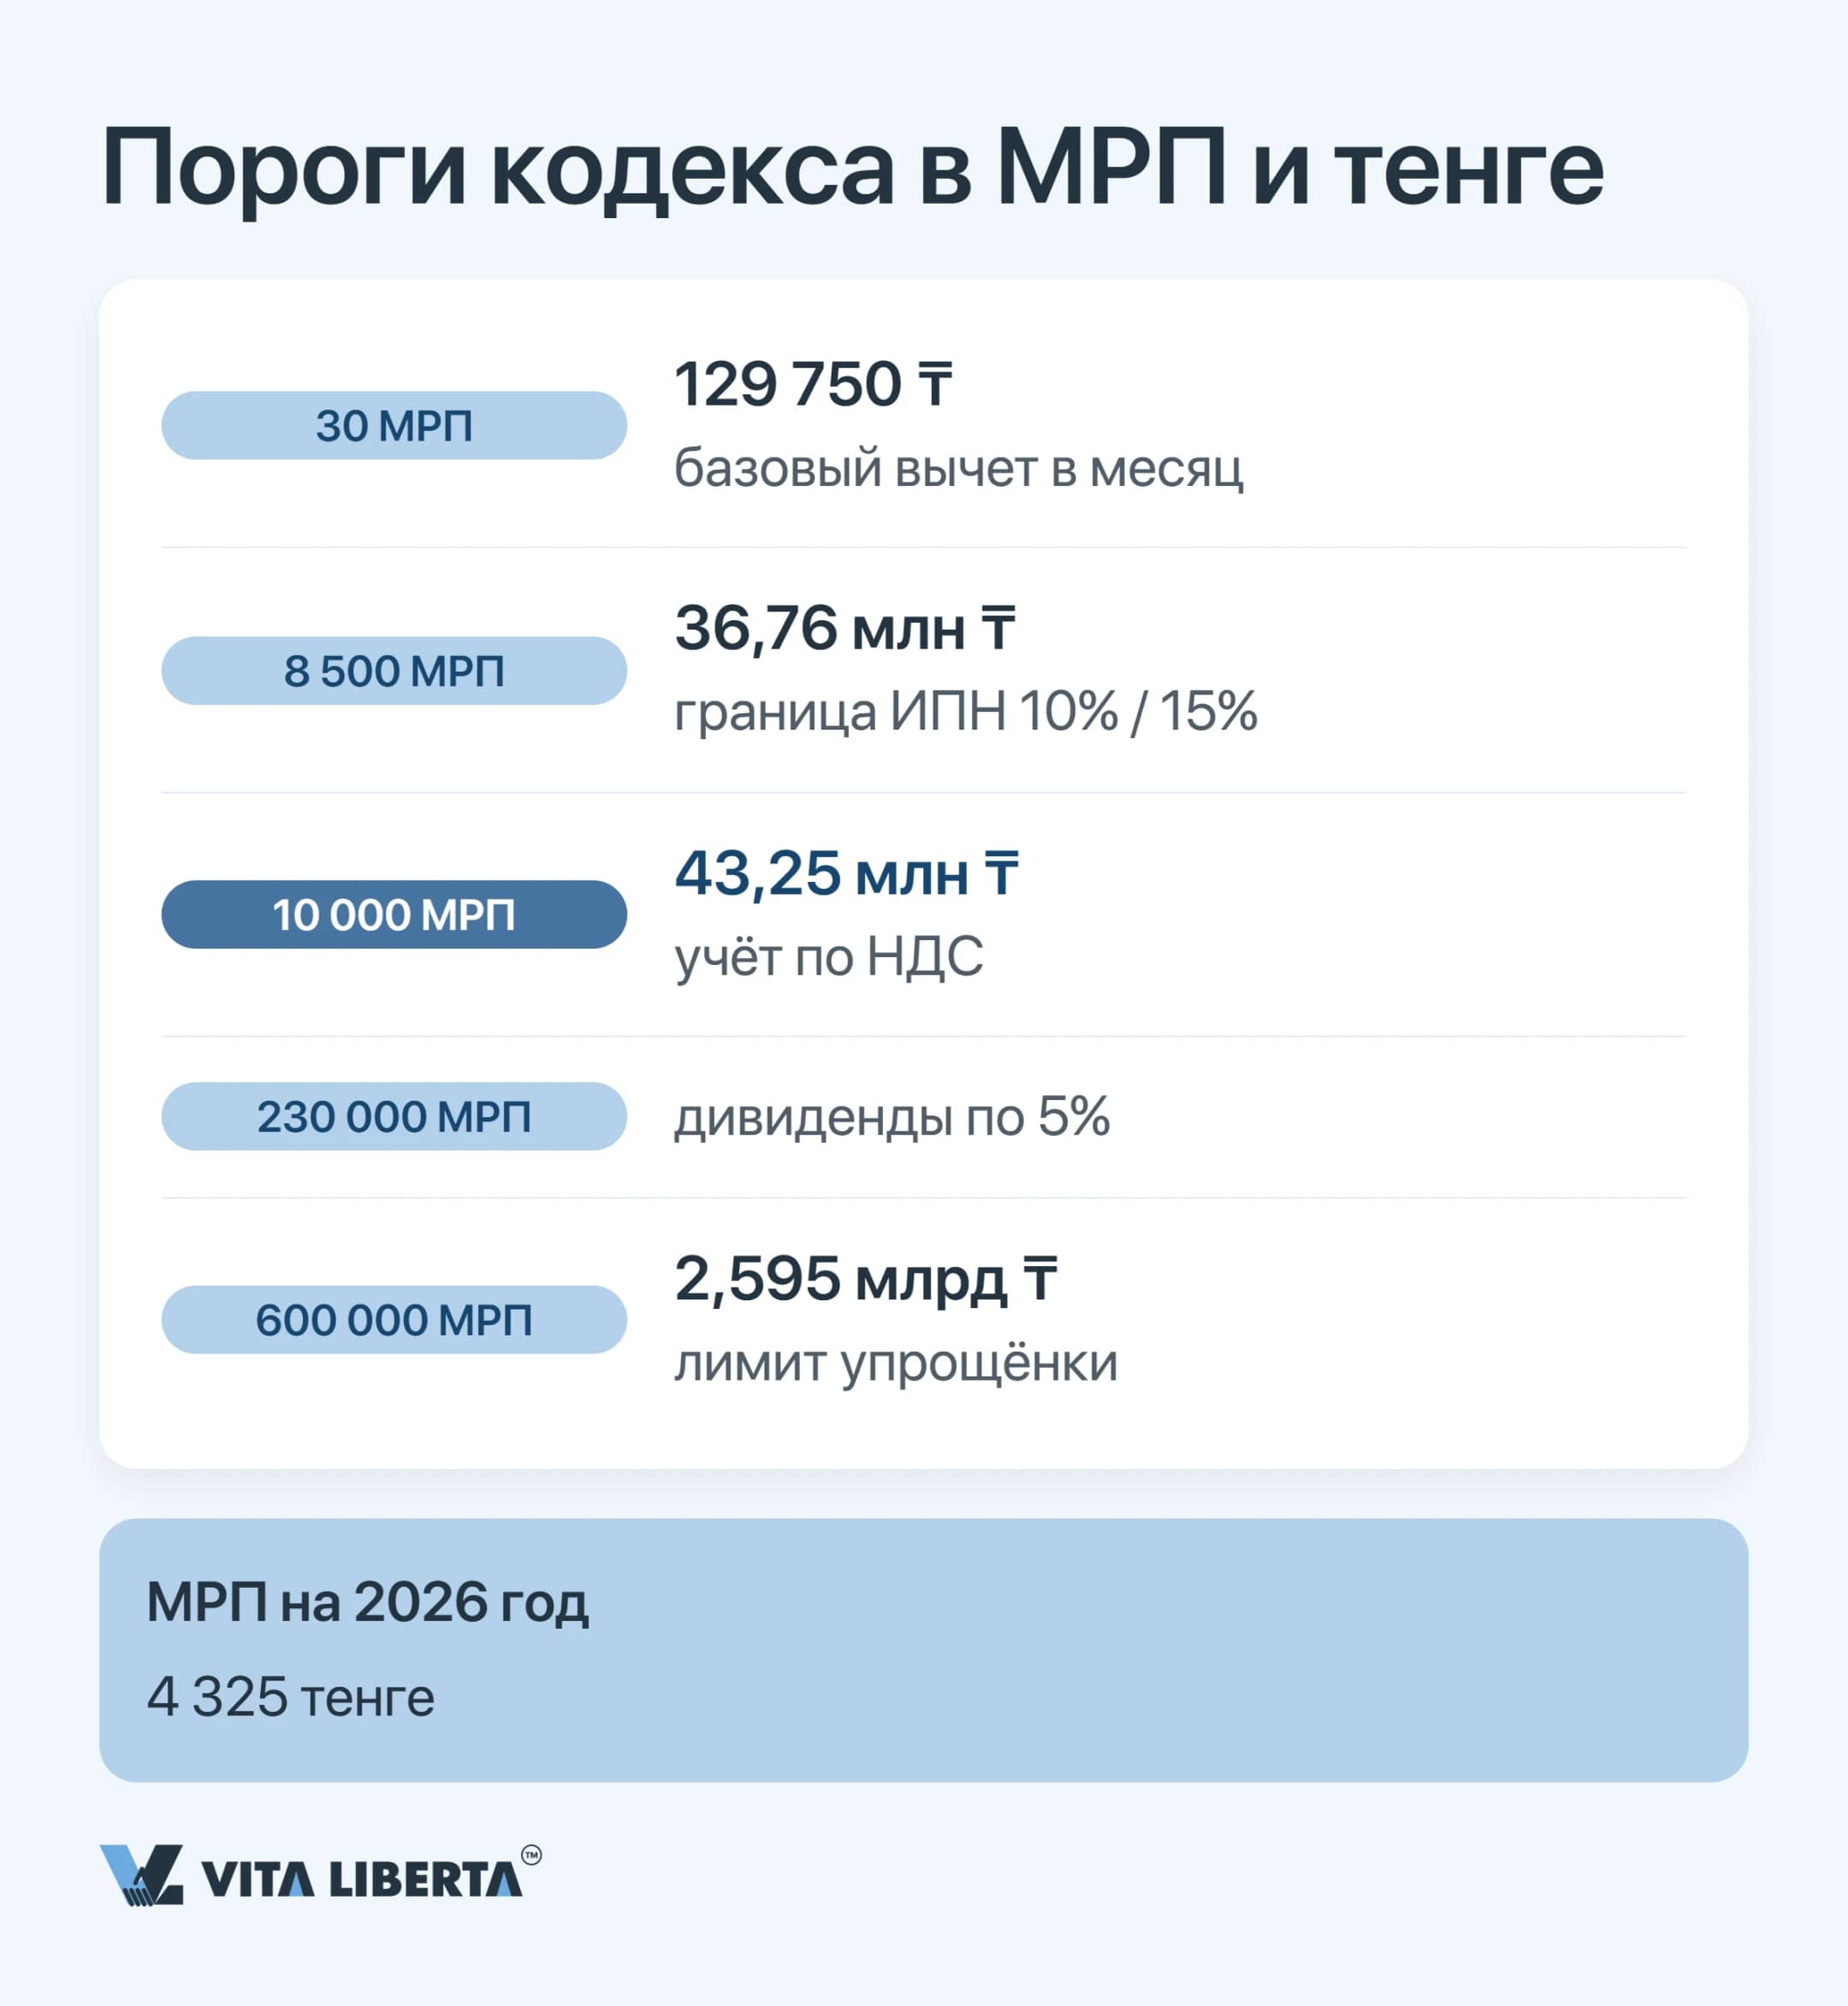
Точка отсчёта — 1 января 2026 года. Именно с этой даты вступил в действие Кодекс РК «О налогах и других обязательных платежах в бюджет (Налоговый кодекс)» от 18.07.2025 № 214-VIII ЗРК. Его предшественник — кодекс от 25.12.2017 № 120-VI ЗРК — утратил силу, и прежняя нумерация статей ушла вместе с ним. Новый кодекс тоже не застыл: за 2026 год в него успели внести поправки, поэтому любую норму проверяйте по редакции, которая действует на дату операции, — на adilet.zan.kz. Почти все пороги кодекс считает в месячных расчётных показателях (Monthly Calculation Index, MCI). Величину МРП каждый год задаёт закон о республиканском бюджете; в 2026 году один показатель равен 4 325 тенге. Распространённая и дорогостоящая ошибка иностранцев — считать нагрузку по обзорам 2024–2025 годов: их ставки и ссылки на статьи относятся к утратившему силу закону.
Три главных налога ТОО после 1 января
Реформа подвинула три главных налога по-разному: НДС подорожал, КПН расслоился по отраслям, ИПН получил вторую ступень.
НДС: четыре пункта сверху и порог вдвое ниже
Налог на добавленную стоимость (VAT) теперь равен 16% вместо 12% — четыре пункта уходят в прайс или съедают маржу. Вставать на учёт придётся раньше: обязательная граница теперь — 10 000 МРП годового оборота, или 43,25 млн тенге при показателе 2026 года, тогда как прежний кодекс допускал без НДС вдвое больший оборот. Медицине дали время перестроиться: лекарства, медизделия и медицинские услуги, на которые не распространяется освобождение, в 2026 году облагаются по 5%, а в 2027-м ставка для них вырастет до 10%. Для отечественной периодической печати пониженные 10% действуют уже сейчас. Зачесть входящий налог без электронного счёта-фактуры (e-invoice, ЭСФ) нельзя: отметку в информационной системе ставят раньше, чем сдают декларацию 300.00.
КПН: общие 20% и отраслевые отклонения
Для основной массы компаний корпоративный подоходный налог (Corporate Income Tax, CIT) по-прежнему составляет 20%. Другие ставки кодекс привязал к роду занятий. Повышенные 25% платят игорный бизнес и банки, но доход банка от кредитования предпринимателей облагается по обычным 20%. Пониженные ставки получили социальная сфера, включая образование и медицину (5% на 2026 год и 10% начиная с 2027-го), сельхозпроизводители и аквакультура (3%), а также сельскохозяйственные кооперативы (6%). Участник СЭЗ, выполняющий требования закона, может получить полное освобождение.
ИПН и взносы работодателя: что считать по-новому
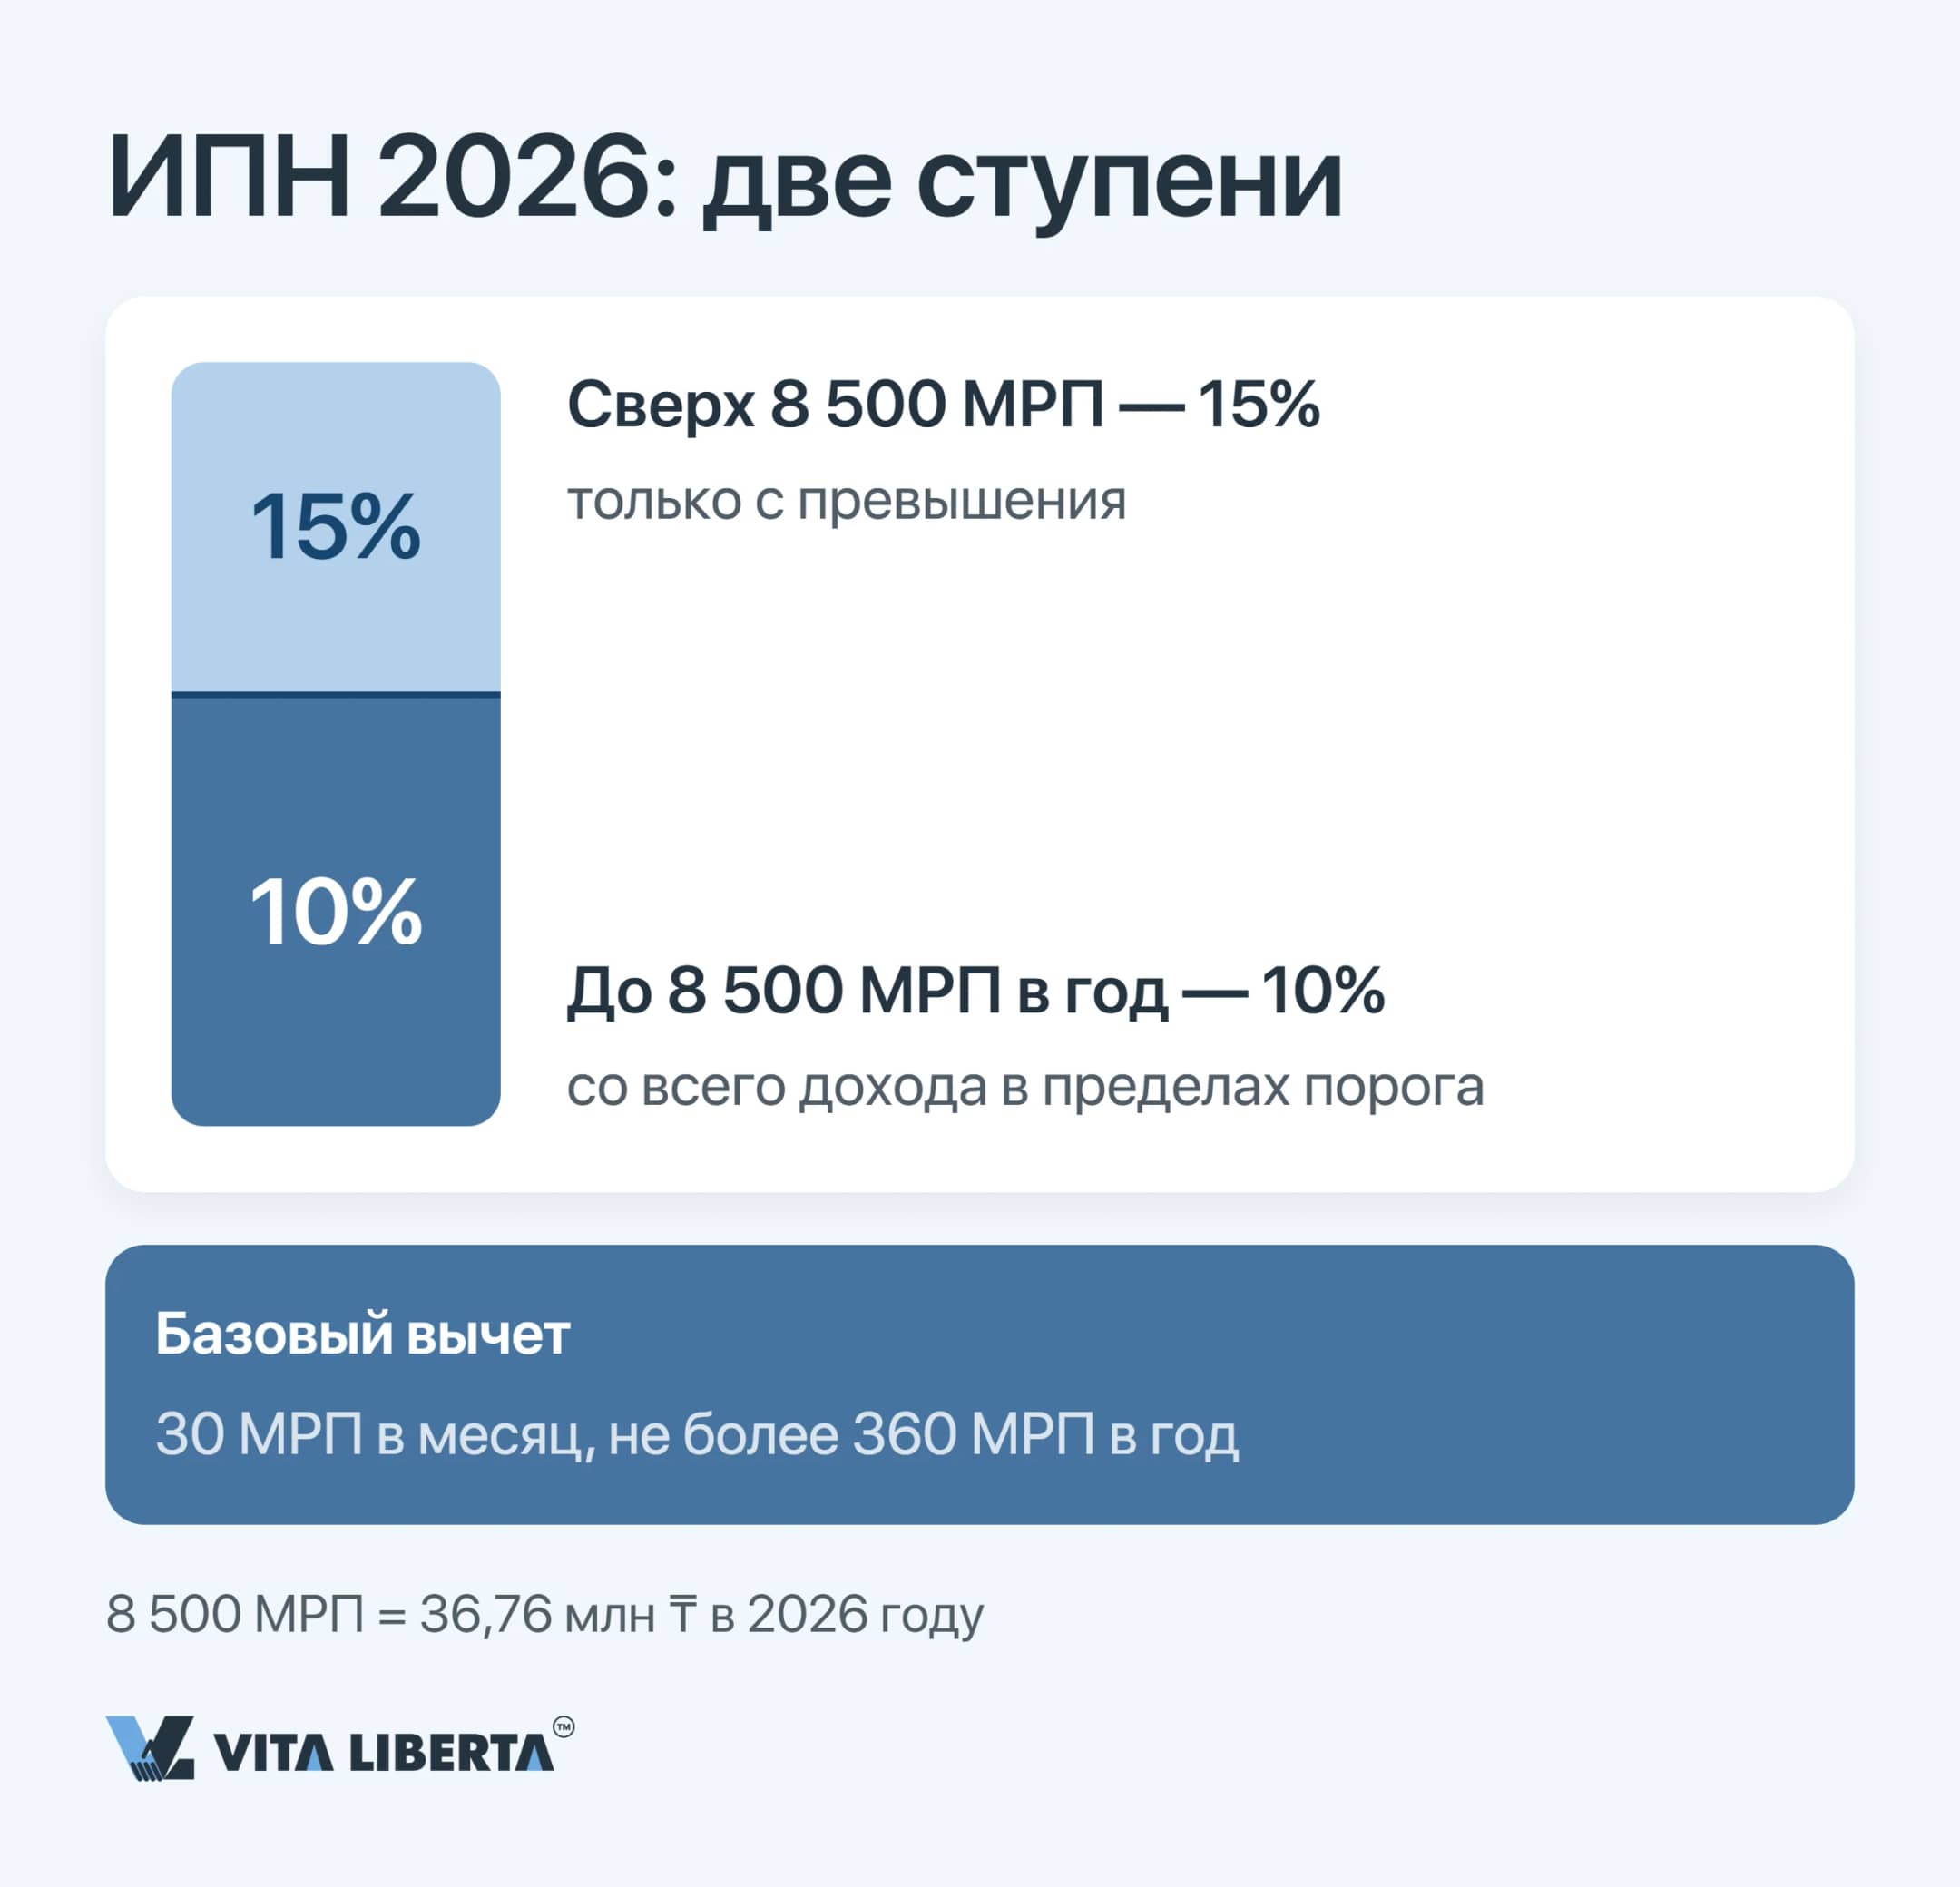
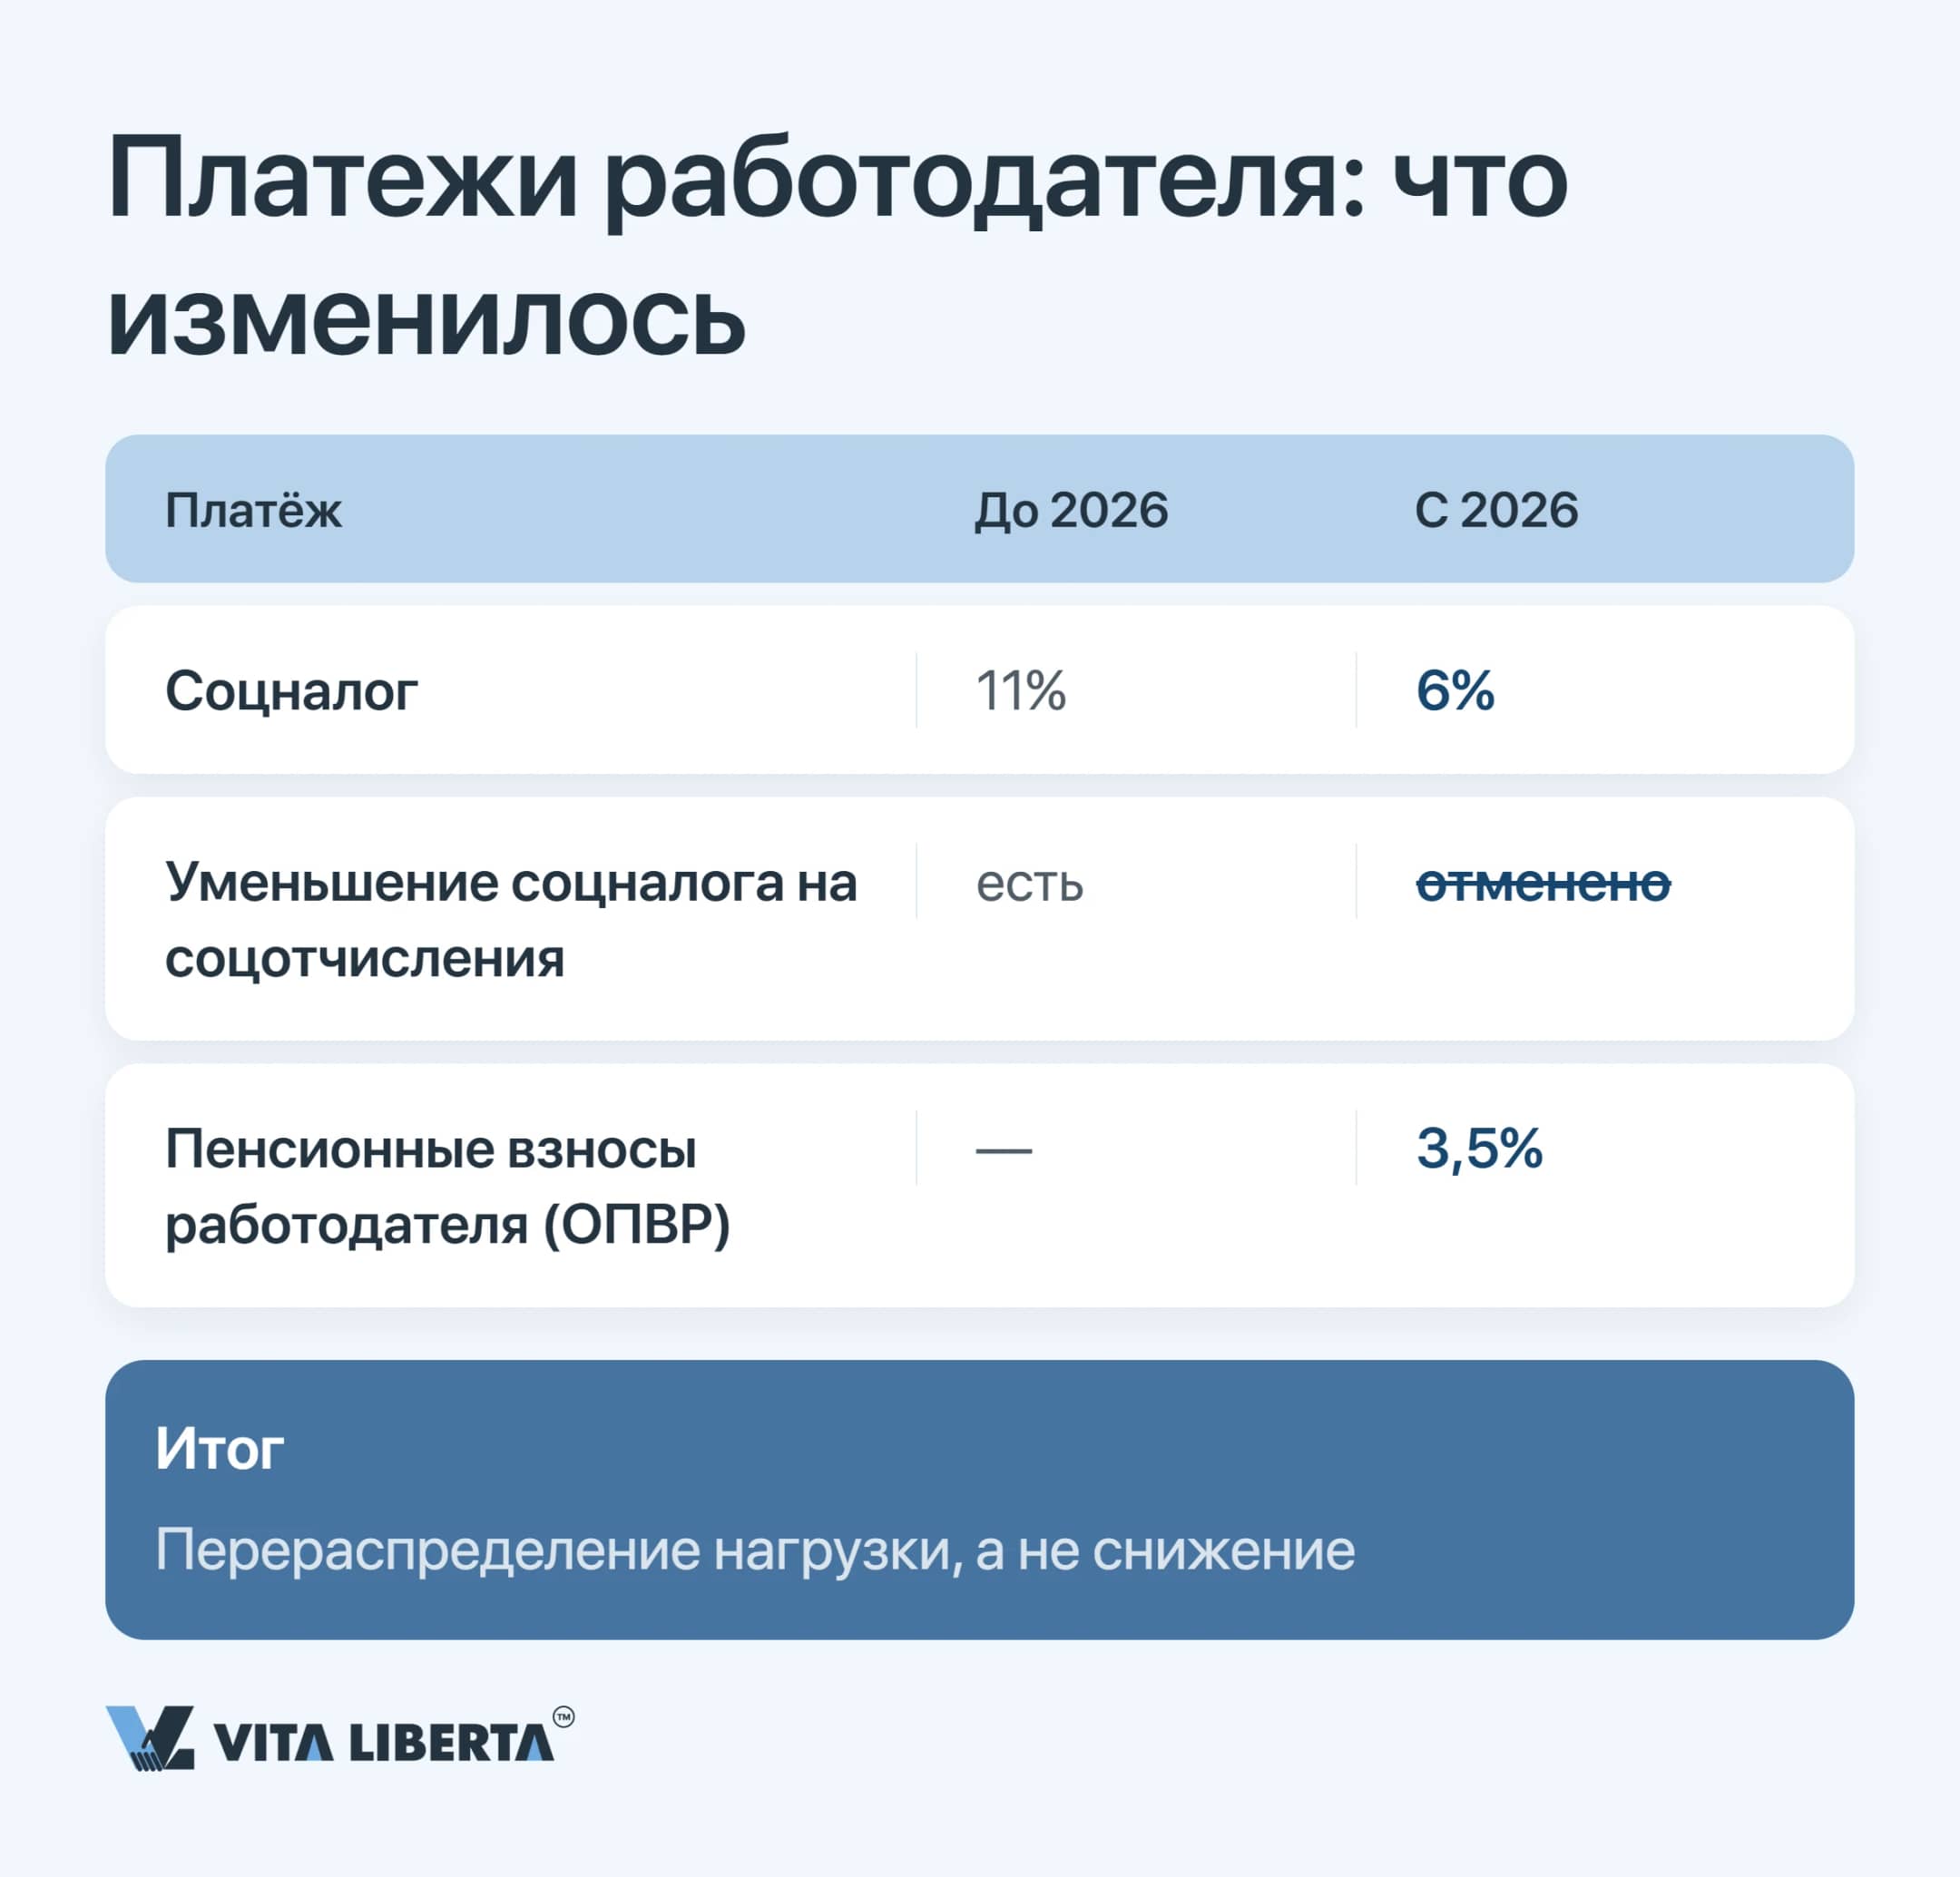
Индивидуальный подоходный налог (Personal Income Tax, PIT) получил вторую ступень. Граница проходит на отметке 8 500 МРП годового дохода — 36,76 млн тенге в 2026 году. Заработанное в этих пределах облагается по 10%, и лишь часть сверх границы — по 15%. Базовый вычет увеличился больше чем вдвое: 30 МРП вместо 14, то есть 129 750 тенге в месяц. Годовой потолок вычета — 360 МРП, а применяет его только один налоговый агент, которому сотрудник подал заявление. Соцналог для работодателя опустился с 11 до 6%, но вычитать из него соцотчисления больше нельзя. Пенсионные взносы работодателя в 2026 году выросли до 3,5% — ставка повышается поэтапно. Социальные отчисления и отчисления на ОСМС работодатель, как и прежде, платит отдельно, поверх соцналога. Итог: нагрузка на ФОТ перераспределилась, а не сократилась.
| Налог | Правило 2026 года | Позиция практика |
| Социальный налог | 6%; соцотчисления из суммы не вычитаются | Требует корректировки: пересчитать смету ФОТ |
| НДС | 16%; обязательный учёт после 10 000 МРП оборота | Требует корректировки: прайс и договоры |
| ИПН | 10% до порога 8 500 МРП годового дохода, выше — 15% | Подтверждается; высокие оклады — по двум ступеням |
| КПН | 20%; для отдельных отраслей 25%, 6%, 5%, 3% | Подтверждается; ставку определяет фактическая деятельность |
Выплаты нерезидентам и поставки из ЕАЭС: новые обязанности ТОО
Острее всего реформа ощущается там, где деньги уходят за рубеж или товар пересекает границу внутри ЕАЭС.
Налог у источника: дивиденды, услуги, роялти
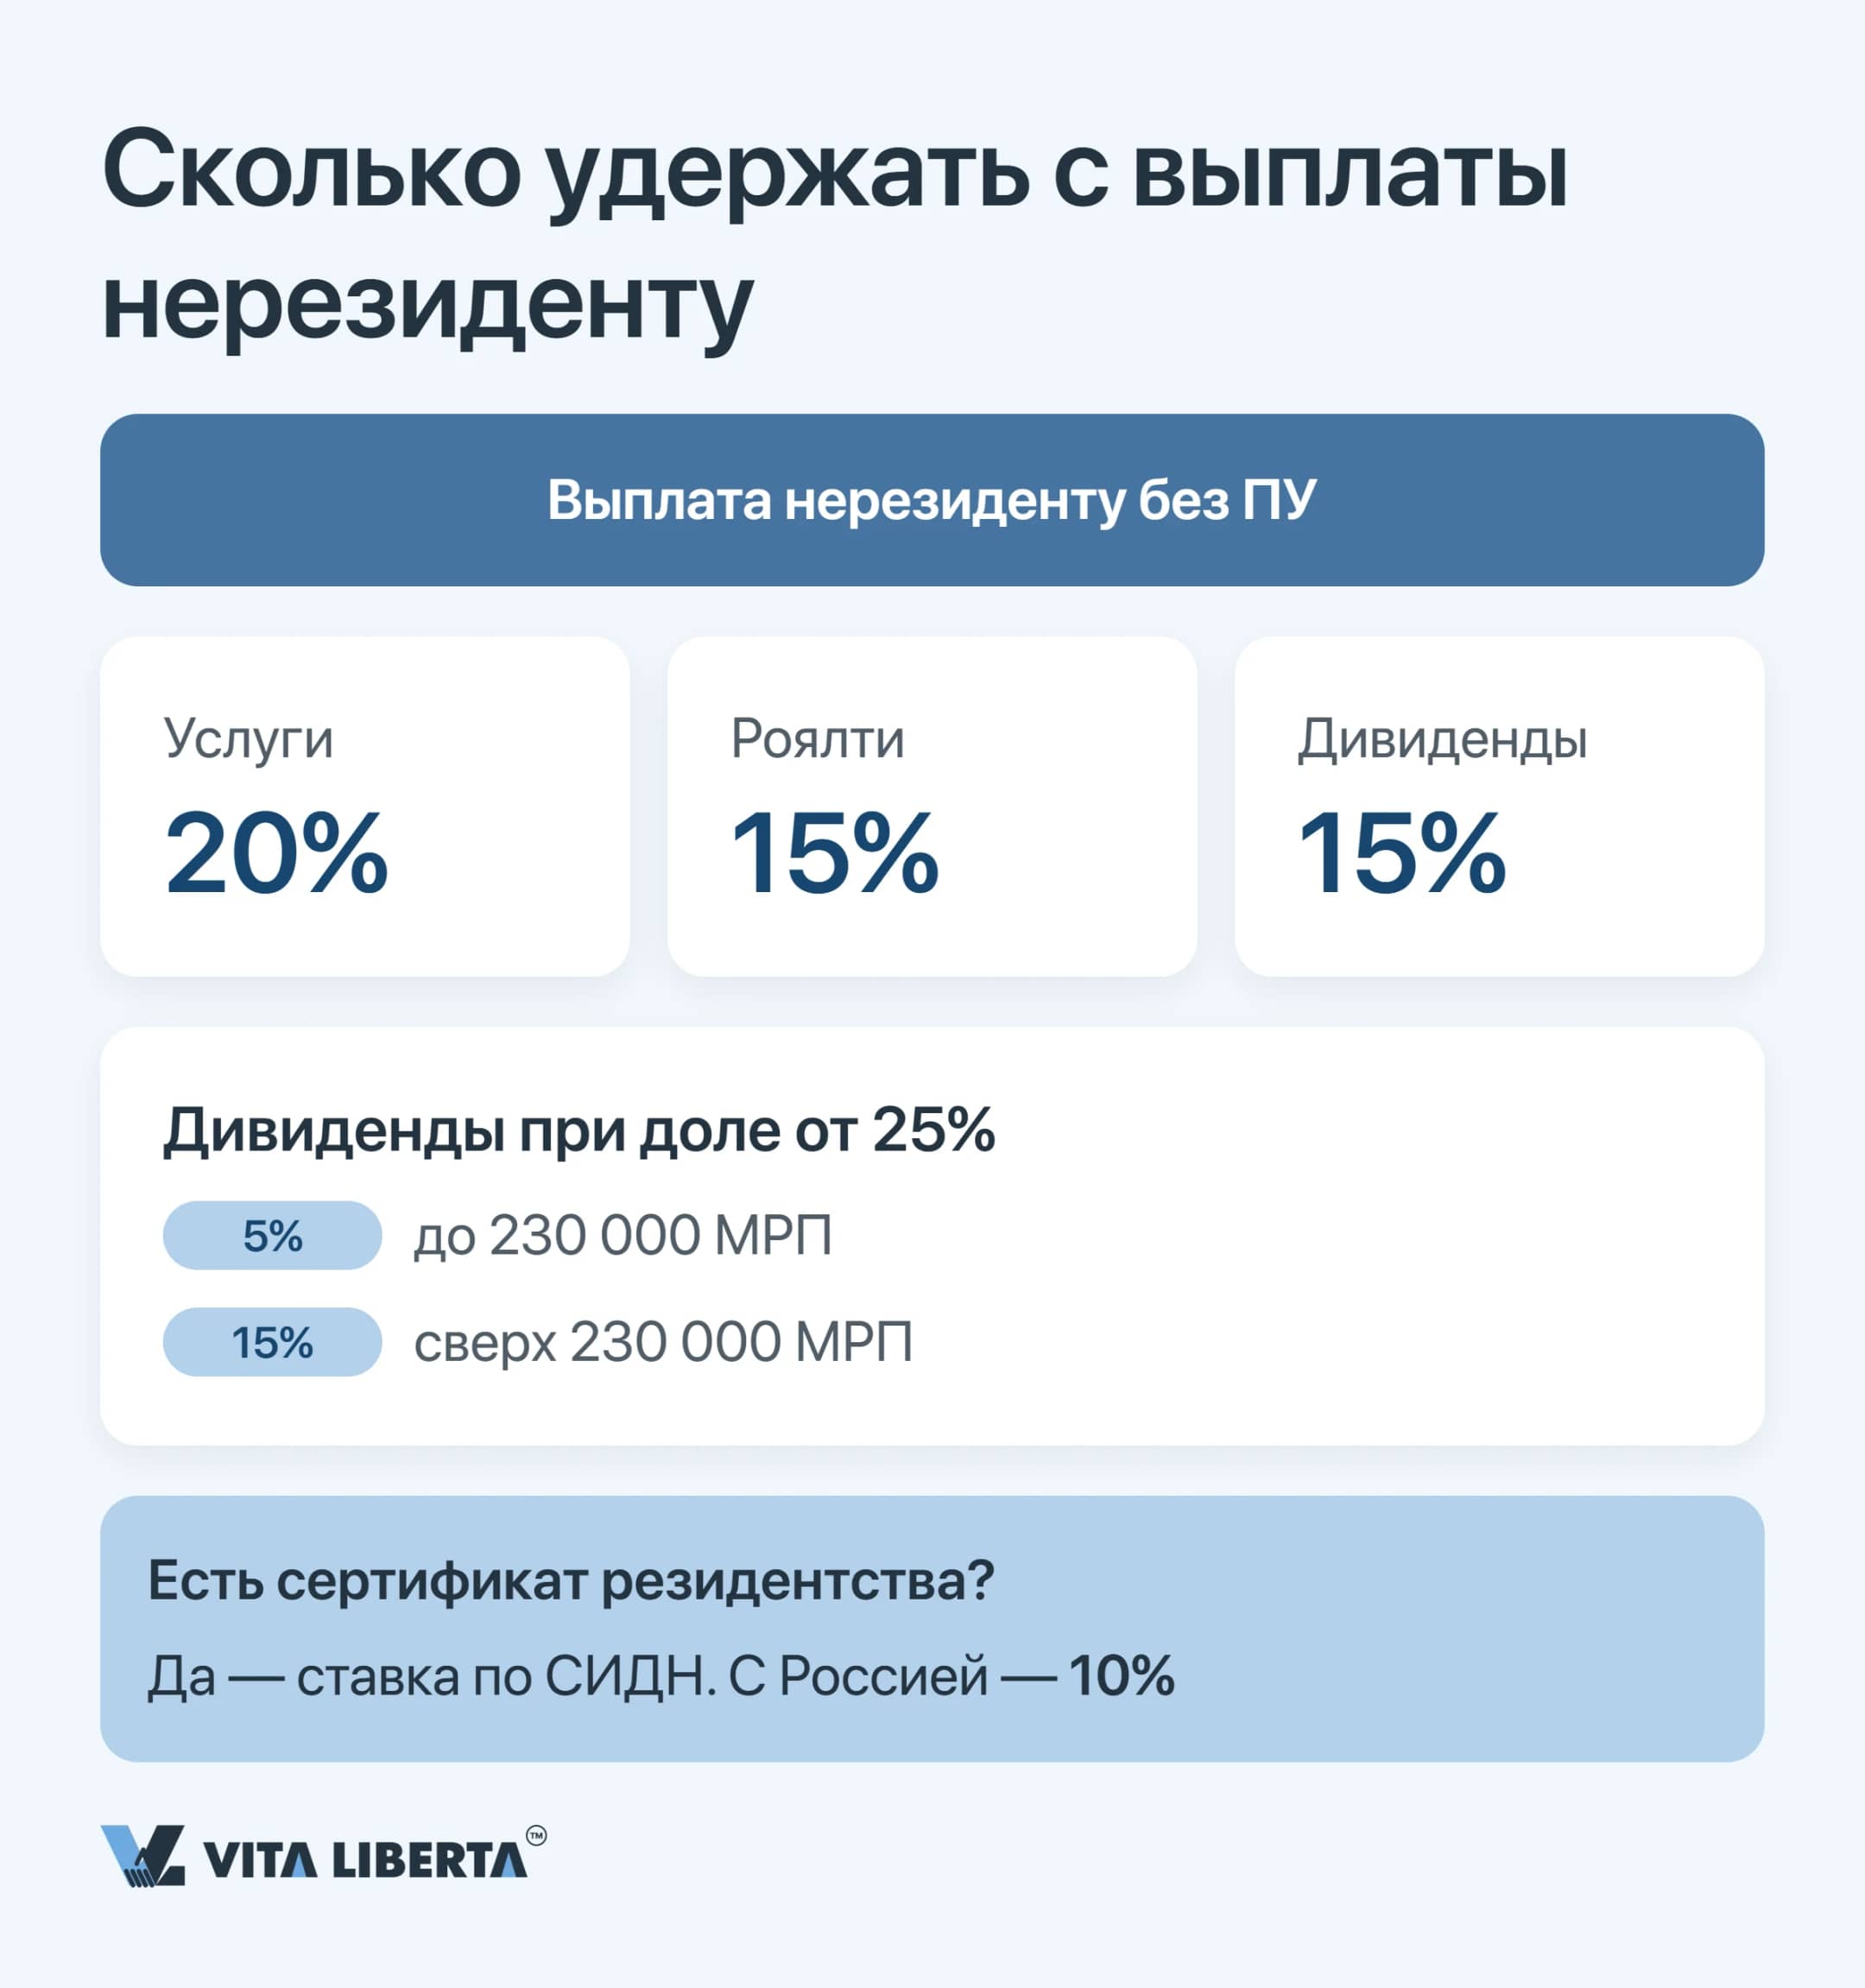
Если у иностранного получателя нет в Казахстане постоянного учреждения (permanent establishment), налог за него рассчитывает и перечисляет казахстанское ТОО в роли налогового агента (withholding agent). С оплаты услуг агент удерживает 20%. Место оказания здесь не спасает: консалтинг, управление, финансы, инжиниринг, маркетинг, аудит, дизайн, реклама, обработка информации и юридическая помощь считаются доходом из Казахстана, даже если исполнитель ни разу не приезжал в страну. Исключение сделано лишь для представительства в судах и нотариальных услуг. Для дивидендов и роялти базовая ставка ниже — 15%. Участнику, которому принадлежит 25% капитала и больше, статья 682 кодекса даёт льготную ступень: с дивидендов в пределах 230 000 МРП (994,75 млн тенге по показателю 2026 года) удерживают 5%, а с суммы сверх лимита — 15%. Прежнее освобождение для тех, кто владел долей дольше трёх лет, больше не действует. Соглашение об избежании двойного налогообложения снижает ставку лишь при сертификате резидентства, вовремя переданном агенту: с Россией, например (Конвенция от 18.10.1996), предел по дивидендам, процентам и роялти — 10%. Соглашение может снизить или снять налог и с дохода от услуг. Микро-совет: сертификат у учредителя стоит запрашивать каждый январь — до того, как участники решат распределить прибыль.
Услуги нерезидентов и ввоз из ЕАЭС: где теряется зачёт
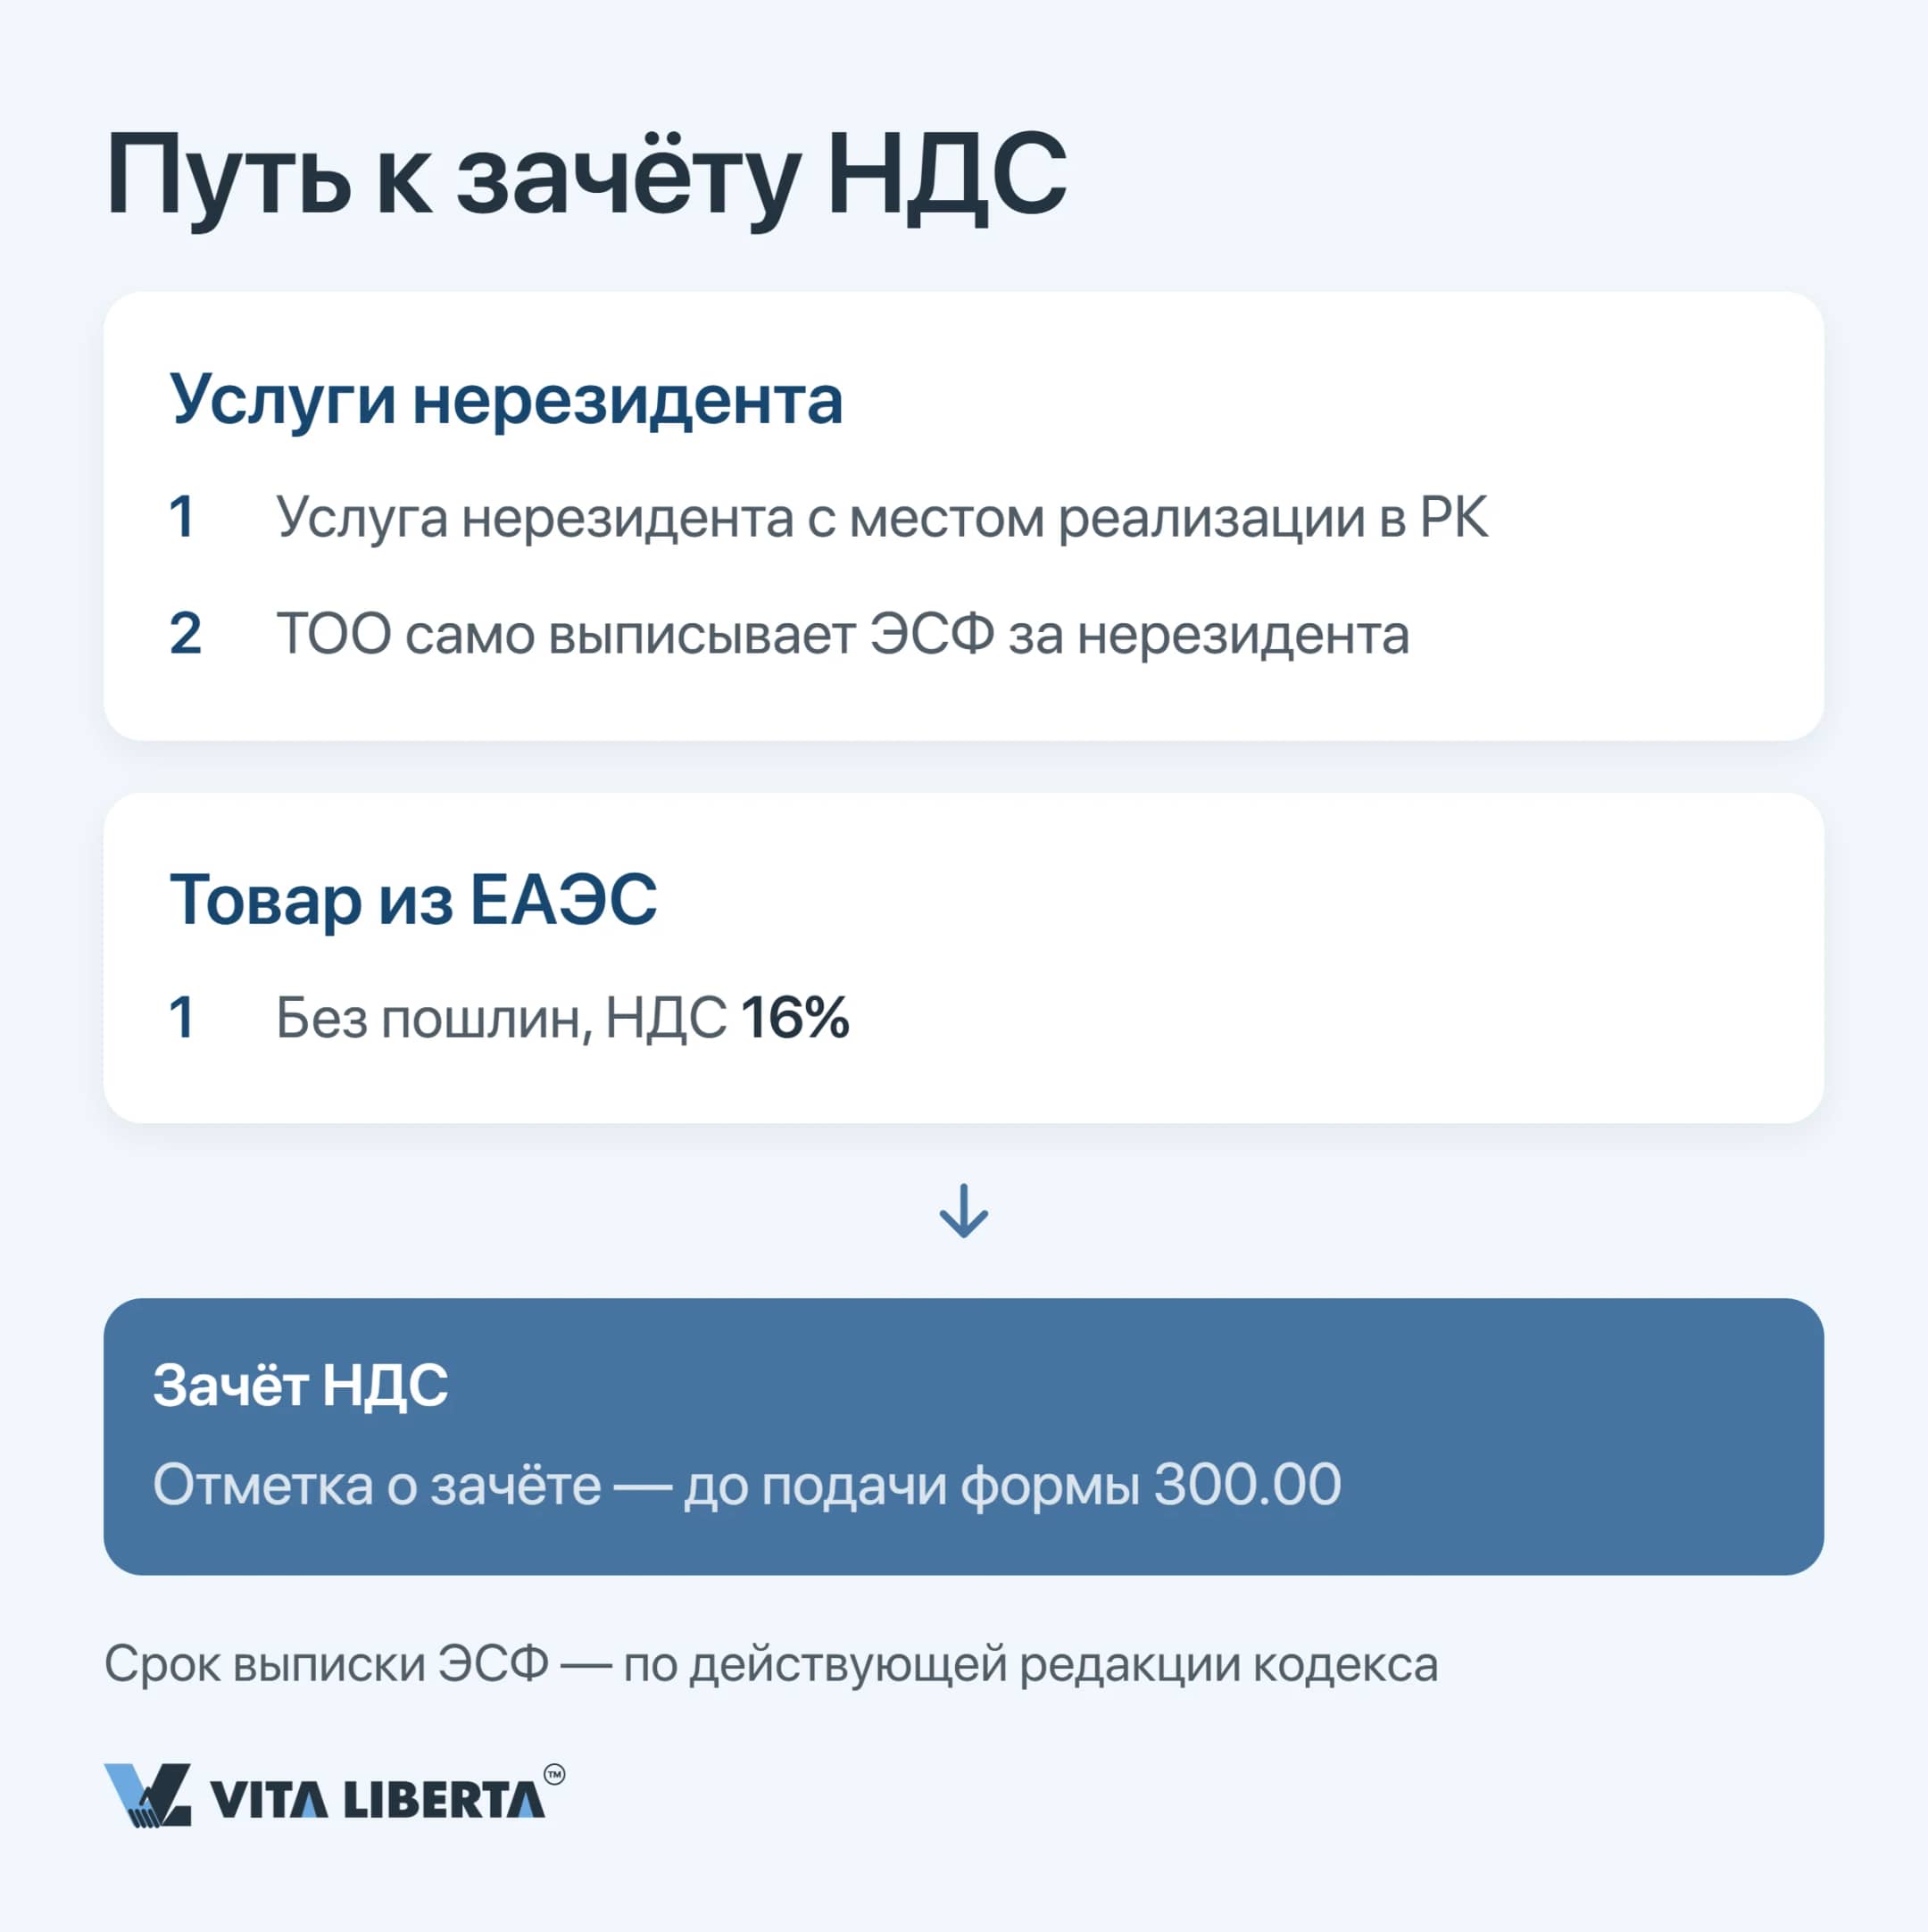
Если работы или услуги иностранной компании по правилам о месте реализации считаются оказанными в Казахстане, электронный счёт-фактуру вместо продавца теперь выписывает сам покупатель — плательщик НДС. Нет ЭСФ — нет и зачёта. Порядок такой: сначала НДС за нерезидента уходит в бюджет, затем на выписку ЭСФ кодекс в действующей редакции даёт пять календарных дней с даты оплаты. Увеличить этот срок в 2026 году предлагали, но пока это лишь проект поправок, поэтому ориентируйтесь на пять дней и сверяйтесь с текущей редакцией на adilet.zan.kz. Общий рынок ЕАЭС избавляет от таможенных пошлин, но не от налога: на ввоз из стран союза начисляется НДС, с 2026 года — по ставке 16%.
Пересчитайте налоговую нагрузку до проверки
- Проверка режима ТОО и ставок
- Удержание с выплат иностранцам
- Выписка ЭСФ без потери зачёта
Упрощёнка после реформы: цена 4% для B2B
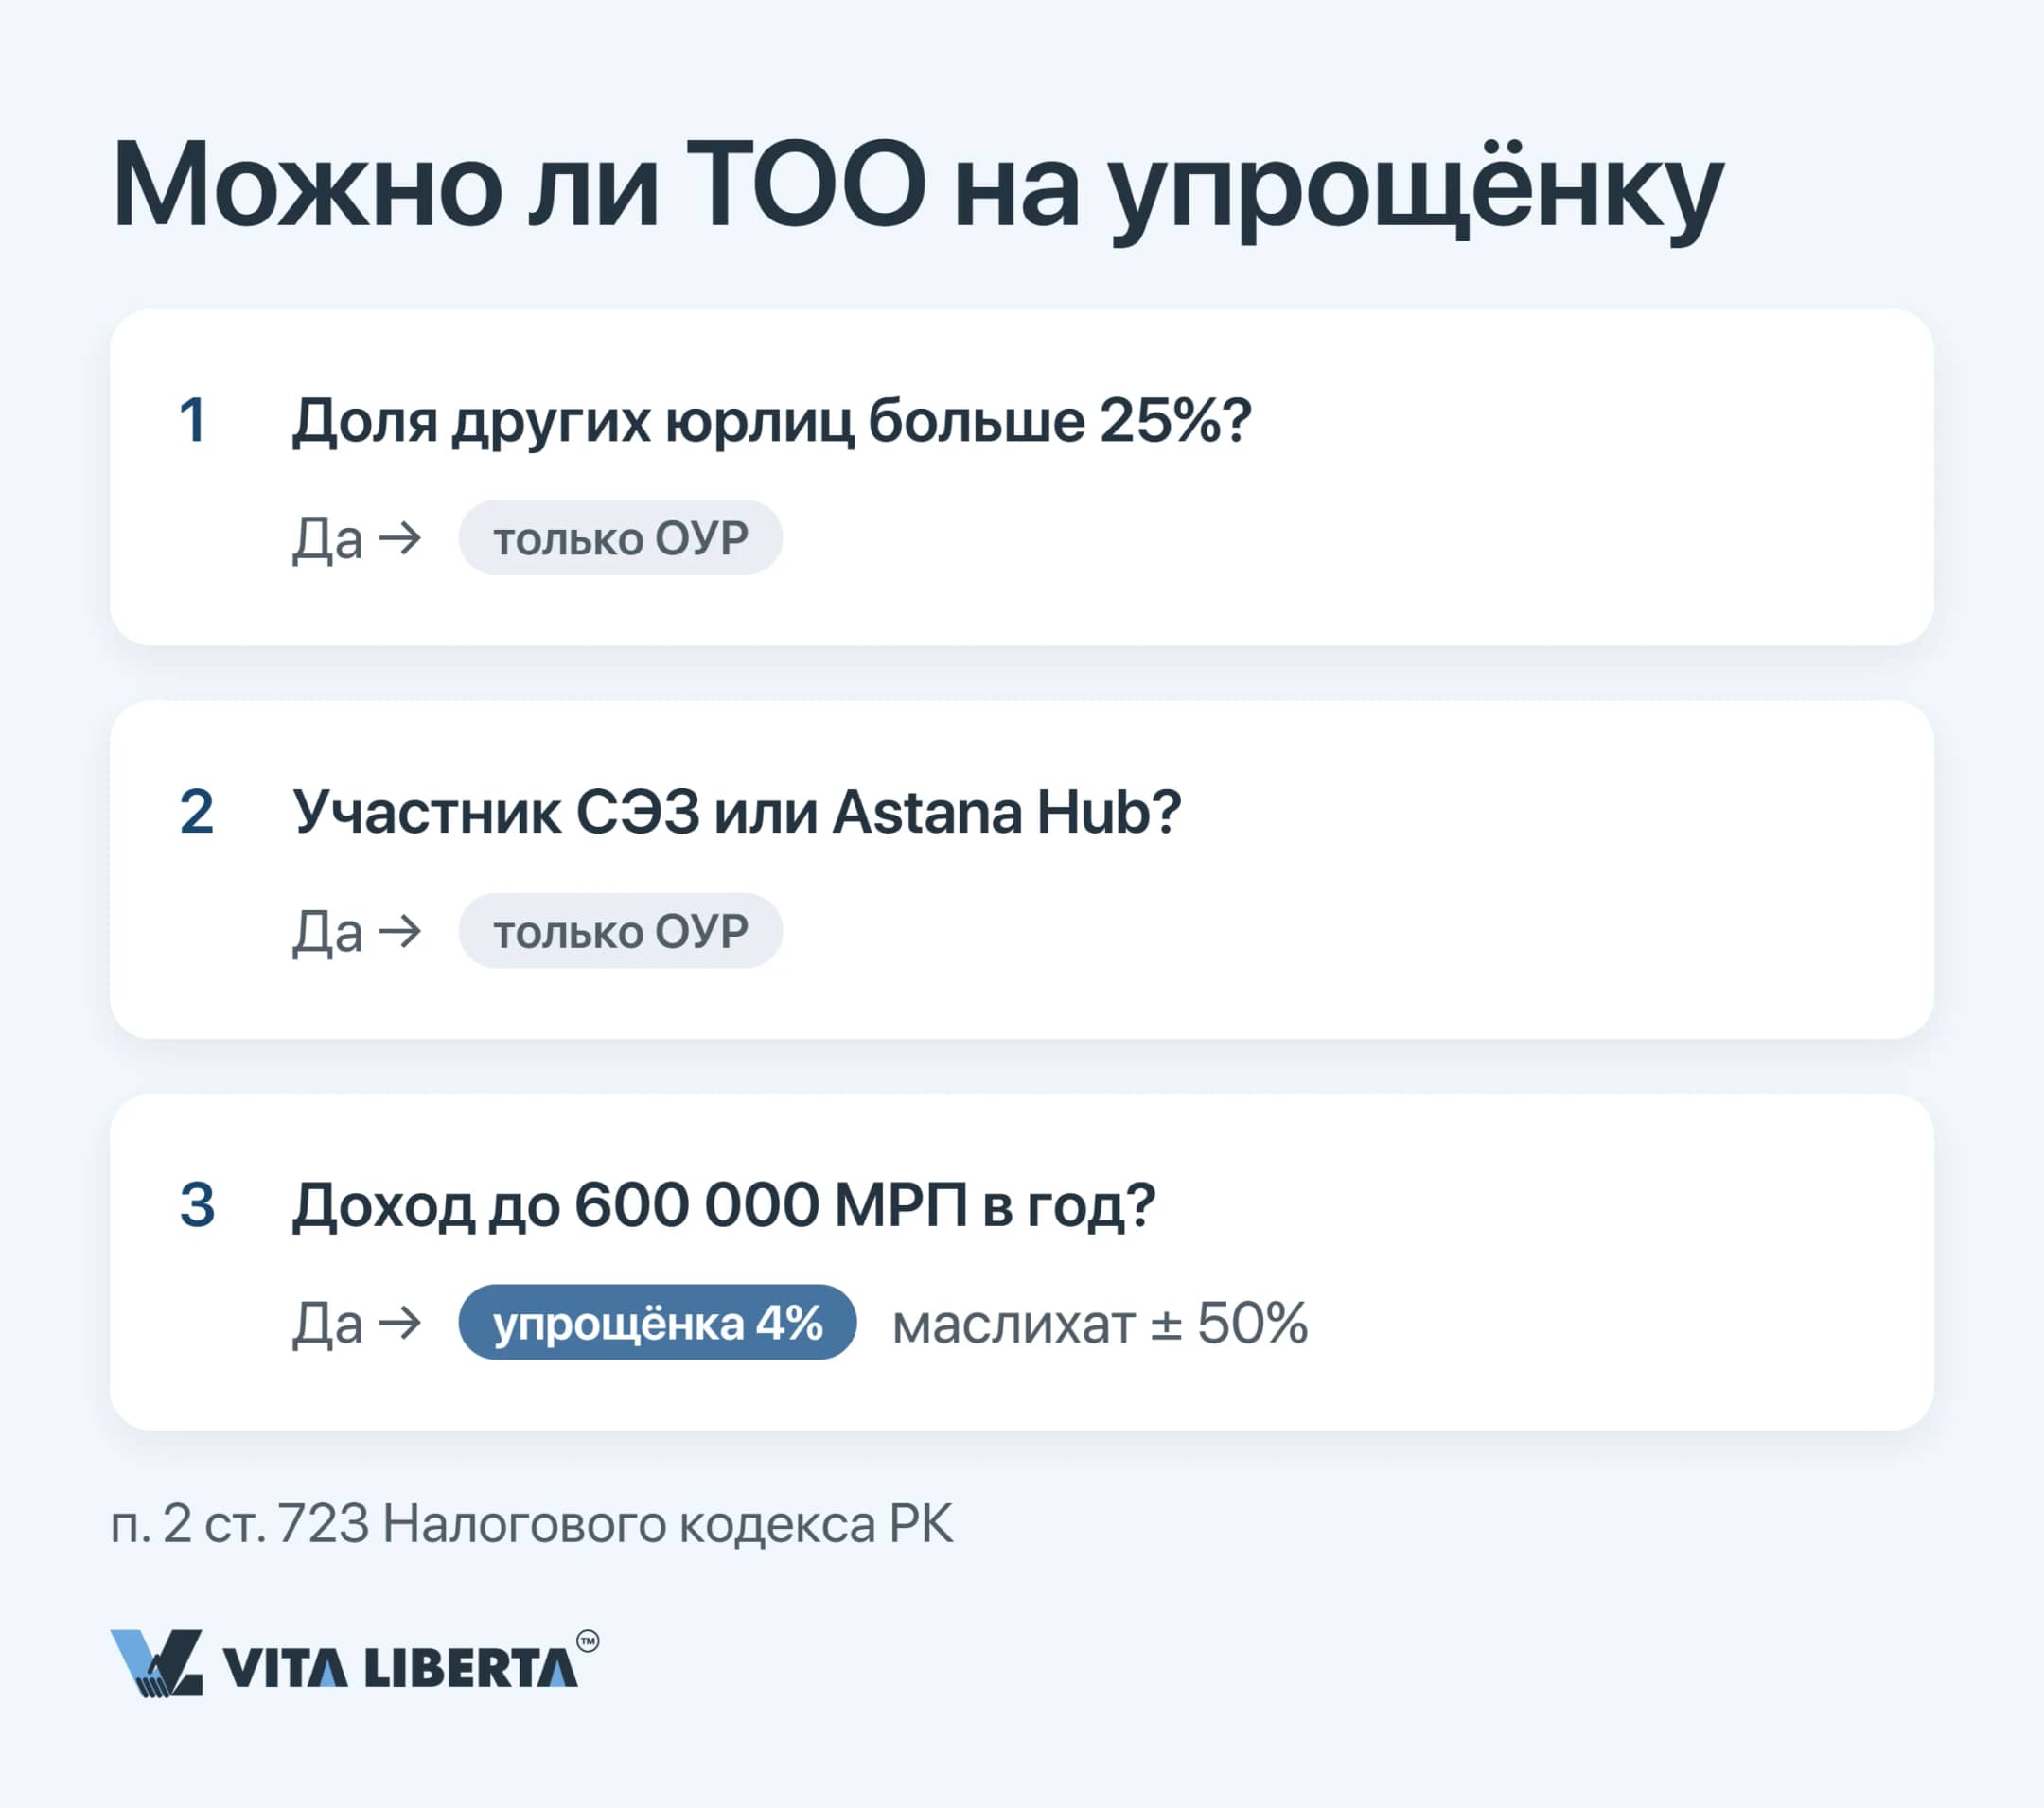
Из прежних семи специальных налоговых режимов (СНР) реформа оставила три; патента и розничного налога в новом кодексе больше нет. Самозанятые и крестьянские или фермерские хозяйства получили собственные режимы, всем прочим малым компаниям остаётся упрощённая декларация. Ею могут пользоваться ИП и юрлица-резиденты с годовым доходом не выше 600 000 МРП — это 2,595 млрд тенге по показателю 2026 года. Статья 726 кодекса задаёт ставку ИПН или КПН в 4%, но окончательную цифру для своей территории определяет маслихат области, города или района: он вправе понизить или повысить её наполовину, то есть в коридоре от 2 до 6%. Большинство маслихатов на 2026 год ставку уменьшили — в Алматы и Астане упрощёнщики платят 3%. Детали — в разборе упрощённой декларации.
Иностранцу важнее другая норма — подпункт 1 пункта 2 статьи 723: если в капитале юрлица доля других юрлиц выше 25%, упрощённая декларация для него закрыта. Дочернее ТОО иностранной компании этот фильтр не проходит; участники СЭЗ и Astana Hub исключены отдельным подпунктом.
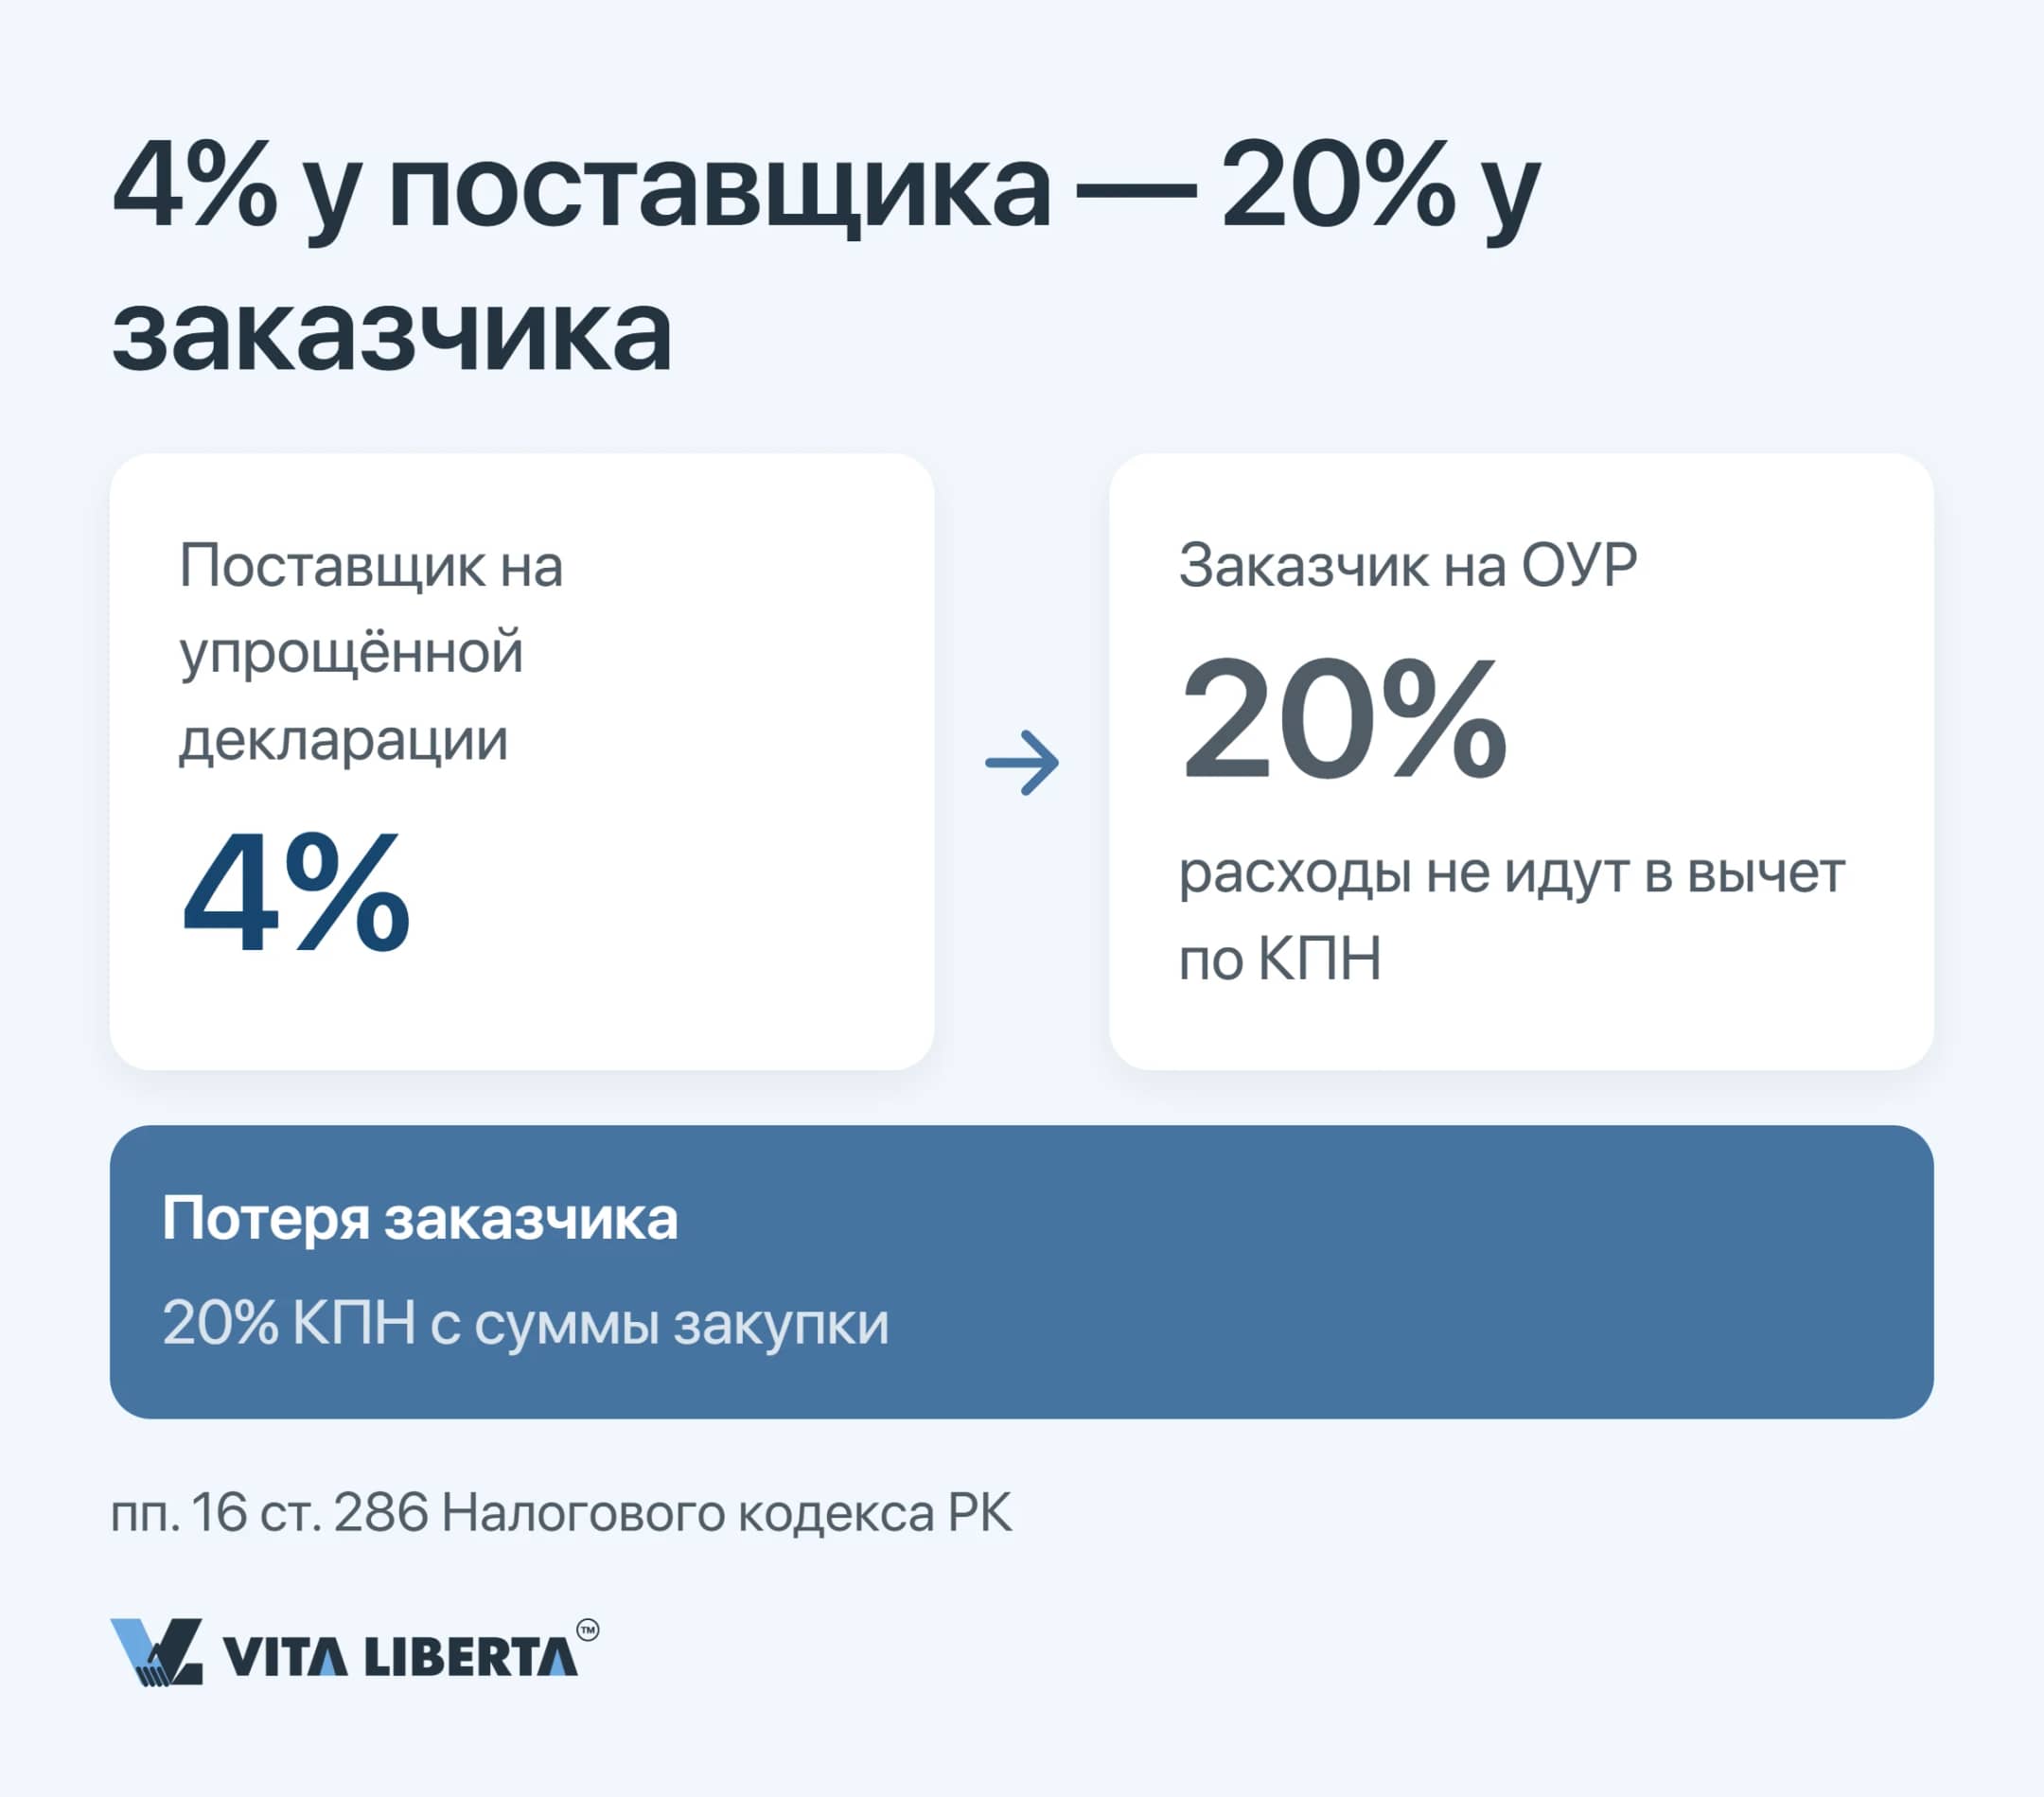
Важно: подпункт 16 статьи 286 кодекса лишает заказчика на общеустановленном режиме вычета по КПН, если поставщик в день получения товаров, работ или услуг работал на упрощённой декларации. За низкую ставку поставщика — 4% по кодексу — в итоге платит покупатель: сумма закупки остаётся в его налоговой базе и облагается КПН по 20%.
Налоги в Казахстане в 2026 году: стратегические выводы
Ключевой парадокс реформы: ставка КПН не изменилась, а нагрузка многих компаний с иностранным капиталом выросла — через НДС 16%, вдвое сниженный порог, потерю вычета у заказчиков упрощёнки и новые обязанности по выплатам за рубеж.
- Пересборка модели. Цены, договоры и смету ФОТ на ставках 2025 года придётся пересчитать под НДС 16% и соцналог 6%, который больше не уменьшается.
- Проверка поставщиков. Режим контрагента в день поставки решает, уменьшит ли закупка базу по КПН.
- Досье нерезидента. Сертификат резидентства и подтверждение бенефициарного владения готовятся до выплаты, а не после налоговой проверки.
Настроим налоговый учёт по новому кодексу
- Выбор режима для ТОО
- Проверка поставщиков на СНР
- Сопровождение выплат нерезидентам
5 ключевых вопросов и ответов о новых налогах иностранного ТОО в Казахстане
С какого момента мне нужно регистрировать ТОО по НДС и как сохранить право на зачёт?
Сколько налога удерживается с дивидендов, которые я, как учредитель-нерезидент, получаю из Казахстана?
Должно ли моё ТОО удерживать налог, оплачивая услуги иностранного консультанта, и что это меняет в моём учёте НДС?
Что изменилось в подоходном налоге моих сотрудников и во что теперь обходится зарплатная ведомость моего ТОО?
Вся представленная на сайте информация, касающаяся стоимости оказываемых услуг носит информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ст. 395 ГК РК. Интернет-сайт vitaliberta.kz составлен с вниманием к деталям в отношении законодательных требований, в том числе путем анализа судебной практики. Несмотря на это, компания ТОО "Вита Либерта" не может гарантировать безошибочность и точность содержащейся на сайте информации.