

НДС для ТОО в 2026 году: кого Казахстан обязывает регистрироваться и как избежать штрафа
20 октября, 2026
Реформа добавила к ставке четыре пункта и вдвое опустила планку, за которой регистрация перестаёт быть выбором. Промах бухгалтерии стоит компании с зарубежным учредителем 15% всего, что отгружено покупателям после превышения порога и до подачи заявления.
Правила НДС — налога на добавленную стоимость (Value Added Tax, VAT) — переписал Кодекс РК «О налогах и других обязательных платежах в бюджет (Налоговый кодекс)» № 214-VIII ЗРК: подпись под ним поставлена 18 июля 2025 года, в силу он вступил первого января 2026-го. Для компаний, которые годами работали без НДС, вывод прямой: бизнес мог остаться прежним, но при обороте выше новой планки статус плательщика для него уже обязателен.
Ключевая проблема:
«Наше ТОО в Алматы работает на общеустановленном режиме, с начала года оборот — около 60 млн тенге, НДС мы никогда не платили. Превышение бухгалтер заметил только при закрытии квартала. Во сколько нам это обойдётся?»
С подобным вопросом в этом году иностранные учредители приходят чаще всего.
Реформа 2026: дата отсечения и единица счёта
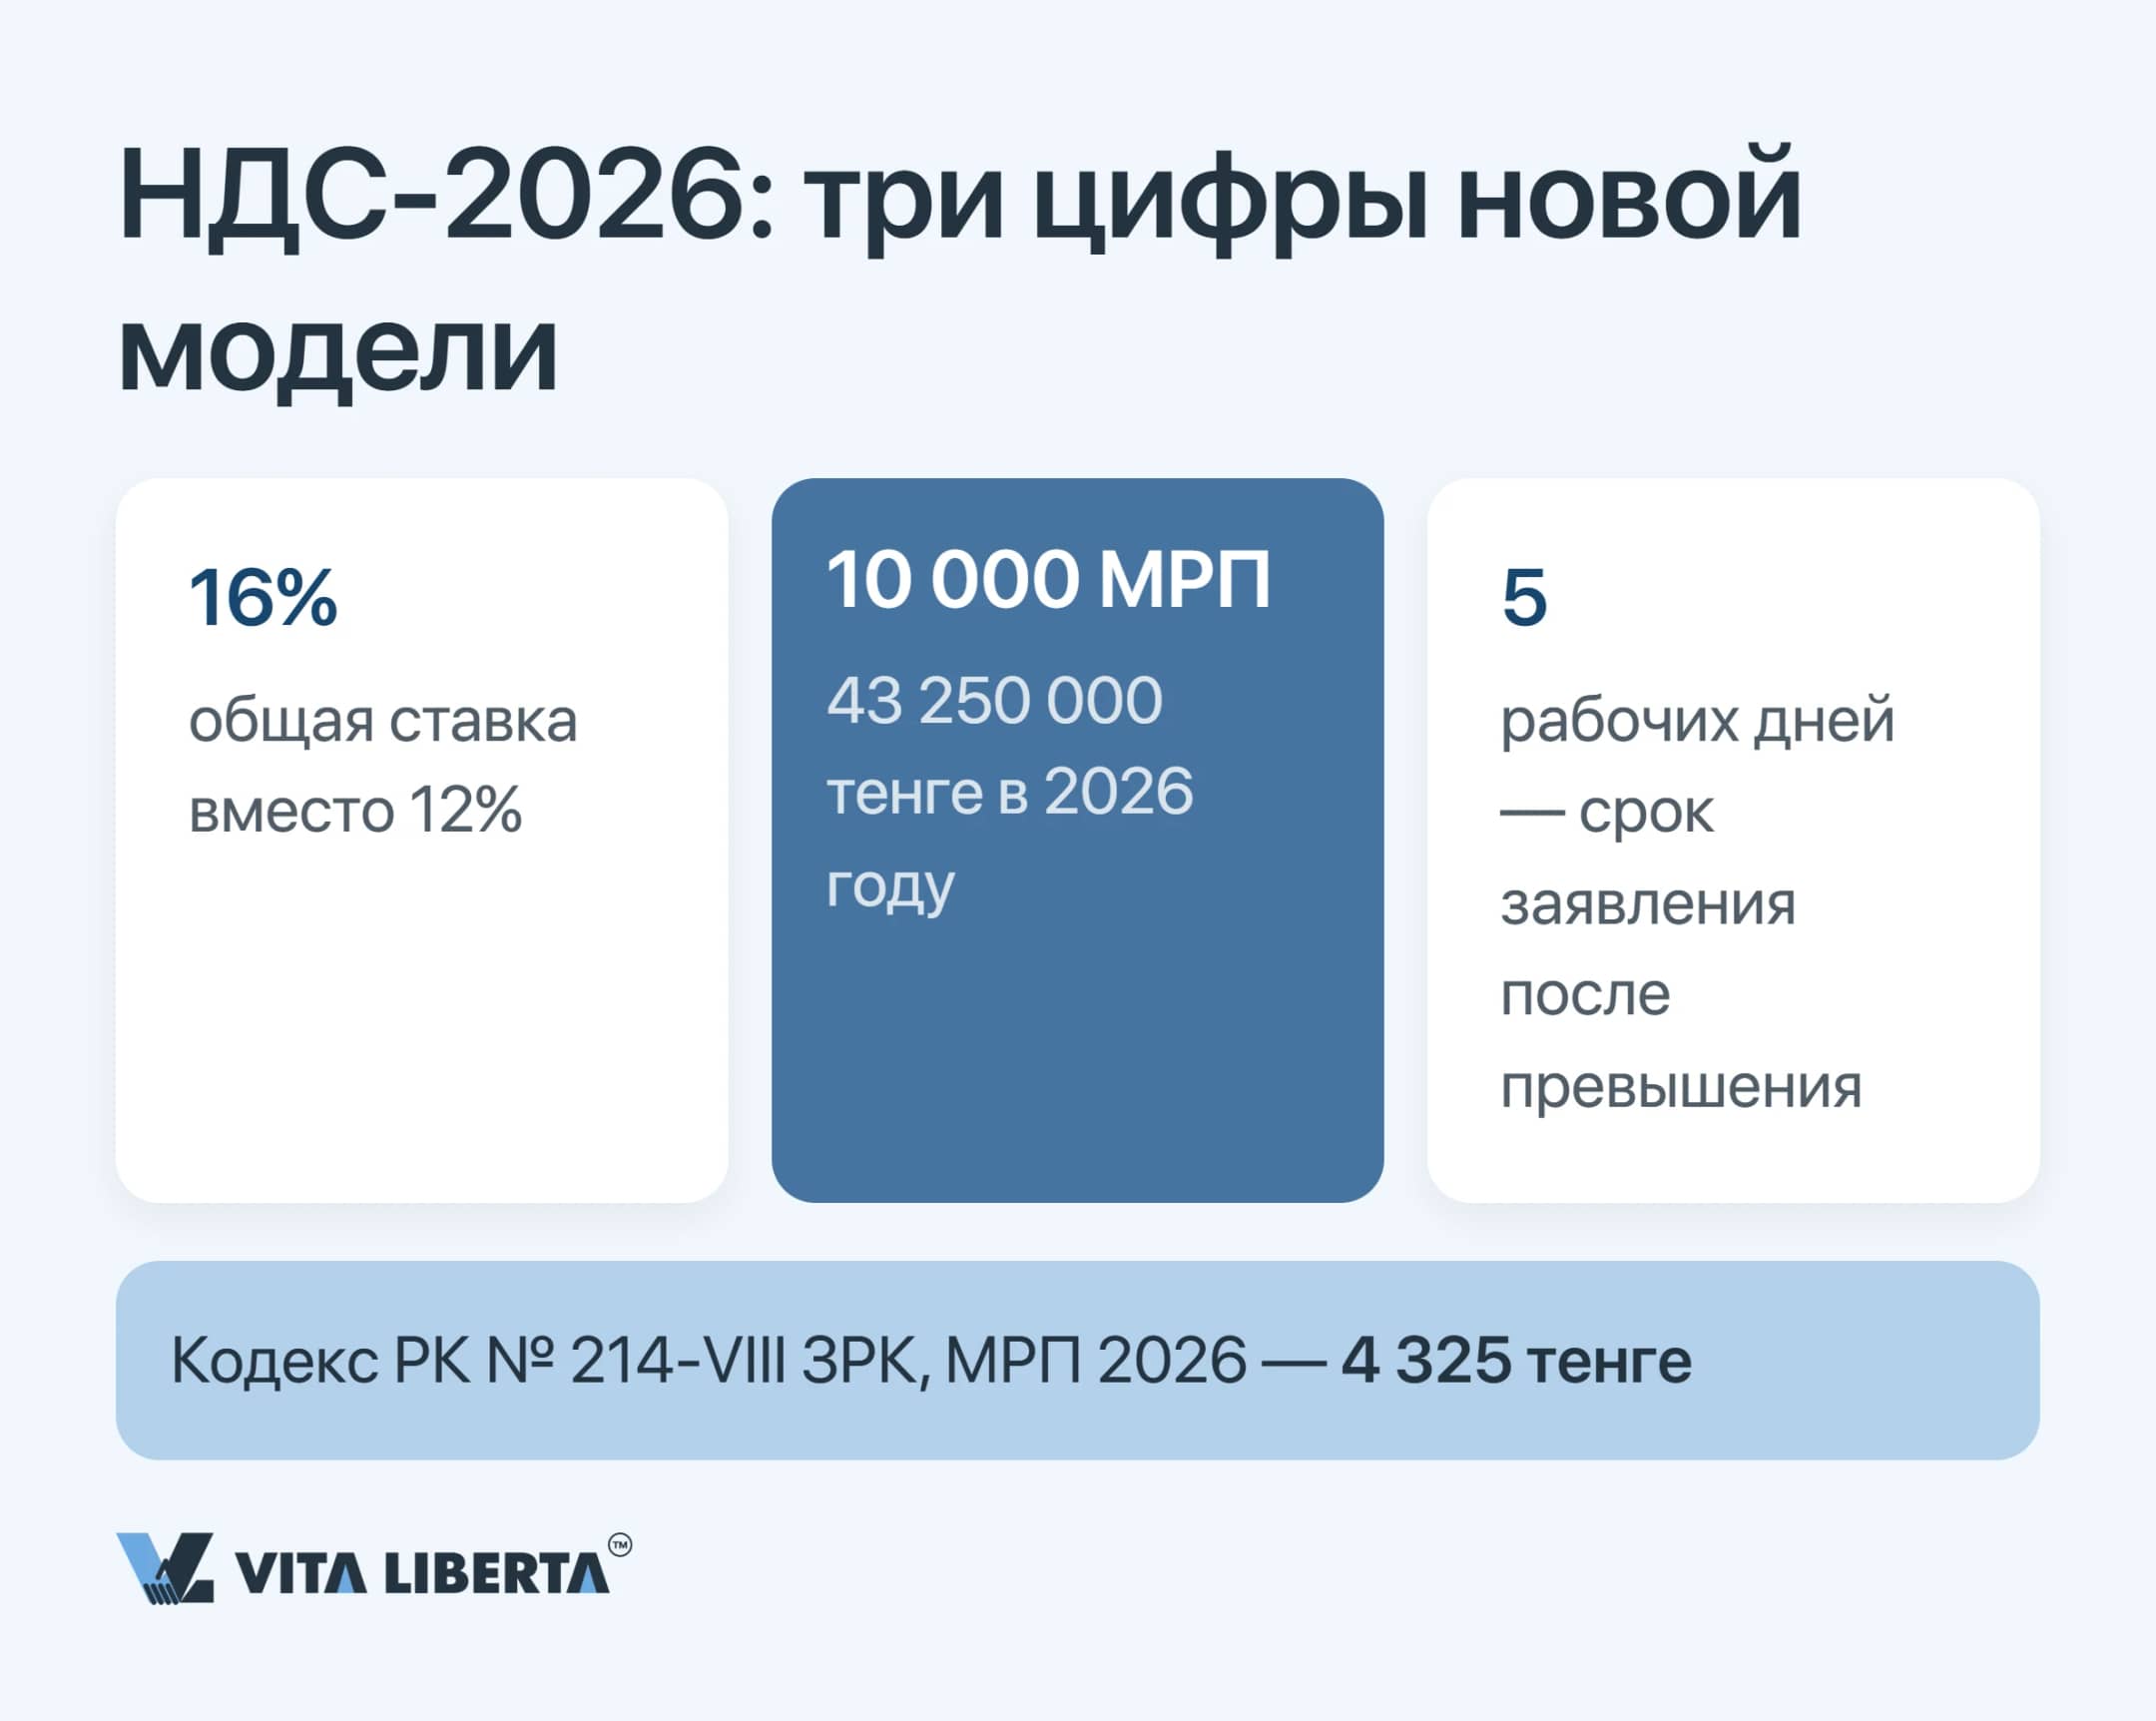
Точка отсчёта — 1 января 2026 года. Именно с этой даты вступил в действие Кодекс РК «О налогах и других обязательных платежах в бюджет (Налоговый кодекс)» от 18.07.2025 № 214-VIII ЗРК. Его предшественник — кодекс от 25.12.2017 № 120-VI ЗРК — утратил силу, и прежняя нумерация статей ушла вместе с ним. Новый кодекс тоже не застыл: за 2026 год в него успели внести поправки, поэтому любую норму проверяйте по редакции, которая действует на дату операции, — на adilet.zan.kz. Почти все пороги кодекс считает в месячных расчётных показателях (Monthly Calculation Index, MCI). Величину МРП каждый год задаёт закон о республиканском бюджете; в 2026 году один показатель равен 4 325 тенге. Распространённая и дорогостоящая ошибка иностранцев — считать нагрузку по обзорам 2024–2025 годов: их ставки и ссылки на статьи относятся к утратившему силу закону.
Шкала ставок: где 16%, а где льгота
Пункт 1 статьи 503 Налогового кодекса поднял базовую ставку с 12 до 16%: по ней облагаются и продажи внутри страны, и импорт. Прочие значения адресные: не то значение в счёте-фактуре — это не техническая поправка, а доначисление.
| Ставка | Где применяется | Практика и риск |
| 16% | Общий случай, включая импорт | Цены «с НДС» в договорах 2025 года при прежней сумме уменьшают выручку без налога примерно на 3,4% — требует пересмотра условий |
| 5% до 31.12.2026, 10% с 01.01.2027 | Лекарства, медизделия, медуслуги лицензиатов | Право даёт правительственный перечень, а не название позиции в договоре |
| 10% | Отечественная периодика | Книги сюда не относятся: их издание освобождено от налога |
| 0% | Экспорт, международные перевозки | Не освобождение: ставку придётся подтверждать документами |
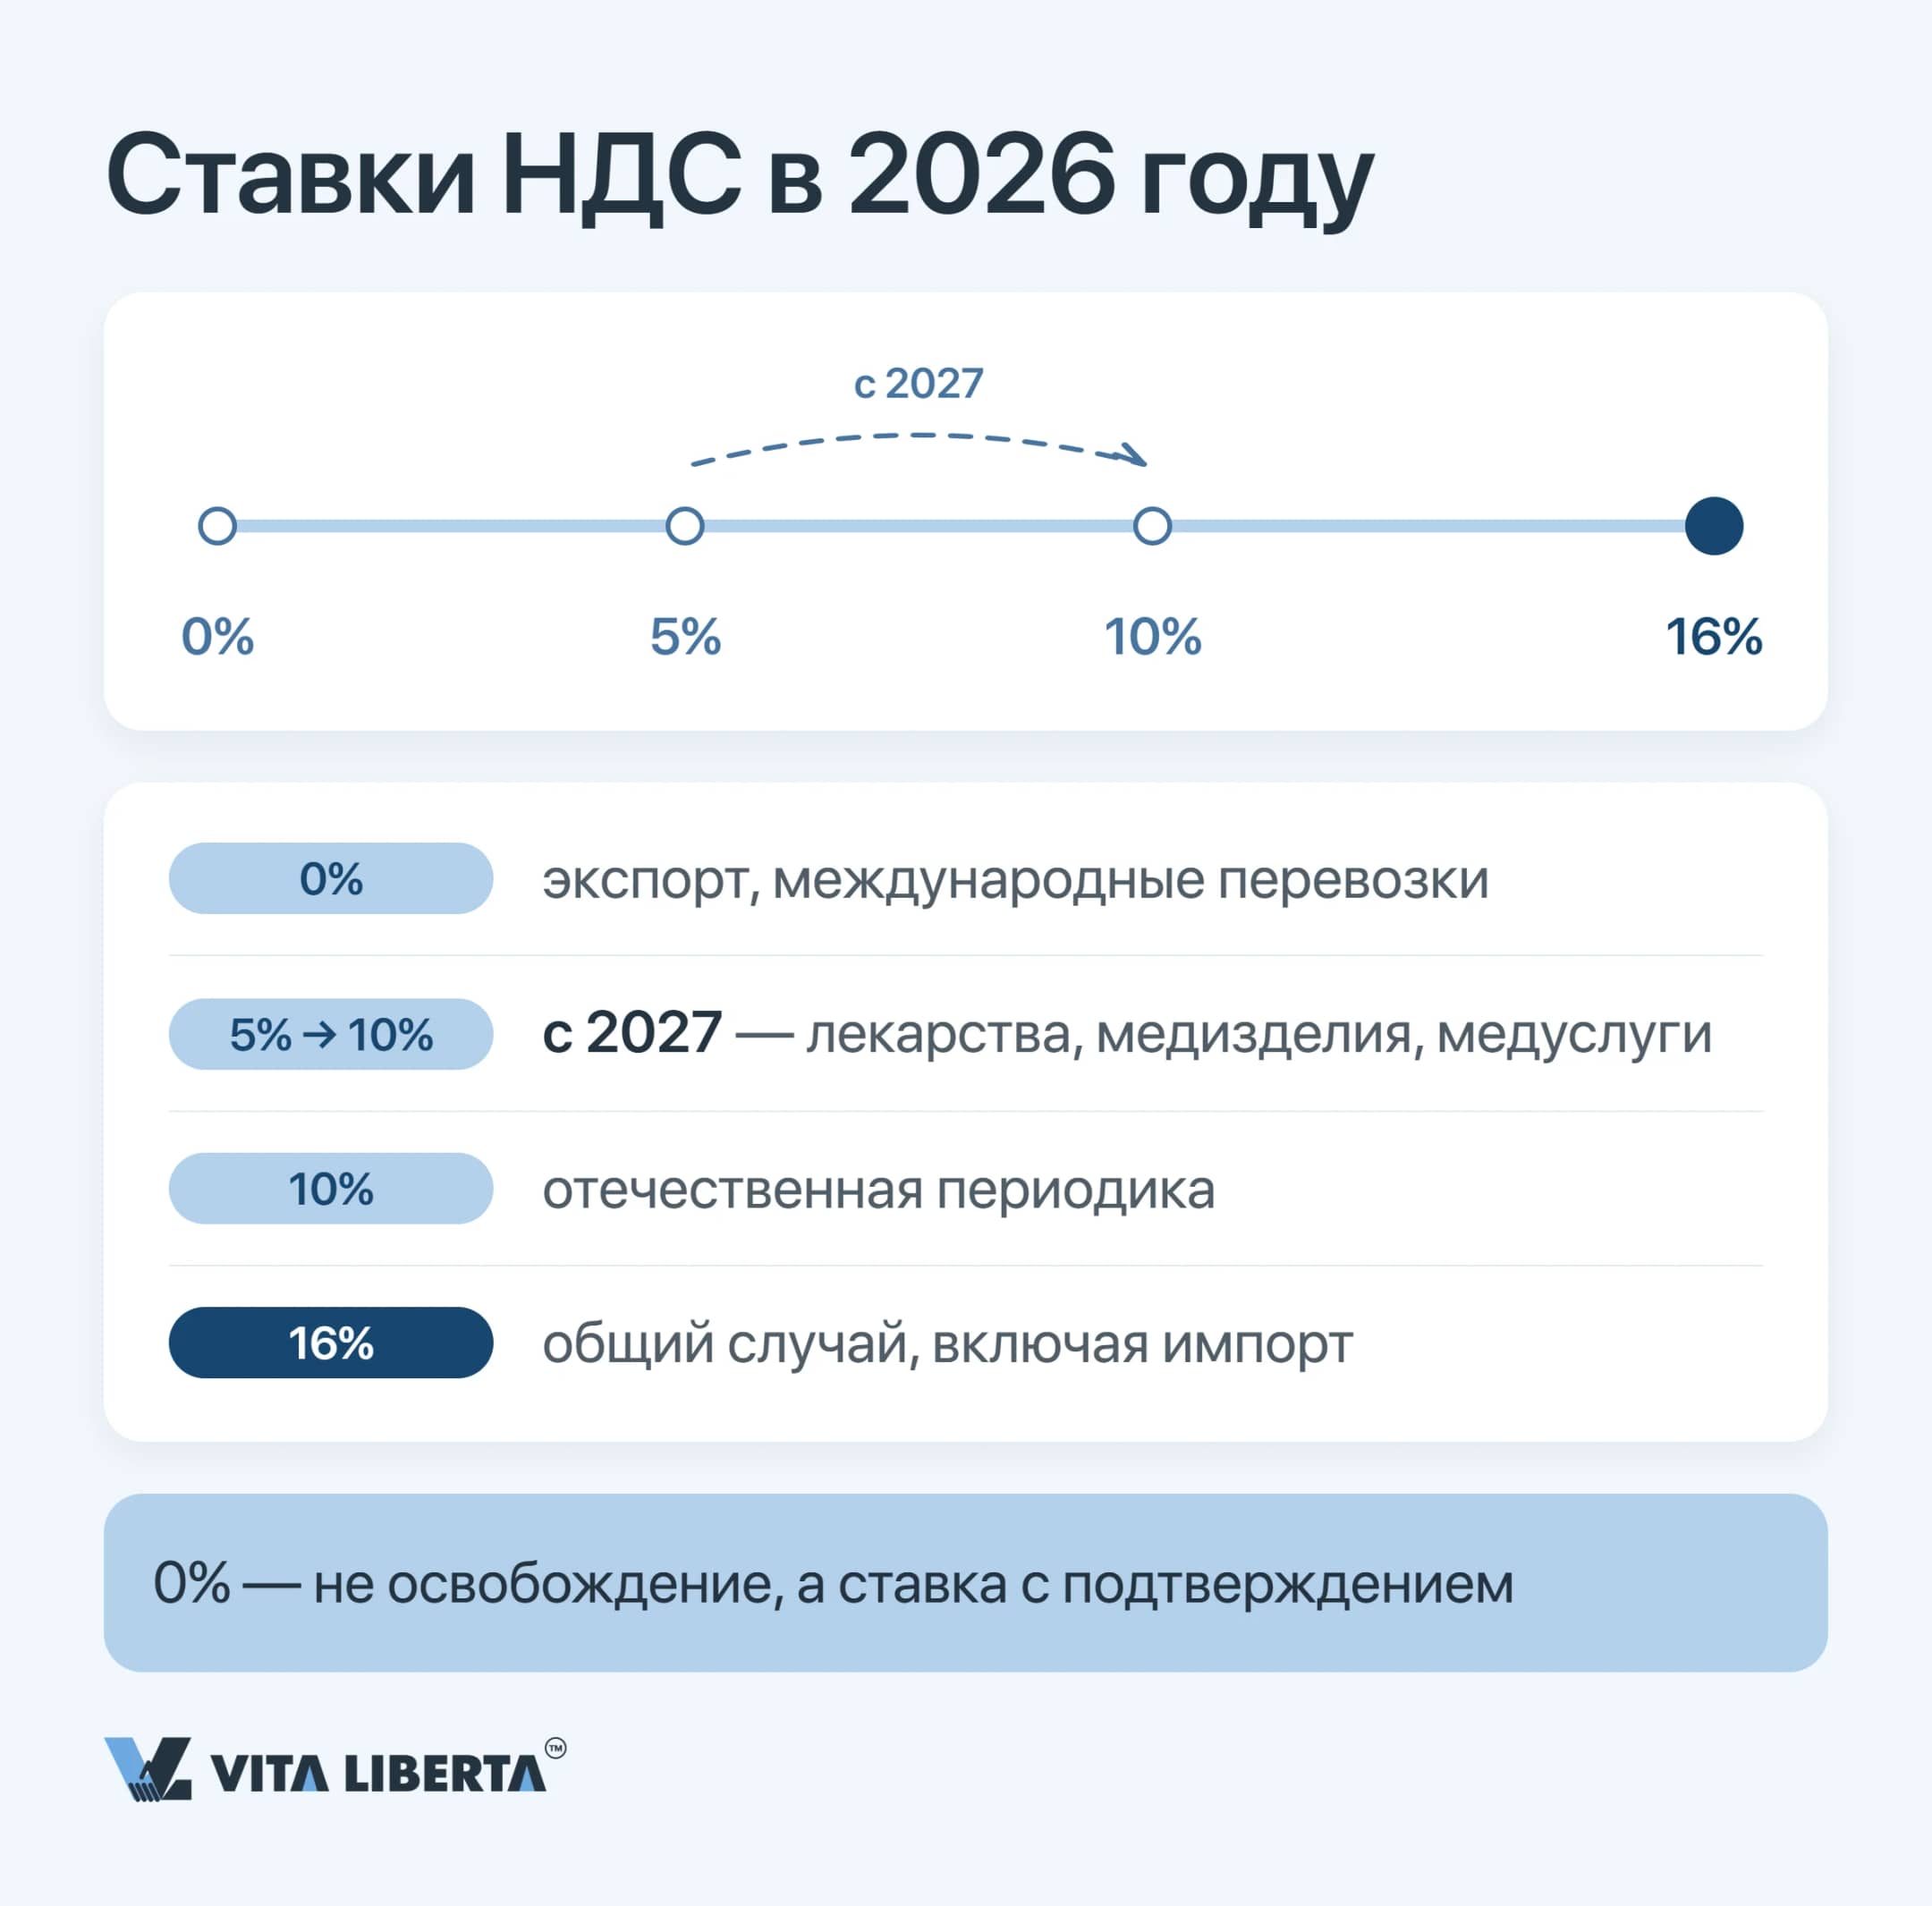
Итог: ставку определяет не отрасль компании, а конкретная операция.
Обязательный статус плательщика: где проходит граница 10 000 МРП
Против прежних 20 000 МРП нынешняя граница (mandatory VAT registration threshold) ровно вдвое ниже. Тенговый эквивалент берут из МРП (Monthly Calculation Index, MCI), закреплённого бюджетным законом на 1 января расчётного года: на 2026 год его установил Закон РК от 08.12.2025 № 239-VIII ЗРК «О республиканском бюджете на 2026–2028 годы».
Учётные регистры против банковской выписки
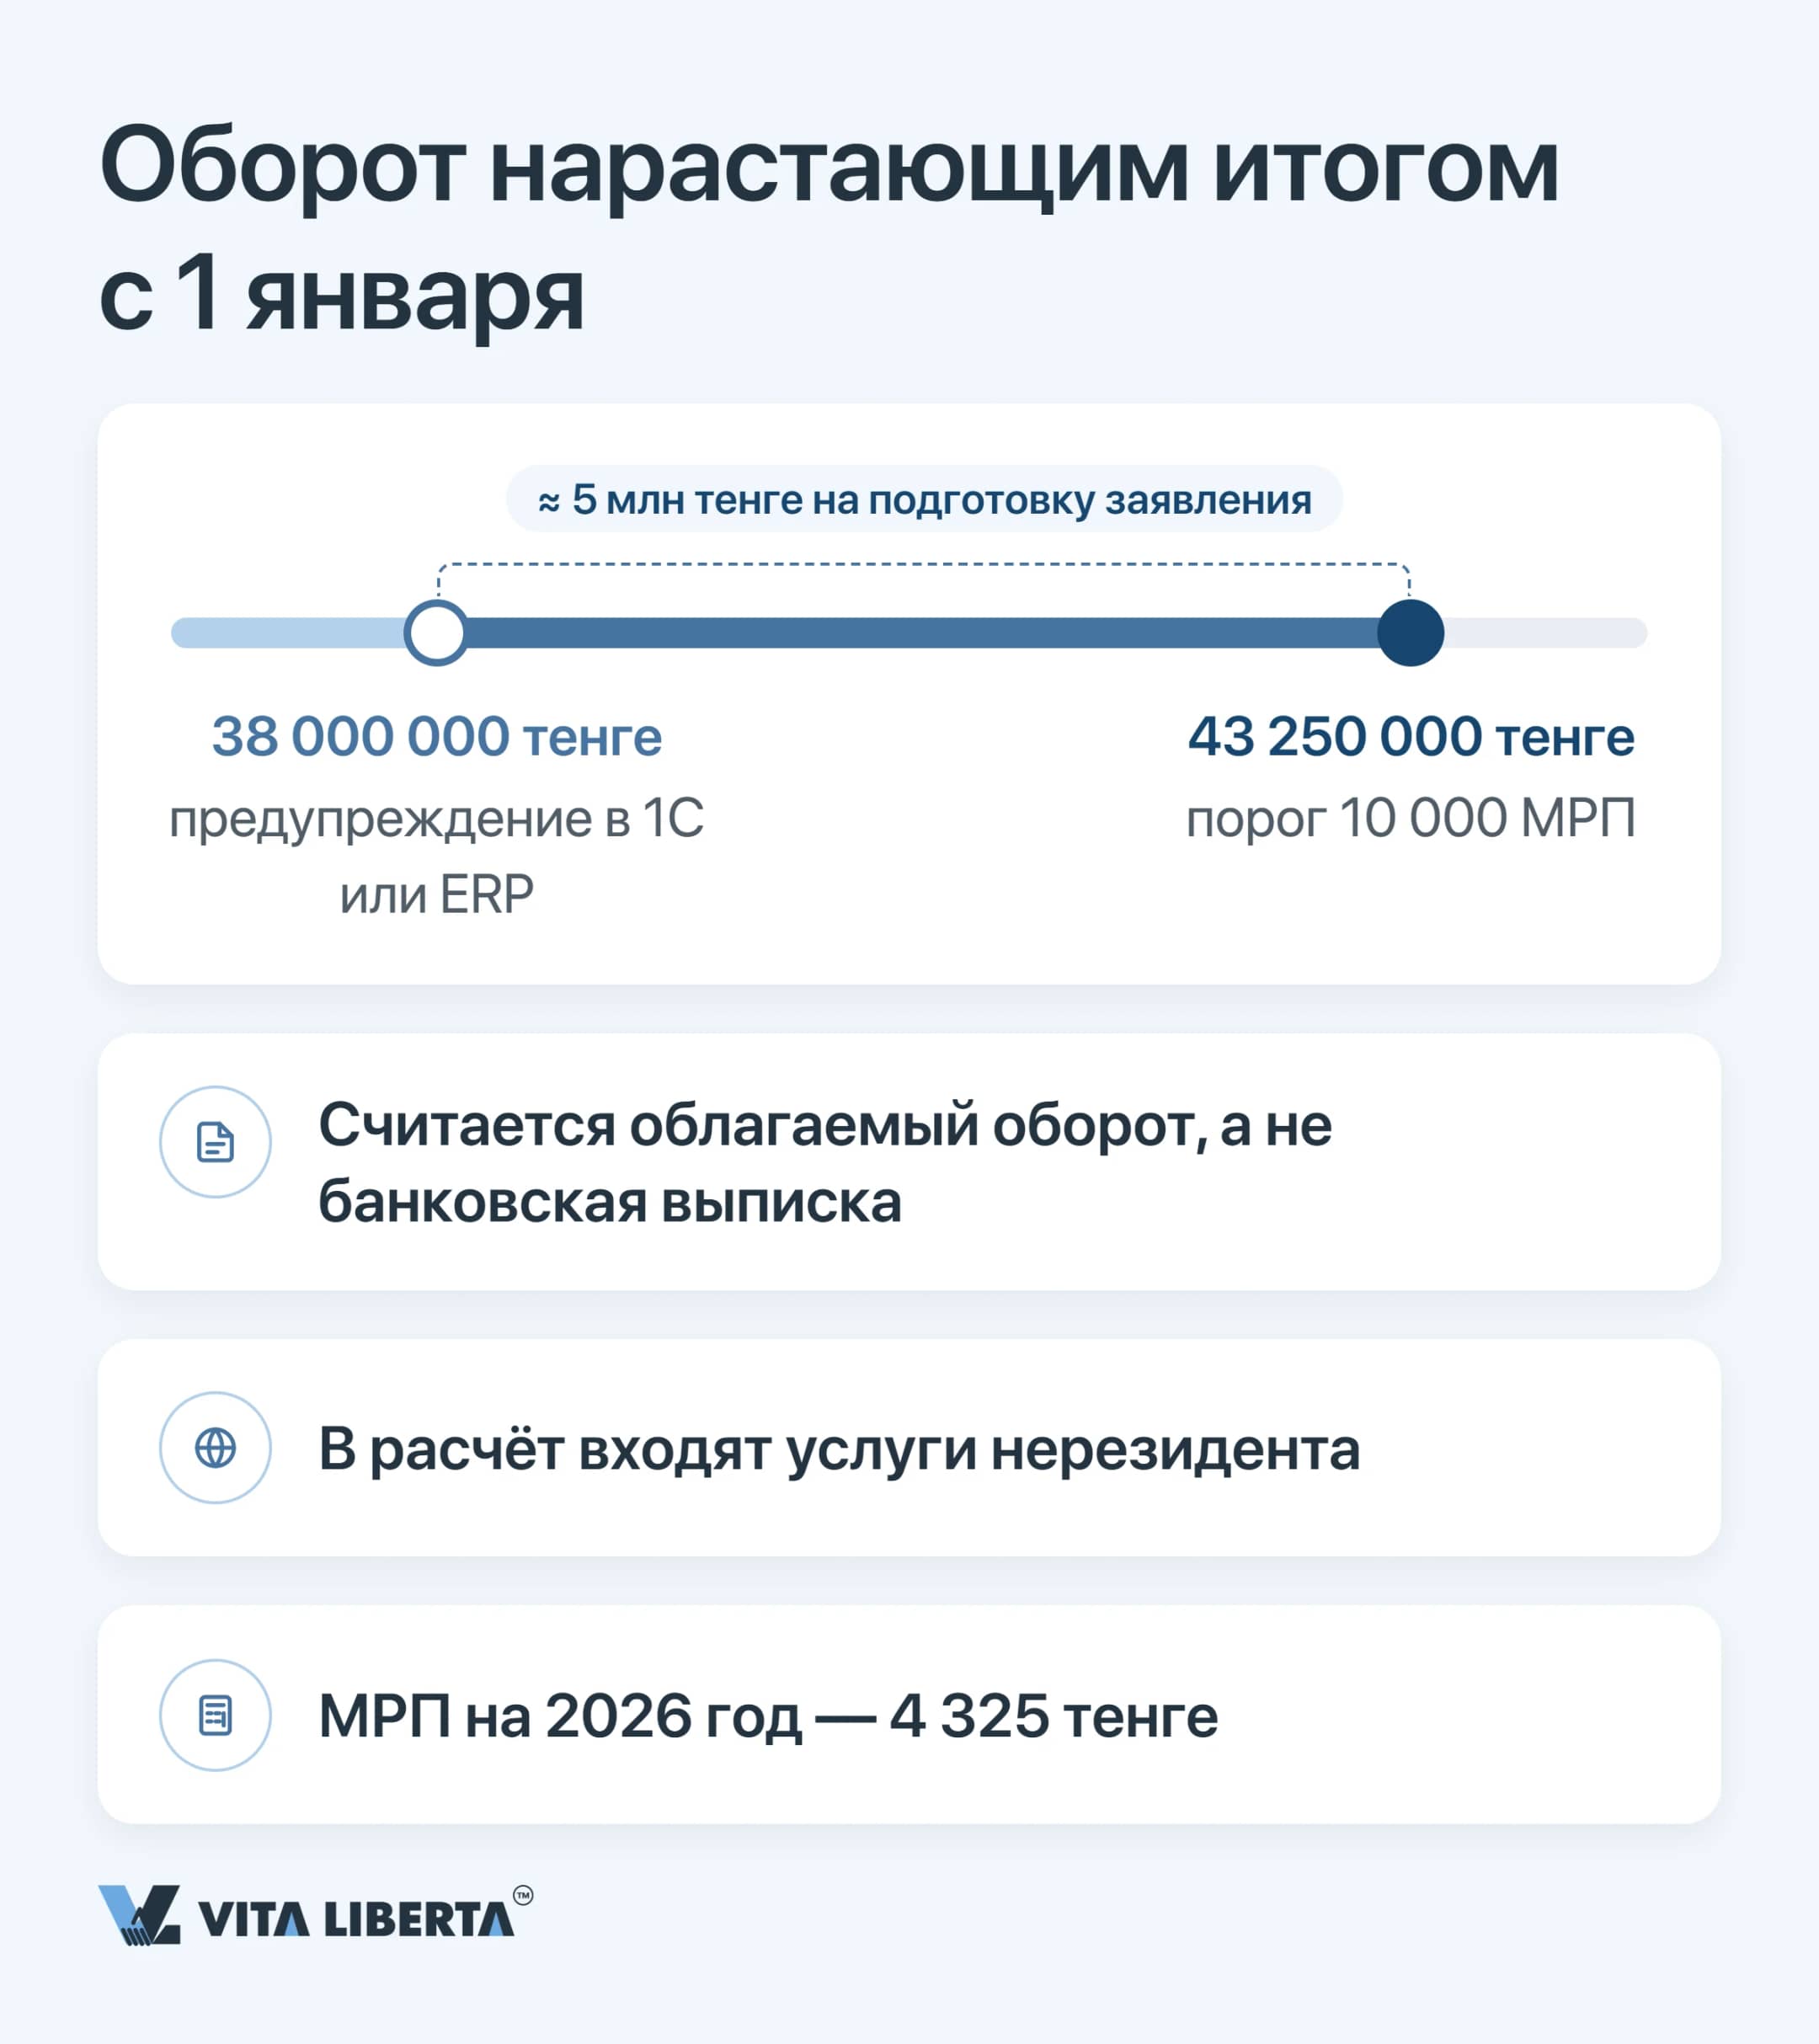
Умножьте 4 325 тенге — показатель 2026 года — на десять тысяч: получится 43 250 000, и именно эту отметку задаёт пп. 2 п. 4 ст. 99 НК РК. С этой суммой сравнивают облагаемые обороты, сложенные с начала года, — а не поступления на счёт и не налоговую базу КПН. Распространённая и дорогостоящая ошибка иностранных учредителей — сверять порог с банковской выпиской. Статья 449 включает в расчёт и закупки у нерезидента: те же управленческие услуги головной компании попадают в оборот, если местом их реализации признан Казахстан.
Когда подавать заявление после превышения
Часы запускаются в день, когда оборот перевалил через порог, и на заявление кодекс даёт пять рабочих дней (п. 3 ст. 101 НК РК). Крупный контракт этот запас обнуляет: если порог перешагнёт одна-единственная сделка, по п. 4 ст. 101 НК РК статус плательщика нужно запросить ещё до того, как по ней пройдёт отгрузка или будет подписан акт. Об этом отдельно напоминает Комитет государственных доходов Министерства финансов РК (КГД МФ РК). Микро-совет: настройте в 1С или ERP предупреждение на 38 млн тенге (около 88% порога) — у бухгалтера останется время подготовить заявление, пока партия ещё на складе.
Итог: следить за порогом приходится уже при подготовке договора — квартальная отчётность показывает превышение слишком поздно.
Итог: следить за порогом приходится уже при подготовке договора — квартальная отчётность показывает превышение слишком поздно.
Три пути к статусу плательщика НДС
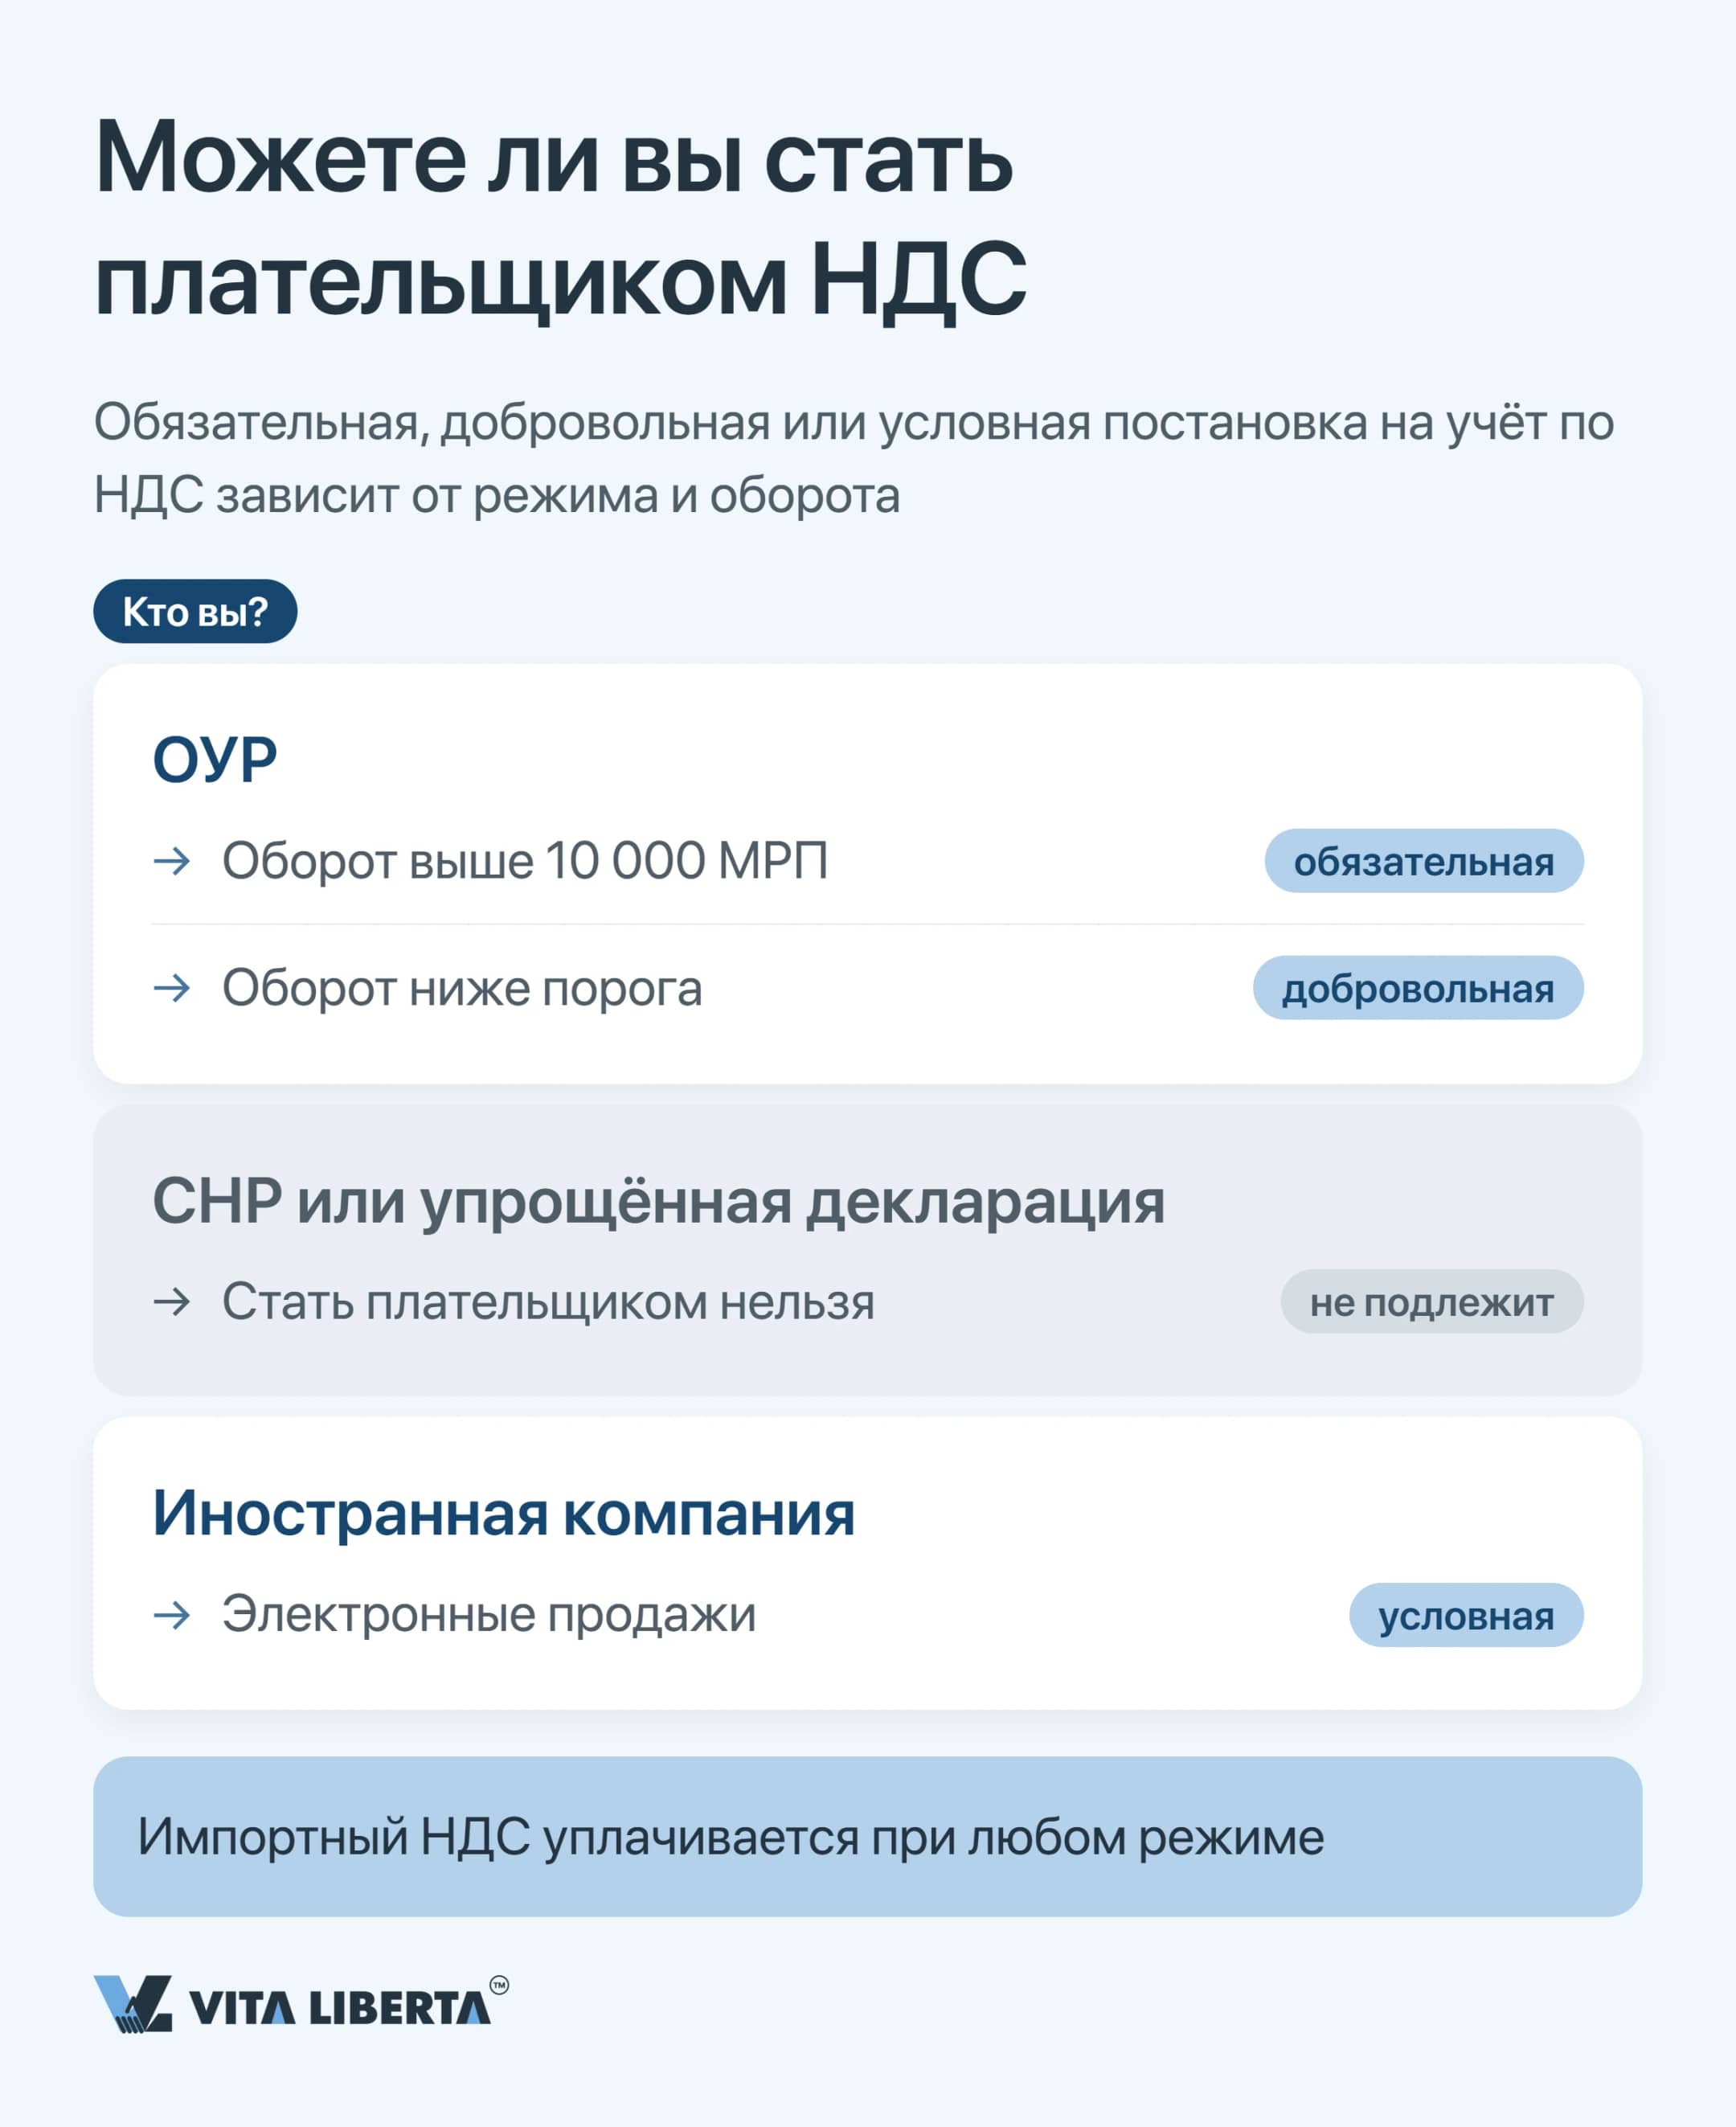
Два вида регистрации — по обязанности и по желанию — бизнесу давно знакомы. Третий, условный, кодекс отвёл иностранным компаниям, которые работают с покупателями в Казахстане через интернет-площадку: здесь никто не ждёт сигнала от налоговой: на подачу письма-подтверждения у компании есть месяц с момента, когда казахстанский покупатель впервые ей заплатил, а плательщиком она признаётся уже с того самого платежа (ст. 102 НК РК).
Добровольный статус: чем он выгоден B2B-продавцу
Встать на учёт, не дожидаясь порога, может только компания на общеустановленном режиме. Для ТОО, продающего крупным B2B-клиентам, это не уступка фискалу, а условие сделки: покупатель-плательщик берёт налог в зачёт только по счёту-фактуре поставщика с выделенной суммой НДС. Решение практически необратимо: новый кодекс не признаёт снижение оборотов поводом для снятия с учёта.
Станьте плательщиком НДС без штрафов КоАП
- Расчёт оборота с начала года
- Выбор режима для ТОО
- Заявление и биометрия директора
СНР закрывает путь к НДС
Пункт 3 статьи 99 выводит из круга плательщиков субъекта на специальном налоговом режиме (special tax regime); рядом с ним в этом перечне — госучреждения, лица частной практики и структурные подразделения юрлиц-резидентов. Даже обороты сверх 10 000 МРП не заставят такую компанию регистрироваться: путь к статусу плательщика лежит только через смену режима на общеустановленный. НДС на импорт к режиму не привязан и уплачивается отдельно.
Постановка на учёт и цена опоздания
Процедура занимает день, а ошибка в её сроке оплачивается месяцами оборота.
Заявление, eGov и биометрия директора
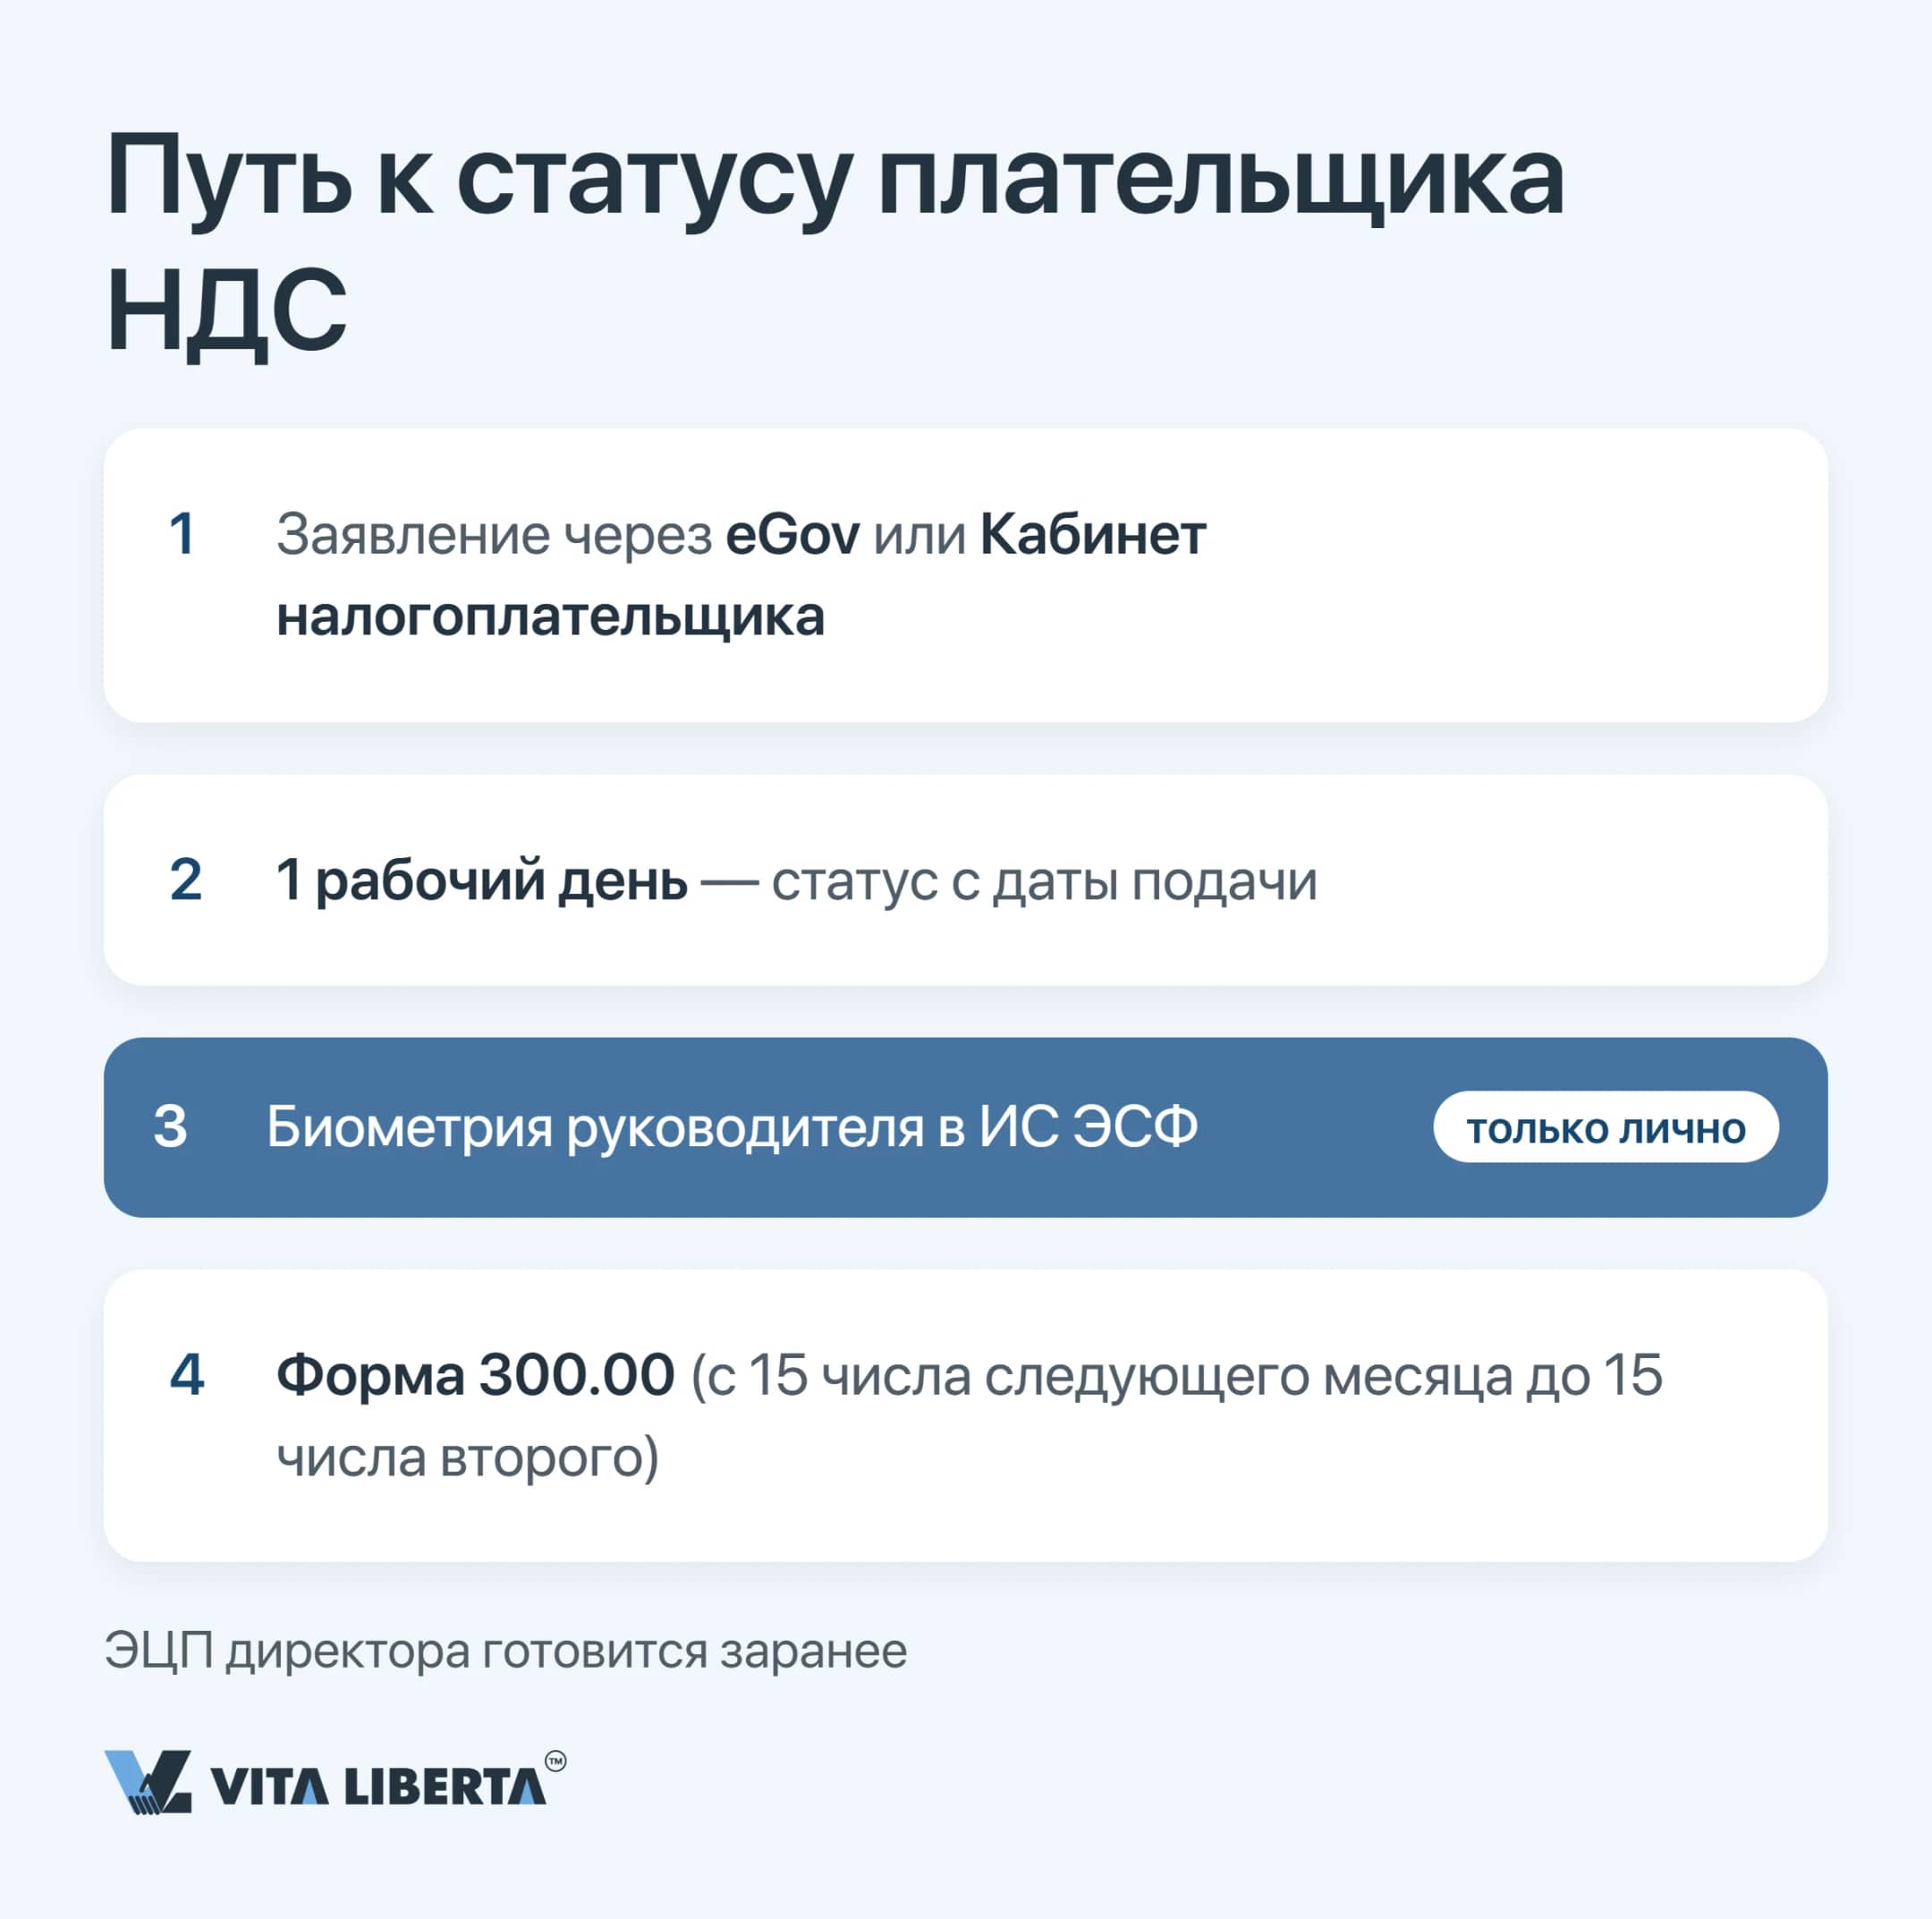
Заполнить форму можно на eGov либо в Кабинете налогоплательщика, адресат — управление госдоходов по месту нахождения компании; на оказание услуги отведён 1 рабочий день. Статус отсчитывают с даты, когда документ ушёл, — инспекторская резолюция её не меняет. Если директор — нерезидент, процесс тормозит биометрия: при регистрации плательщика руководитель проходит биометрию в ИС ЭСФ — системе электронных счетов-фактур (e-invoice). Сделать это за директора не сможет ни бухгалтер, ни представитель, поэтому его ЭЦП и доступ к ИС ЭСФ готовят задолго до выхода на порог.
Важно: у квартальной формы 300.00 теперь есть не только дедлайн, но и «время открытия». Раньше 15-го числа первого месяца после квартала отчёт не примут, а ровно через месяц окно закрывается — тоже 15-го числа (п. 1 ст. 505). Бухгалтерия, привыкшая отчитываться сразу после закрытия квартала, по новым правилам подаёт декларацию слишком рано.
Важно: у квартальной формы 300.00 теперь есть не только дедлайн, но и «время открытия». Раньше 15-го числа первого месяца после квартала отчёт не примут, а ровно через месяц окно закрывается — тоже 15-го числа (п. 1 ст. 505). Бухгалтерия, привыкшая отчитываться сразу после закрытия квартала, по новым правилам подаёт декларацию слишком рано.
Штраф за опоздание: фиксированный и процентный
Санкции за опоздание установлены Кодексом РК об административных правонарушениях (КоАП РК) от 05.07.2014 № 235-V ЗРК.
| Нарушение | Чем грозит по КоАП РК | Что делать |
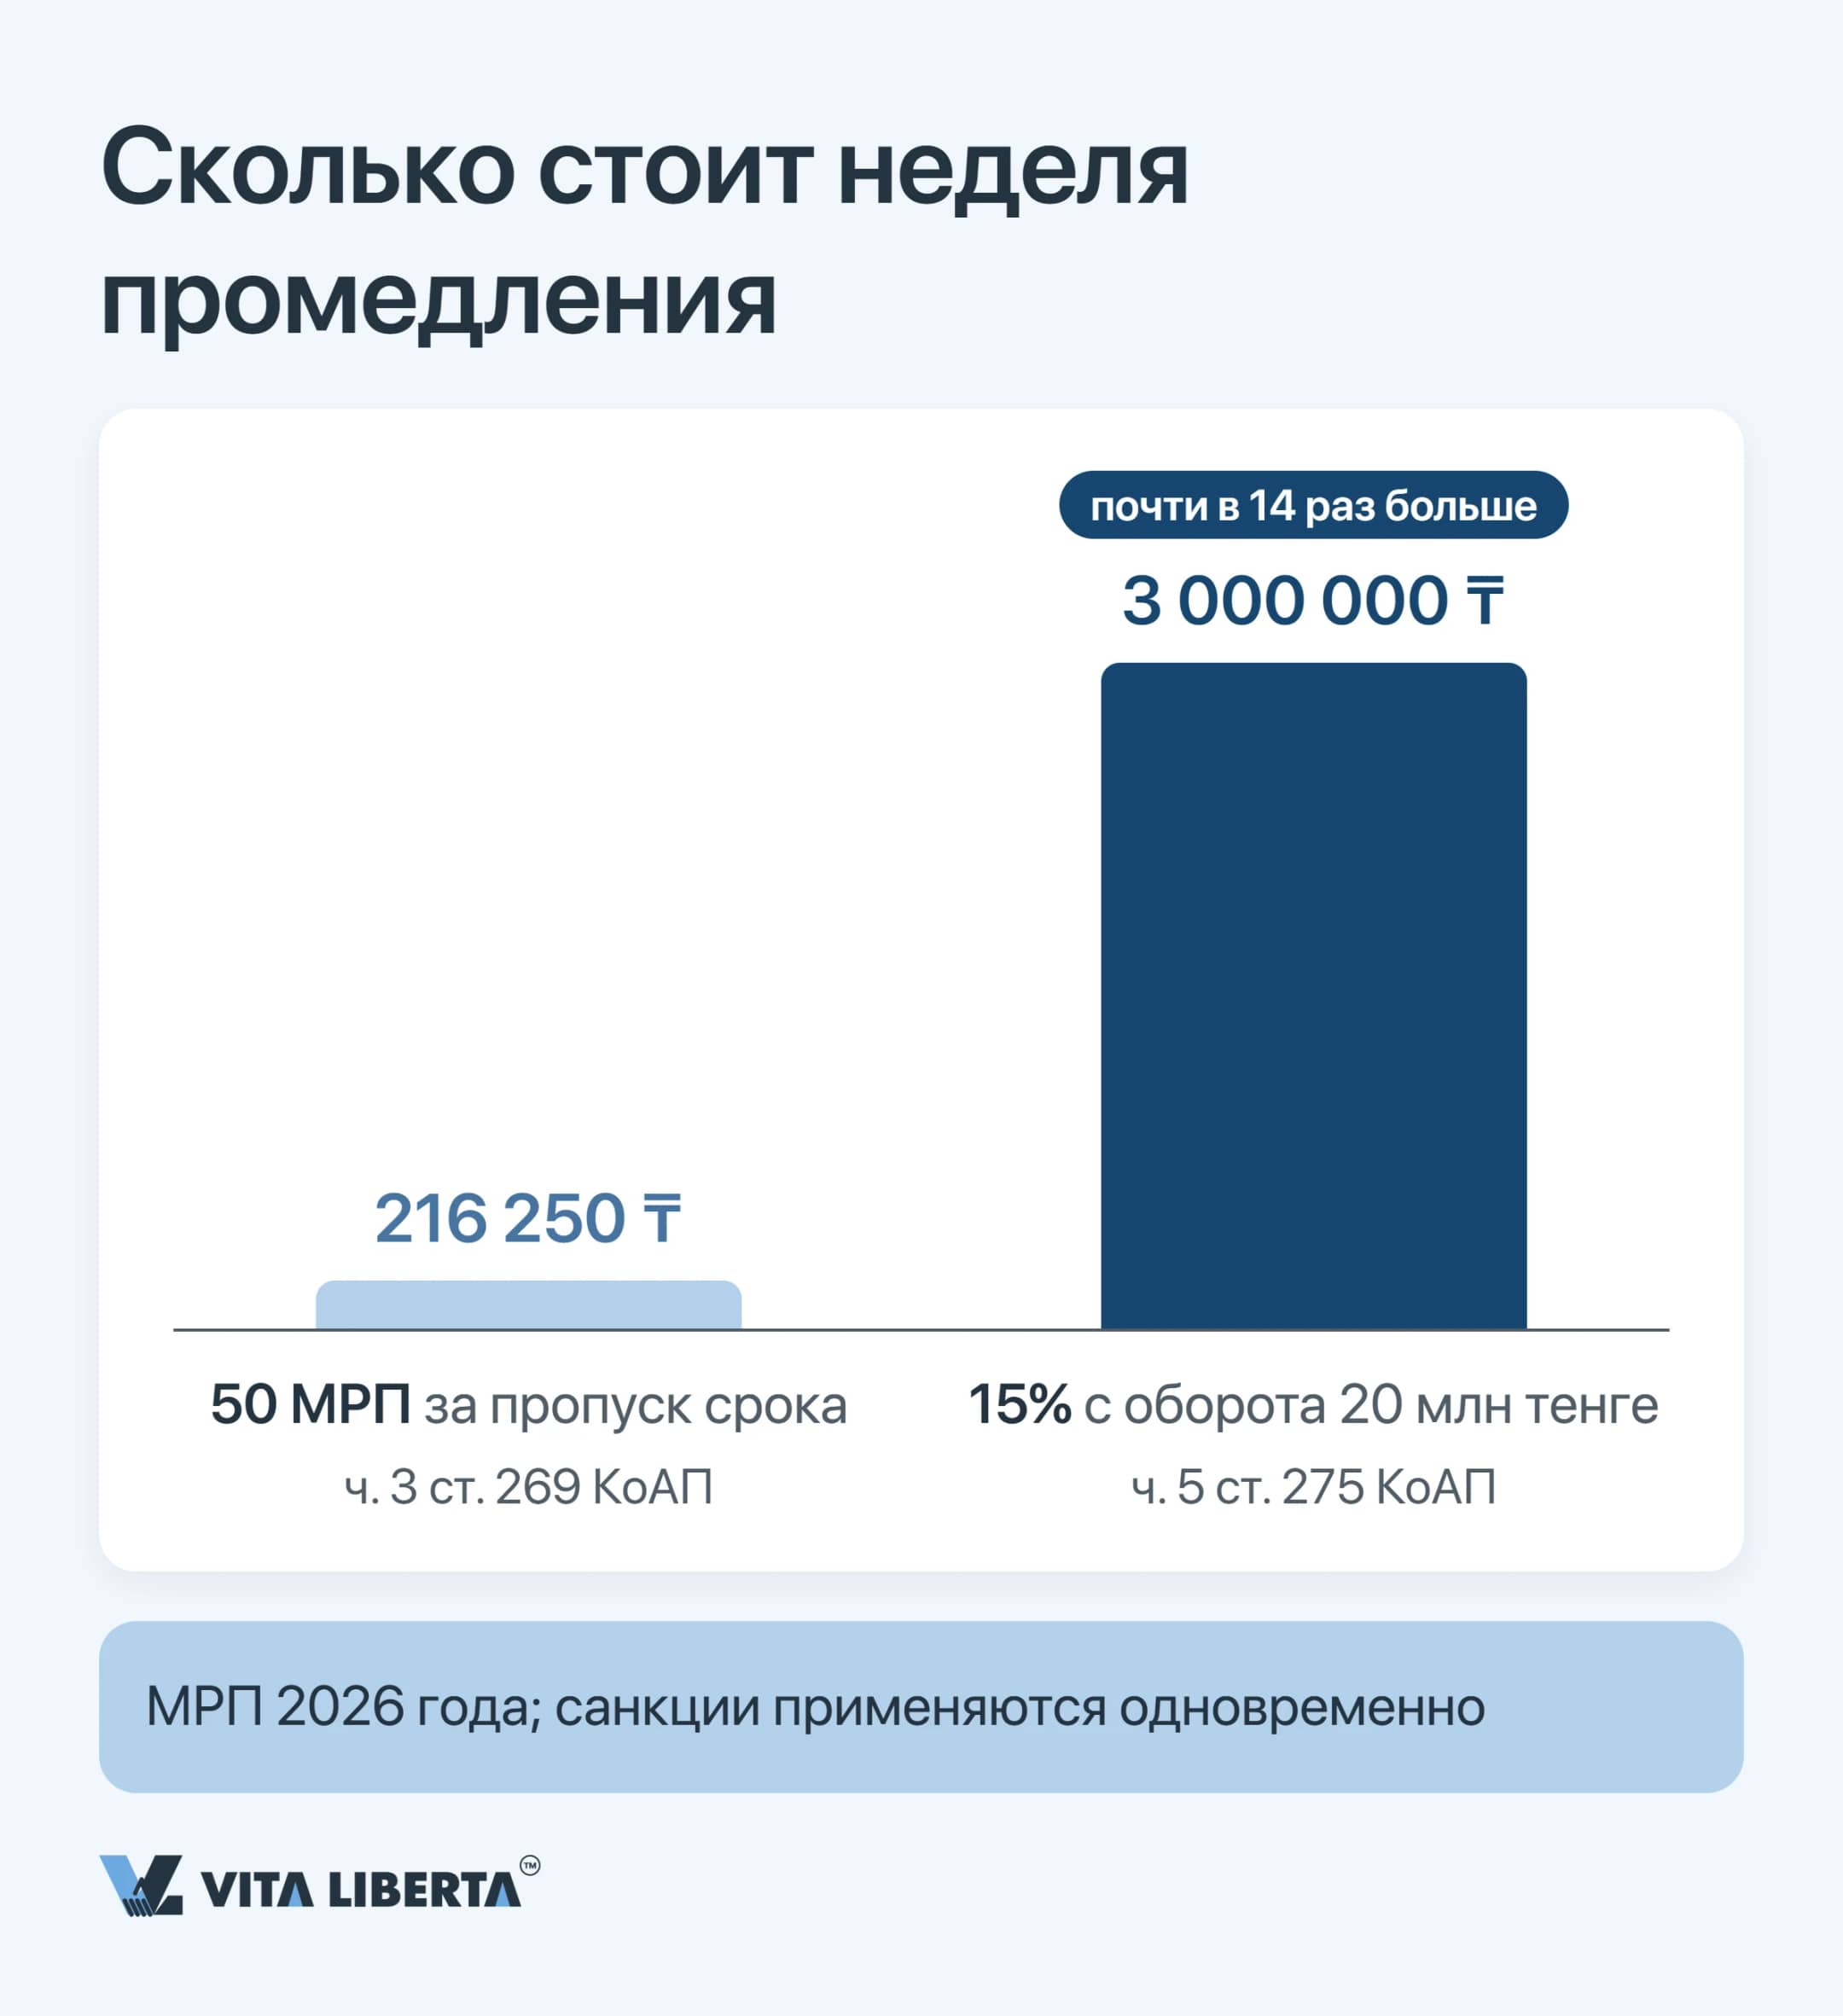
| Пропущен пятидневный срок | 50 МРП — 216 250 тенге по МРП 2026 года, ч. 3 ст. 269 | Сумма не растёт — заявление подают сразу, как только обнаружили превышение |
| Оборот между превышением и заявлением | ч. 5 ст. 275: 15% оборота за этот период | База растёт с каждой отгрузкой, остановить её может лишь подача заявления |
| Превышение заметили при закрытии квартала | Обе суммы вместе | Определить дату превышения, подать заявление, пересчитать базу |
Числовой контраст говорит сам: оборот 20 млн тенге, совершённый до заявления, даёт процентный штраф 3 млн тенге, что почти в 14 раз выше фиксированного. Переложить эту сумму на покупателей задним числом обычно уже не получается.
Наладим учёт НДС по новым правилам
- Подбор ставки по операциям
- Контроль ЭСФ по нерезидентам
- Сдача 300.00 в срок
НДС-регистрация ТОО: стратегические выводы
Главный парадокс реформы — в разнице скоростей: на регистрацию уходит один рабочий день, а цена неверного подсчёта копится месяцами.
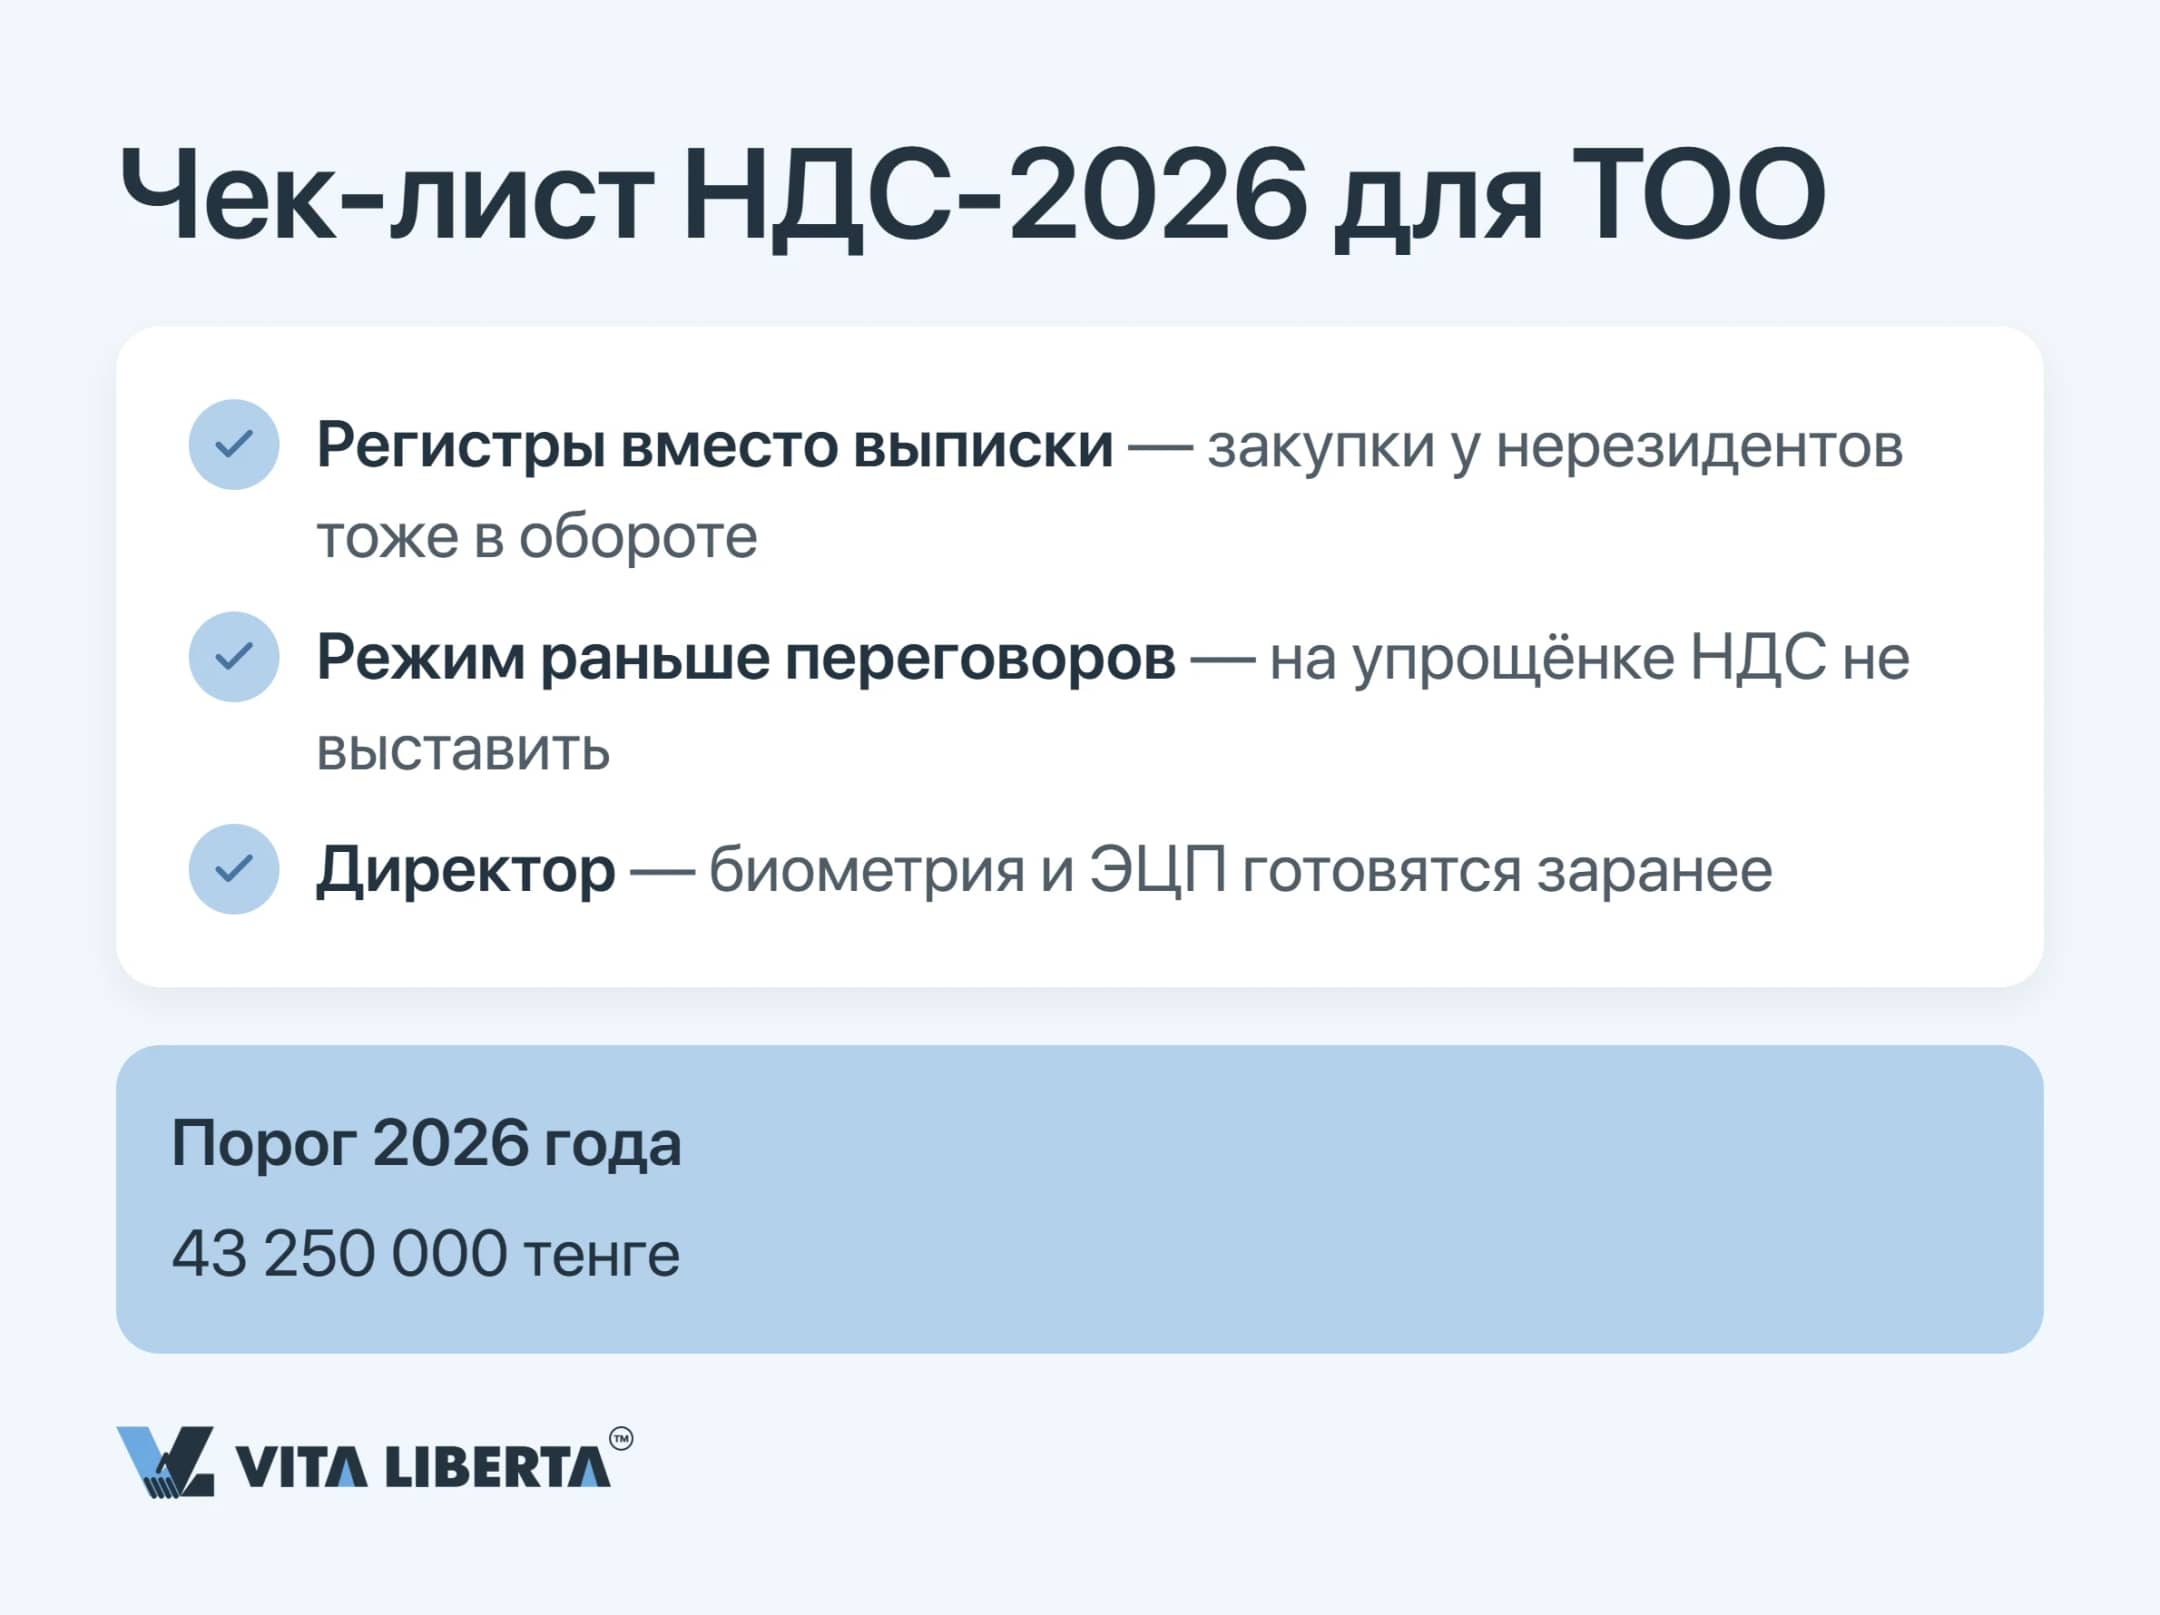
Регистры вместо выписки. Поступления на счёт не включают закупок у нерезидентов, а 43 250 000 тенге складываются и из них.
Режим раньше переговоров. Компания на упрощённой декларации выставить НДС не вправе — значит, решать про режим нужно до встречи с крупным покупателем.
Директор-нерезидент. Биометрия руководителя и ЭЦП планируются заранее, иначе пятидневный срок истечёт в ожидании.
Таким образом, НДС-2026 — не только налог на продажи, а проверка управленческой дисциплины: компания, видящая свой оборот в реальном времени, превращает обязанность в инструмент ценовой политики.
5 ключевых вопросов и ответов о переходе ТОО в плательщики НДС в Казахстане
Моё ТОО работает на упрощёнке, а крупный заказчик просит счёт-фактуру с НДС. Я учредитель-нерезидент: могу ли я зарегистрировать ТОО плательщиком под этого заказчика и на каких условиях?
Допустим, я зарегистрируюсь добровольно, а обороты потом просядут — получится ли выйти из статуса и чем это грозит моему бизнесу?
Моё ТОО оплачивает головной компании управленческие услуги. Учитываются ли эти суммы при расчёте порога и какие действия от меня требуются?
Заявление я подал с опозданием — во что мне это обойдётся и можно ли уменьшить потери?
Вся представленная на сайте информация, касающаяся стоимости оказываемых услуг носит информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ст. 395 ГК РК. Интернет-сайт vitaliberta.kz составлен с вниманием к деталям в отношении законодательных требований, в том числе путем анализа судебной практики. Несмотря на это, компания ТОО "Вита Либерта" не может гарантировать безошибочность и точность содержащейся на сайте информации.