

Какой налоговый режим выбрать иностранцу в Казахстане в 2026 году: упрощёнка, ОУР или самозанятость
23 октября, 2026
Реформа оставила бизнесу три режима, но иностранному учредителю открыты только два. От выбора между ними зависит не одна ставка, а и то, кто станет вашим клиентом.
С 2026 года сравнивать режимы казахстанского ТОО только по ставке — ошибка. Доступ к упрощёнке, как и раньше, определяет то, кому принадлежат доли, а самозанятость кодекс приберёг для граждан РК и кандасов.
Ключевая проблема:
«У нас ТОО в Алматы, все 100% у материнской компании из Гонконга. Бухгалтер посоветовал упрощёнку по 3% — мол, выгоднее не придумать. Спустя шесть месяцев крупный клиент не стал продлевать контракт, а консультант объяснил, что этот режим нам изначально не полагался. В чём была ошибка?»
С такими вопросами иностранные учредители приходят чаще всего. Просчёт кроется не в арифметике, а в том, что никто не проверил, вправе ли компания вообще применять режим.
Налоговые режимы после реформы: что доступно иностранцу
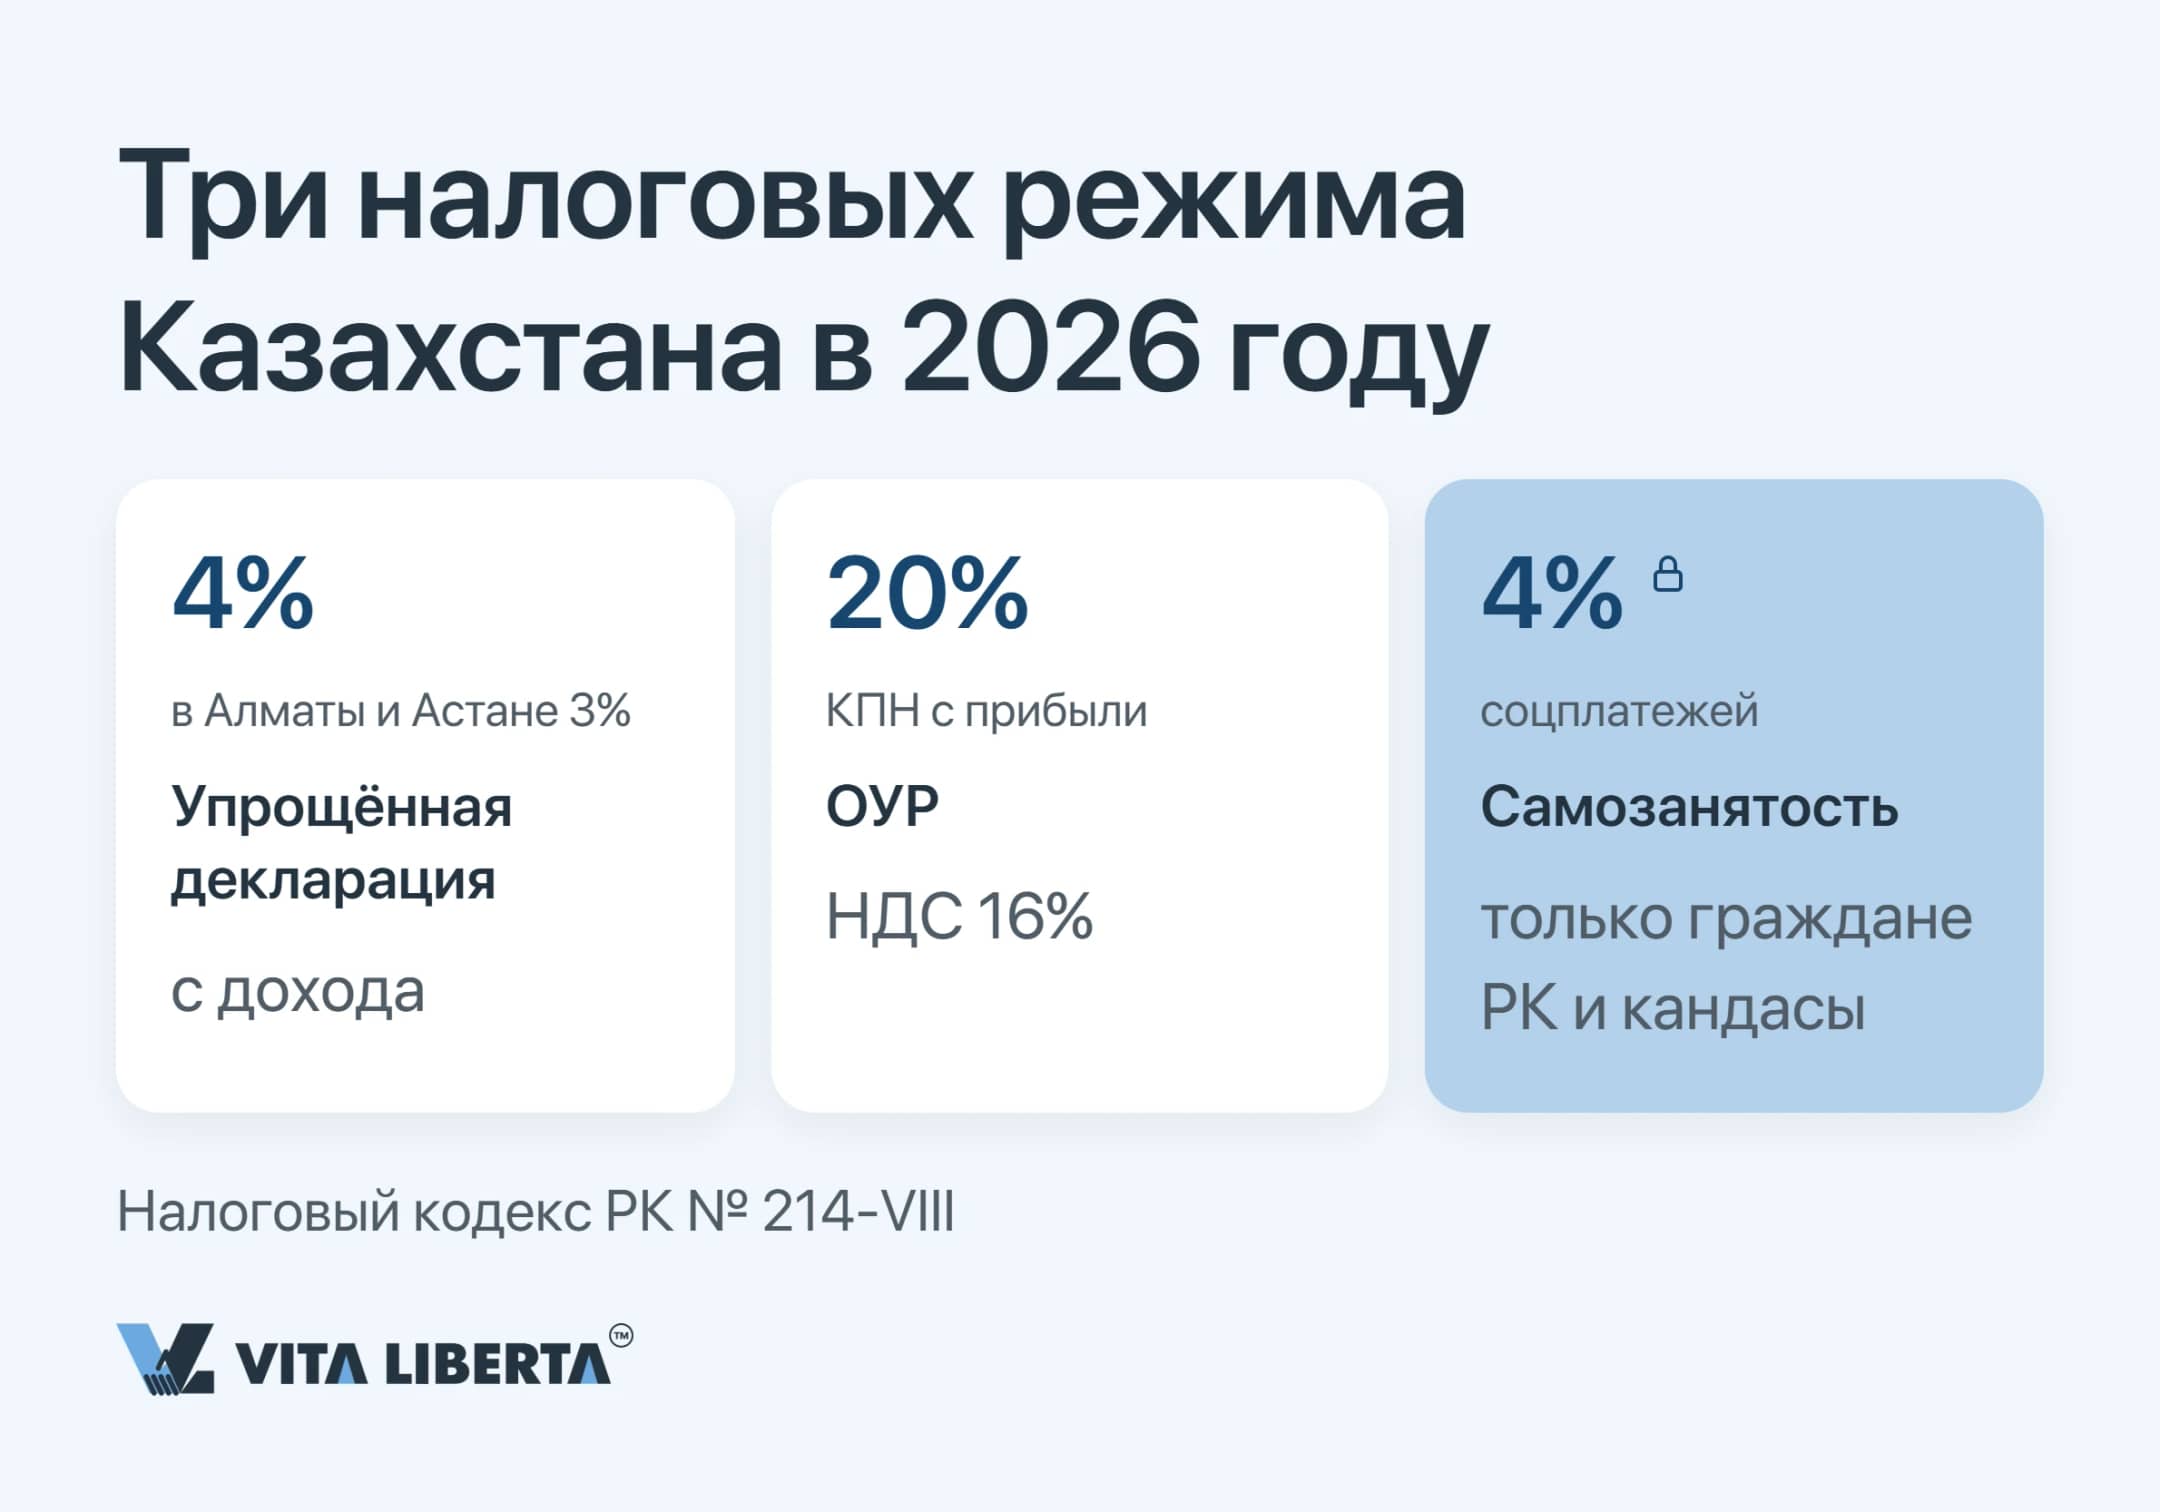
Семь прежних спецрежимов (special tax regimes, СНР) реформа свела к трём. Так определил Налоговый кодекс РК от 18.07.2025 № 214-VIII ЗРК, действующий с 01.01.2026. Патент, розничный налог и фиксированный вычет ушли в прошлое. За пределами сельского хозяйства у предпринимателя остаётся выбор из упрощённой декларации, самозанятости и ОУР.
Упрощённая декларация: ставка 4% и годовой лимит
Облагается выручка целиком, затраты из неё не вычитаются. Базовые 4% маслихат может опустить до 2% или поднять до 6% (статья 726 Налогового кодекса РК); в Алматы и Астане на 2026 год действует 3%. Годовой доход ограничен 600 000 месячных расчётных показателей (Monthly Calculation Index, MCI). При МРП 2026 года в 4 325 тенге потолок составляет 2 595 млн тенге. Отчитываться нужно раз в шесть месяцев, соцналога на этом режиме нет, а сотрудников можно нанимать сколько угодно.
ОУР: КПН 20%, шкала ИПН для ИП и НДС 16%
Здесь налог считается с разницы между выручкой и затратами, подкреплёнными документами. Товарищество уплачивает корпоративный подоходный налог (Corporate Income Tax, CIT) — 20%. ИП платит ИПН по двум ступеням: 10% с части годового дохода, не превышающей 230 000 МРП (994,75 млн тенге по МРП 2026 года), и 15% со всего, что выше. Налог на добавленную стоимость (VAT) вырос до 16%. Платить его придётся, как только годовой оборот перевалит за 10 000 МРП, то есть за 43,25 млн тенге в 2026 году. Соцналог с зарплатного фонда — 6%.
Самозанятые: льгота только для граждан РК и кандасов
Применять этот режим статья 718 Налогового кодекса РК позволяет только гражданам Казахстана и кандасам. Есть и другие требования: работать без статуса ИП и без наёмных сотрудников и заниматься лишь тем, что входит в разрешительный список правительства (№ 994 от 21.11.2025). Зарабатывать в месяц можно не больше 300 МРП — по показателю 2026 года это 1 297 500 тенге. ИПН здесь нет. Платятся только социальные платежи в сумме 4% дохода: 2% — пенсионные взносы, 1% — социальные отчисления и ещё 1% — взносы на ОСМС. Иностранец с видом на жительство (residence permit) этим режимом воспользоваться не сможет.
Вывод для нерезидента: его товарищество с ограниченной ответственностью (Limited Liability Partnership, LLP) работает либо на упрощёнке, либо на общеустановленном порядке.
Вывод для нерезидента: его товарищество с ограниченной ответственностью (Limited Liability Partnership, LLP) работает либо на упрощёнке, либо на общеустановленном порядке.
Фильтр доступа: кому упрощёнка закрыта по составу участников
Обычно первой сравнивают ставку, но начинать нужно с другого вопроса: пустят ли ТОО на этот режим. Компании с иностранными владельцами упираются в ограничения заметно чаще местных.
Материнская компания с долей свыше 25%
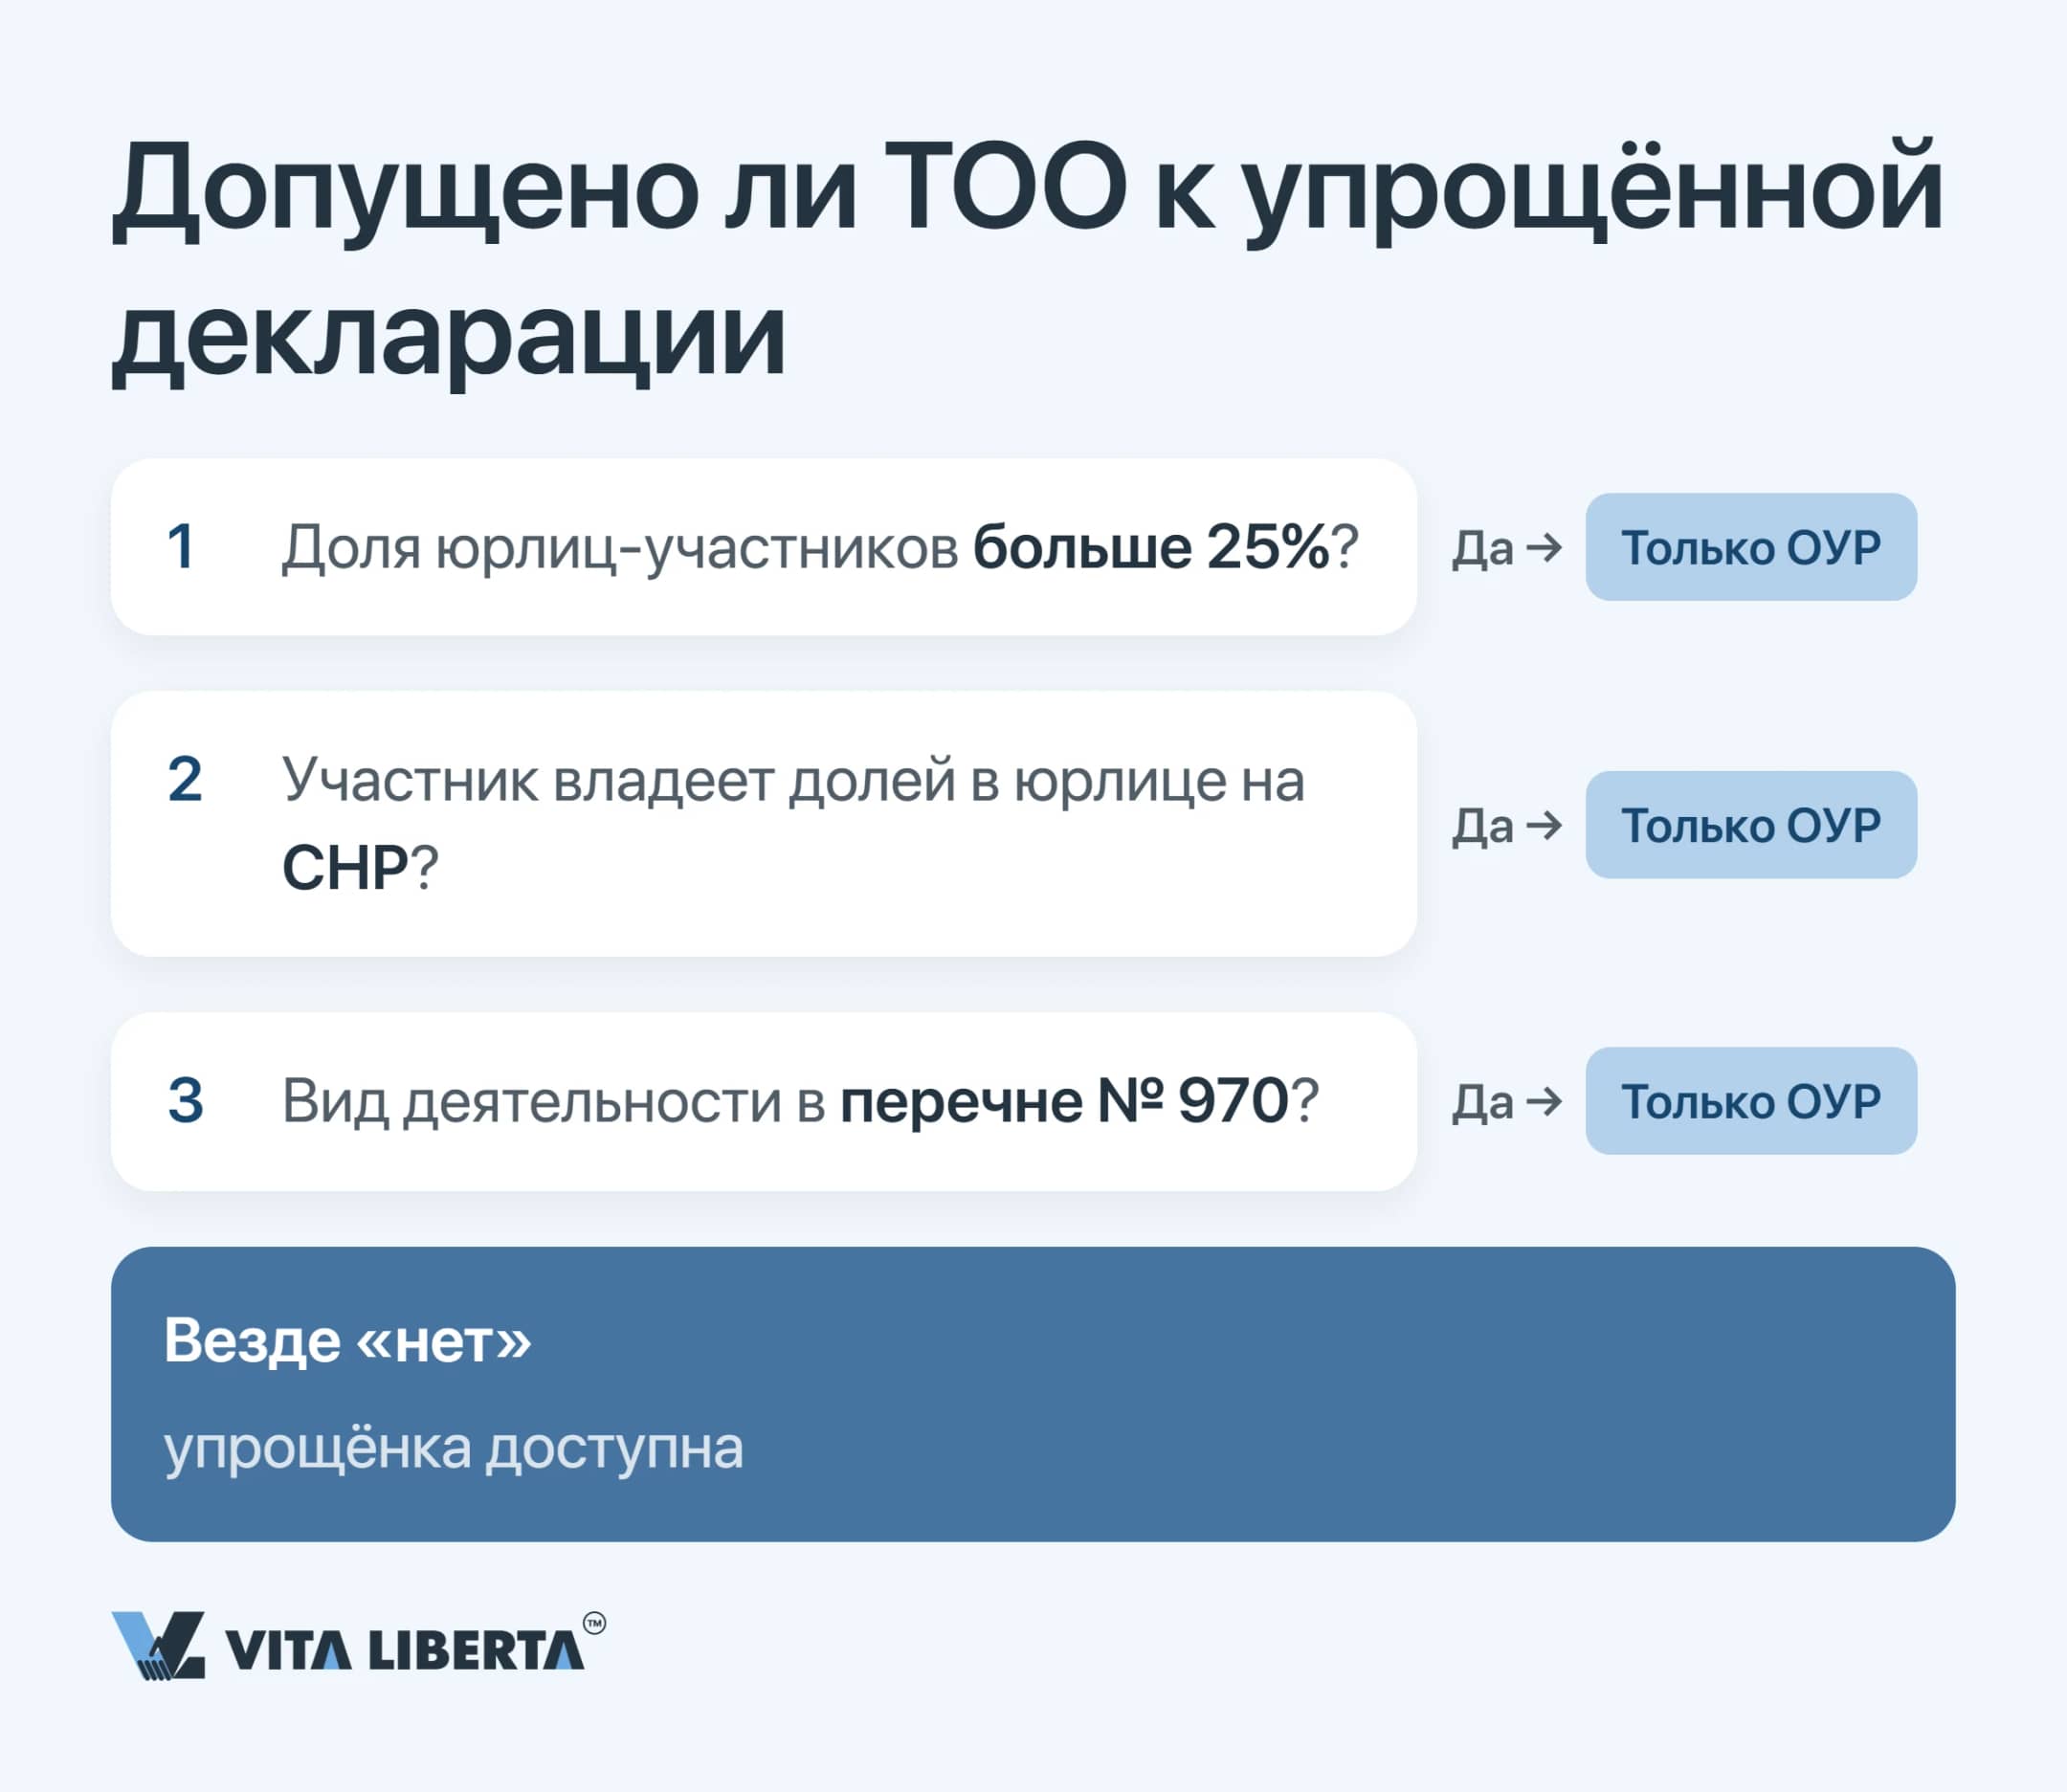
Упрощёнка закрыта для ТОО, где юрлицам-участникам в сумме принадлежит более 25% долей. Типичный и дорогой промах иностранцев — открыть «дочку», полностью принадлежащую холдингу, и в первом же уведомлении выбрать упрощёнку. При такой структуре права на режим нет с момента регистрации, и налоги могут доначислить по правилам ОУР. Если без упрощёнки модель не сходится, 75% долей и более должны быть у физических лиц. Причём никто из них не должен сам работать на спецрежиме или владеть долей в другой компании на спецрежиме.
Связанные компании и запрещённые ОКЭД
Вторая преграда — связи участников с другими бизнесами: режим недоступен, если кто-то из них применяет СНР или участвует в юрлице на СНР. Третья — профиль деятельности. Постановление Правительства № 970 от 14.11.2025 вывело из-под упрощёнки консалтинг, бухучёт и аудит, хотя именно с них часто стартуют ТОО иностранцев. Закрыт режим и для участников СЭЗ, индустриальных зон и Astana Hub.
Проверьте право ТОО на упрощёнку
- Анализ структуры участников
- Сверка ОКЭД с перечнем
- Расчёт нагрузки по режимам
Упрощёнка или ОУР: расчёт по клиентам и рентабельности
Если право на режим есть, всё решают два вопроса: кто ваши клиенты и насколько высока ваша маржа.
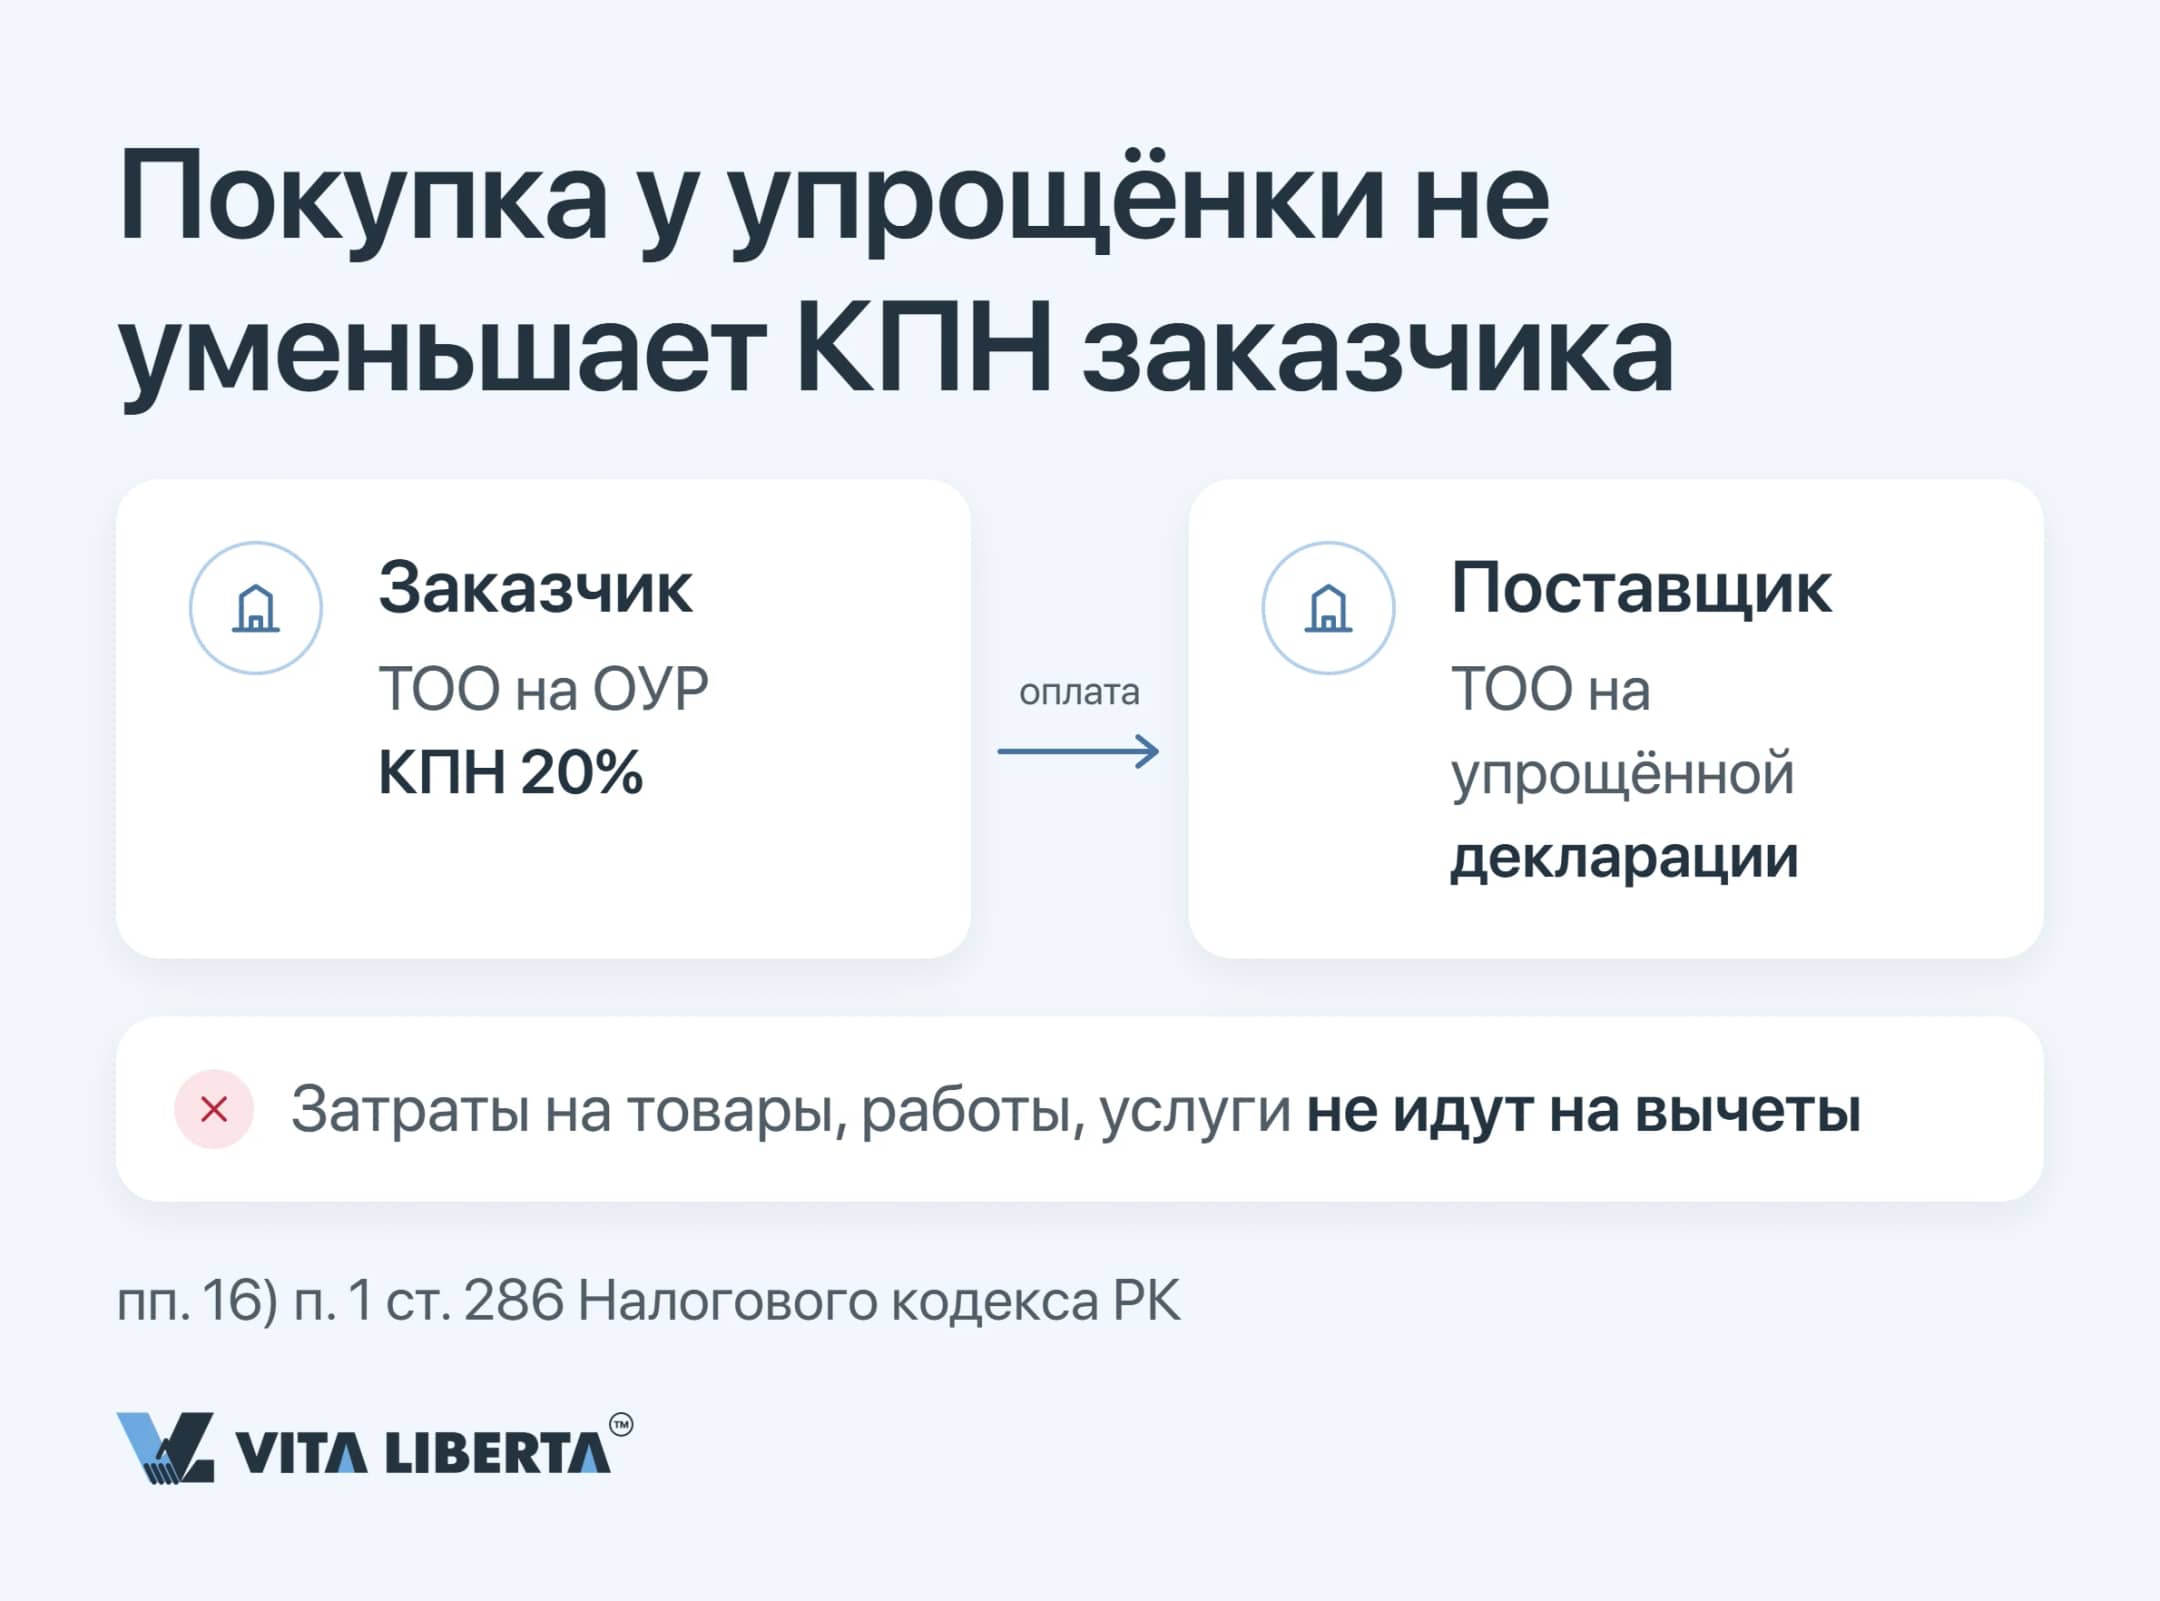
B2B-заказчик и запрет вычета у покупателя
Из подпункта 16) статьи 286 Налогового кодекса РК следует: если компания на ОУР купила товары, работы или услуги у упрощенца, эти расходы она вычесть не сможет. Режим продавца определяют на день, когда товар или услуга получены. Это подтвердил КГД МФ РК в разъяснении от 25 ноября 2025 года. В результате ваш счёт обходится клиенту дороже ровно на его 20% КПН. Режим становится уже не вопросом бухгалтерии, а вопросом рынка: кому вы вообще сможете продать. Закупщики крупных компаний обычно интересуются режимом поставщика задолго до тендера. Даты, с которых налогоплательщик начинает или перестаёт применять упрощёнку, КГД МФ РК выкладывает на своём интернет-ресурсе минимум за три рабочих дня (пункт 14 статьи 716 Налогового кодекса РК).
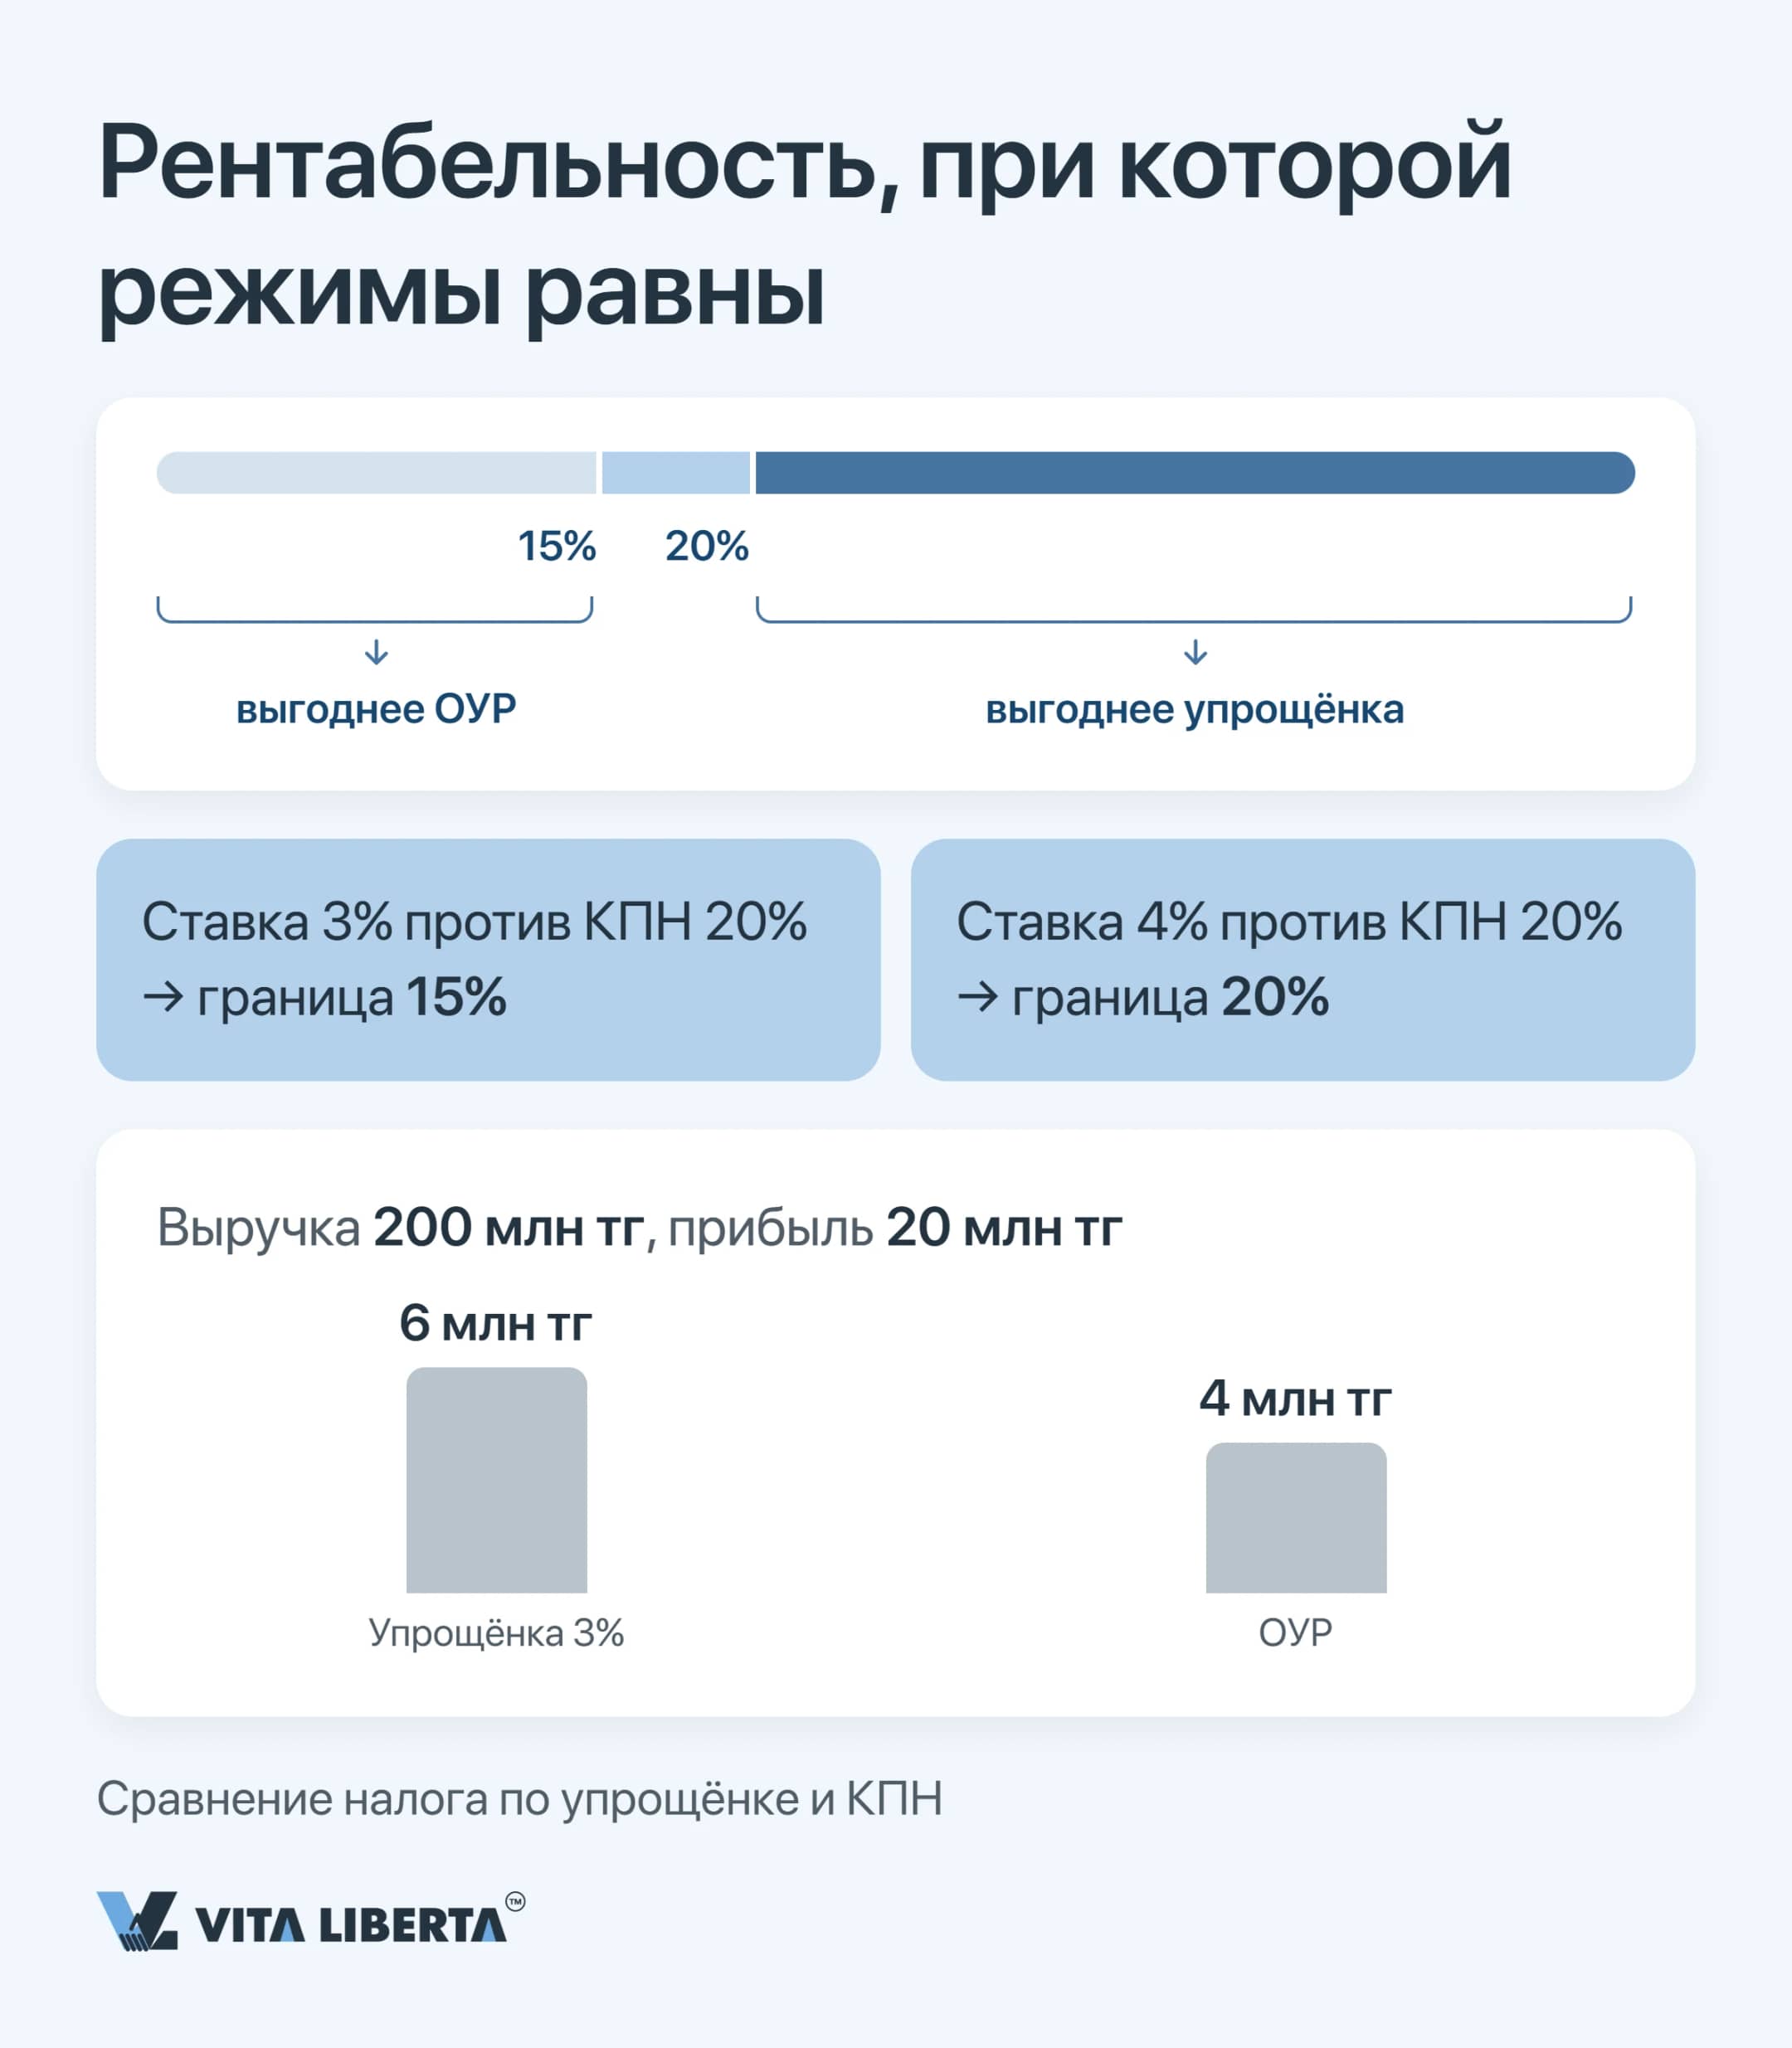
Где проходит точка безубыточности
Если сравнить 4% с выручки и 20% с прибыли, нагрузка окажется одинаковой при рентабельности 20%. При более высокой марже выгоднее упрощёнка, при более низкой — ОУР. Для Алматы и Астаны со ставкой 3% порог смещается к 15%. Пример: у ТОО выручка 200 млн тенге и прибыль 20 млн тенге. На упрощёнке по 3% оно отдаст 6 млн тенге, а на ОУР — 4 млн тенге КПН.
| Критерий | Упрощённая декларация | ОУР | Комментарий практика |
| База и ставка | Выручка; 4%, в Алматы и Астане 3% | Прибыль; КПН 20% | Смотрите на маржу, а не на цифру ставки |
| НДС | Нет, за исключением НДС при импорте и НДС за нерезидента | 16% после превышения 10 000 МРП | Импортный НДС, в том числе по товарам из ЕАЭС, упрощенец всё равно платит |
| Вычет у заказчика | Невозможен | Возможен, если есть ЭСФ и первичка | Для B2B — ключевой критерий |
Сроки выбора режима: пять рабочих дней на решение
Режим фиксируется не годовым отчётом, а отдельным уведомлением налоговому органу. Не подали его вовремя — работаете по общеустановленным правилам.
Микро-совет: настройте в учётной системе сигнал на отметке 9 000 МРП оборота с начала года — по показателю 2026 года это 38 925 000 тенге. Запас в 10% до порога НДС оставляет время, чтобы пересмотреть договоры.
Микро-совет: настройте в учётной системе сигнал на отметке 9 000 МРП оборота с начала года — по показателю 2026 года это 38 925 000 тенге. Запас в 10% до порога НДС оставляет время, чтобы пересмотреть договоры.
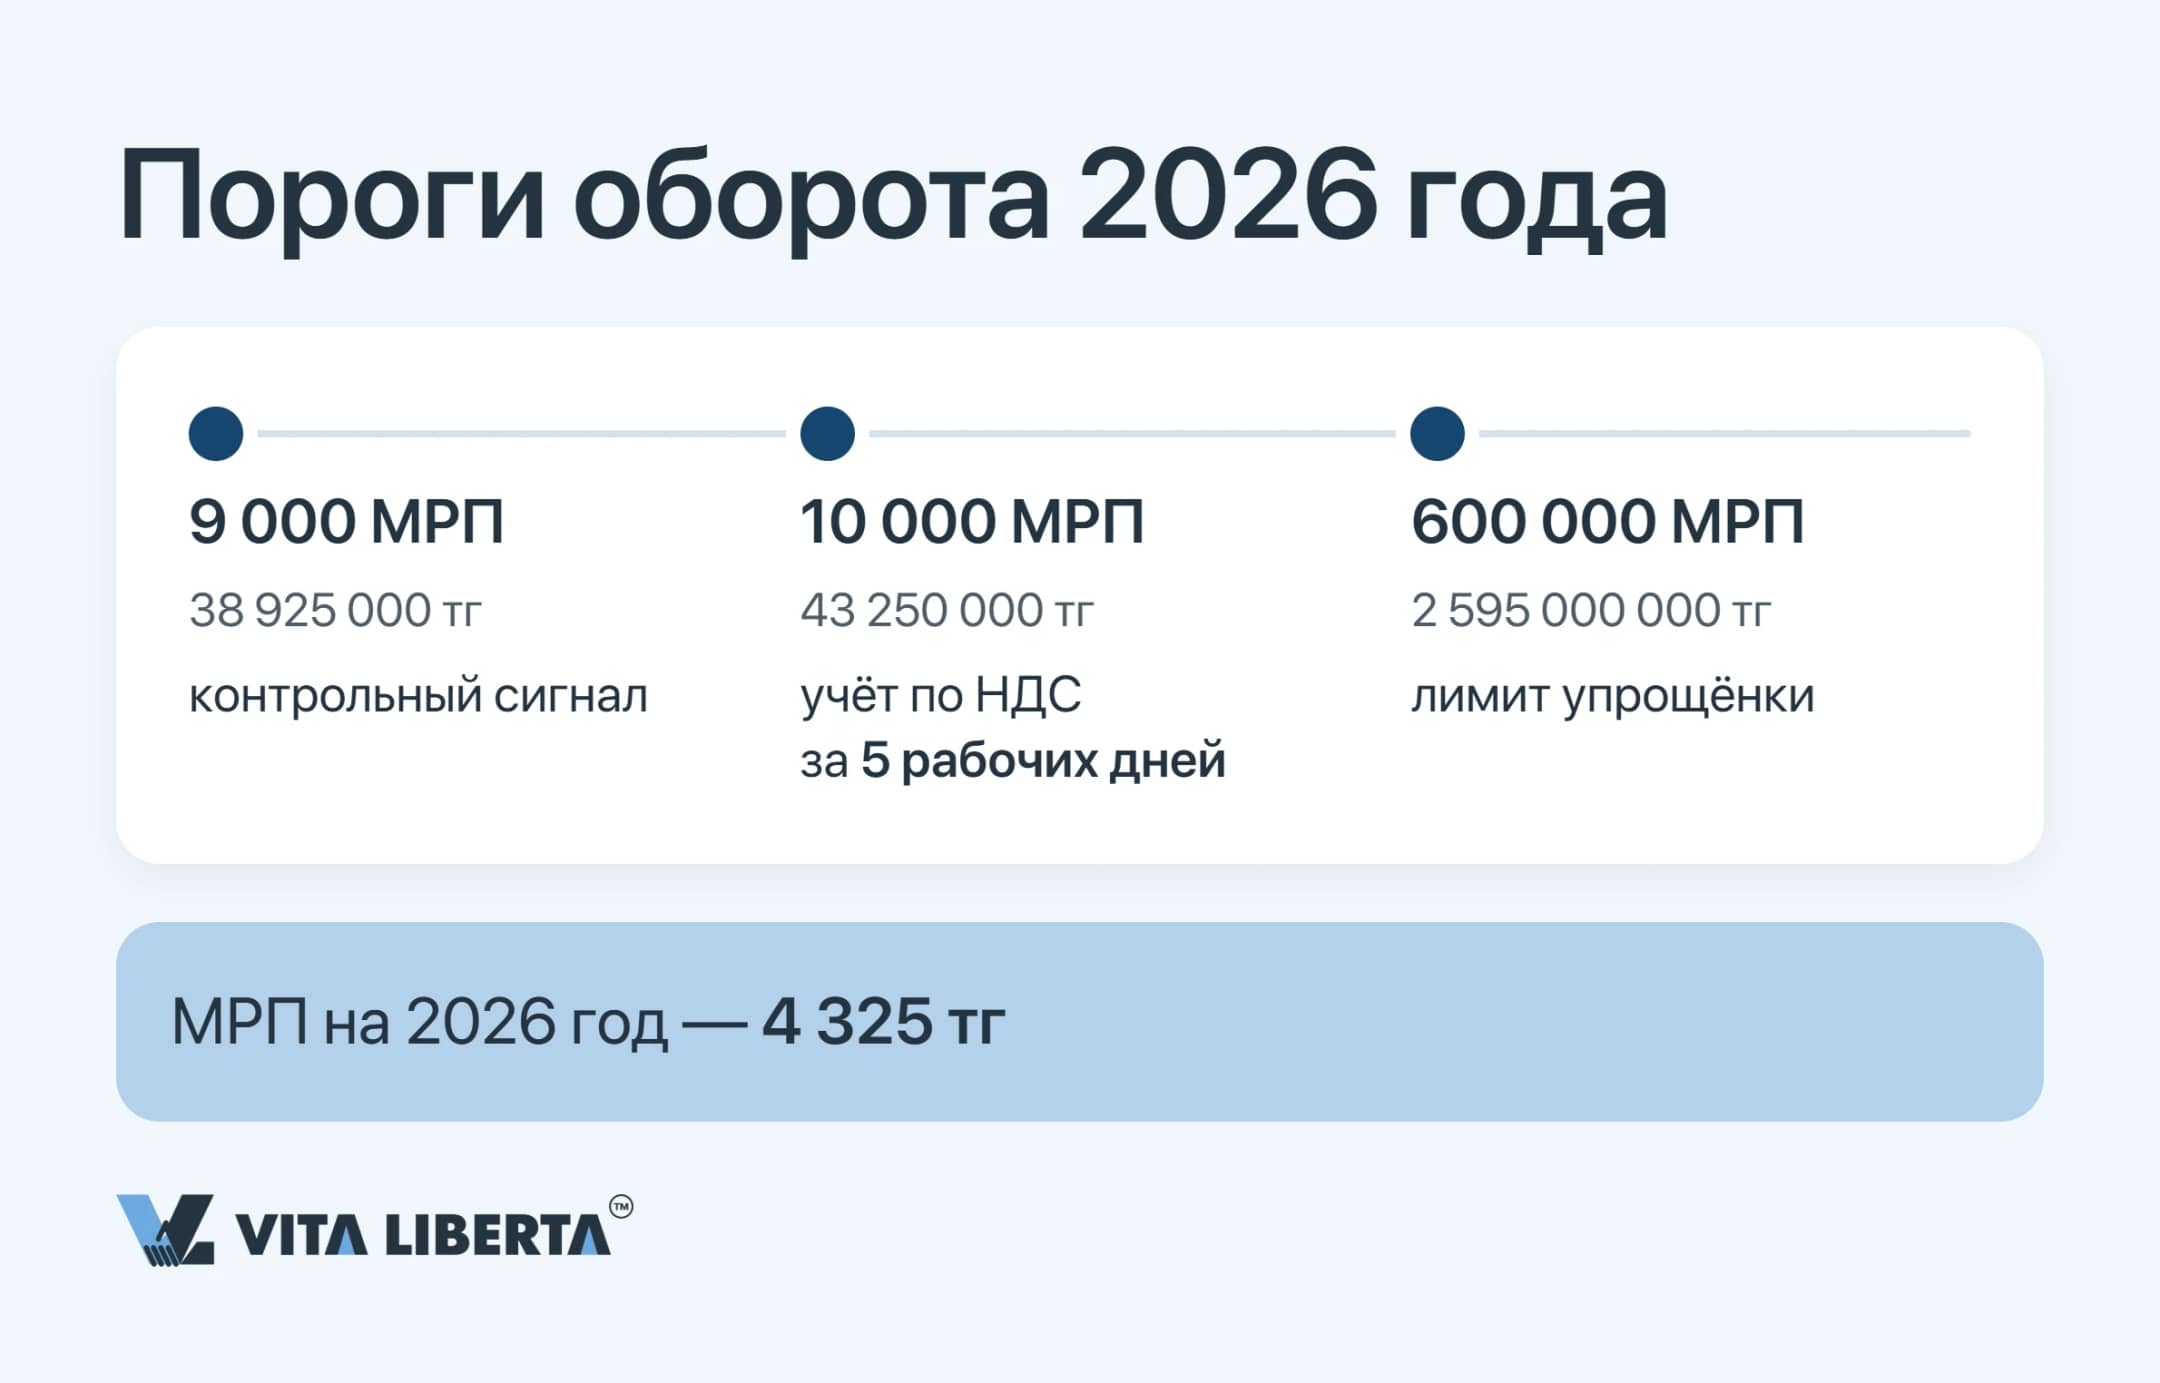
| Событие | Срок | Цена просрочки |
| Новое ТОО зарегистрировано | 5 рабочих дней на уведомление | По умолчанию — ОУР |
| Оборот превысил 10 000 МРП | 5 рабочих дней на заявление по НДС | Штраф 50 МРП (216 250 тенге), ч. 3 ст. 269 КоАП РК |
| Доход превысил 600 000 МРП | 5 рабочих дней на уведомление о переходе | КПН по общим правилам с даты превышения |
Важно: обороты в промежутке между превышением порога и постановкой на учёт по НДС тоже облагаются. Налог за этот отрезок придётся начислить, хотя покупателям вы его не выставляли. Сверх того за такие обороты грозит штраф по части 5 статьи 275 КоАП РК — 15% от их суммы.
Настроим налоговый режим без доначислений
- Уведомление о режиме под ключ
- Регистрация плательщиком НДС
- Бухгалтерия на общем режиме
Выбор налогового режима: стратегические выводы
Реформа породила парадокс: самая низкая ставка оказывается самой дорогой для того, кто продаёт бизнесу. 3% с оборота снижают налог продавца, но отнимают вычет у заказчика, а иностранную структуру с холдингом и вовсе лишают доступа к режиму.
Выходит, что режим в 2026 году — это не галочка в уведомлении, а решение стратегического уровня. Им определяются структура владения, ценообразование и круг контрагентов, а следовательно, и цена бизнеса, если вы решите продать долю.
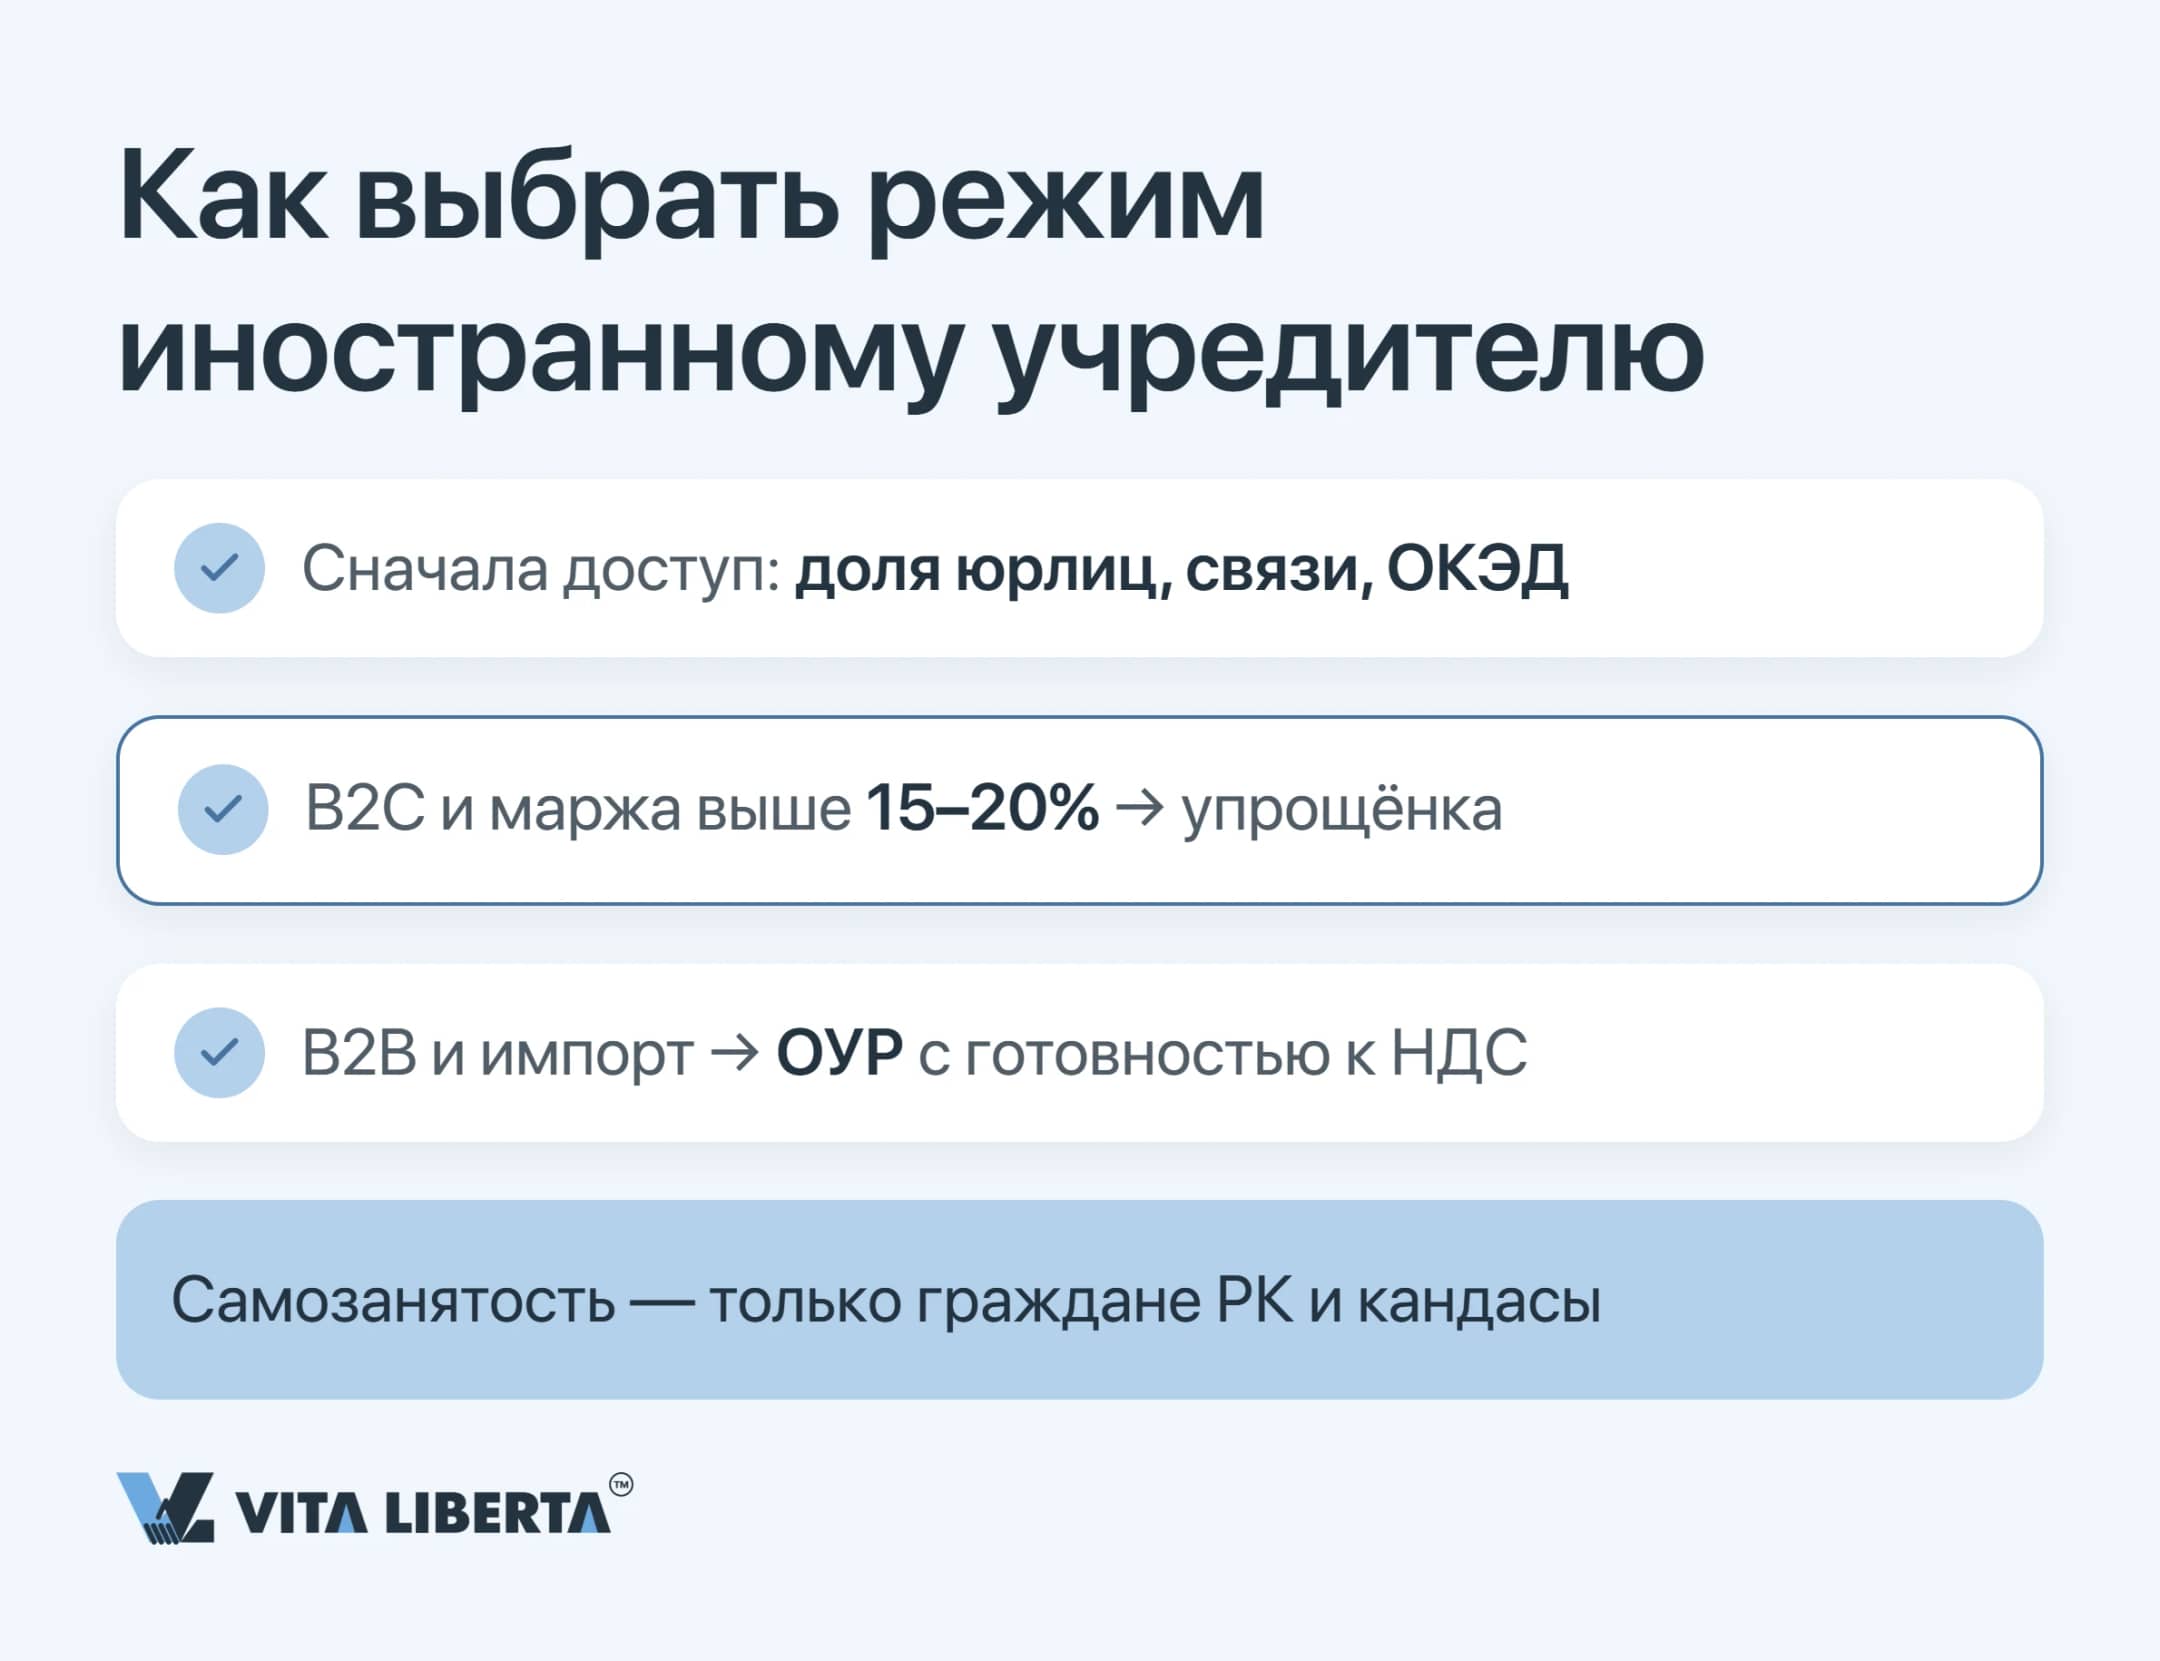
- Сначала доступ, потом ставка. Долю юрлиц, перекрёстное участие и ОКЭД по Постановлению № 970 проверяют ещё до уведомления.
- Режим подбирают под клиента. Упрощёнка подходит для B2C с маржой выше 15–20%, а для B2B и импорта уместнее ОУР с расчётом на НДС.
- Иностранцу самозанятость не подойдёт: режим открыт исключительно для граждан РК и кандасов.
Выходит, что режим в 2026 году — это не галочка в уведомлении, а решение стратегического уровня. Им определяются структура владения, ценообразование и круг контрагентов, а следовательно, и цена бизнеса, если вы решите продать долю.
5 ключевых вопросов и ответов о выборе налогового режима в Казахстане
Моё ТОО на 100% принадлежит иностранной компании — могу ли я применять упрощёнку, и какие условия нужно соблюсти?
Сколько платит на упрощёнке моё ТОО, зарегистрированное в Алматы, и останется ли ставка прежней в следующем году?
Что ждёт моё ТОО, если выручка на упрощёнке перерастёт лимит, и как к этому подготовиться?
Перейдя на ОУР, обязан ли я сразу регистрироваться плательщиком НДС и что произойдёт с моими ценами?
Вся представленная на сайте информация, касающаяся стоимости оказываемых услуг носит информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ст. 395 ГК РК. Интернет-сайт vitaliberta.kz составлен с вниманием к деталям в отношении законодательных требований, в том числе путем анализа судебной практики. Несмотря на это, компания ТОО "Вита Либерта" не может гарантировать безошибочность и точность содержащейся на сайте информации.