

ИП или ТОО в 2026 году: что выгоднее открыть и как не ошибиться с формой
21 октября, 2026
С 2026 года ставка упрощённого режима для ИП и для товарищества одна и та же — 4% с дохода. Цена неверно выбранной формы теперь определяется не ставкой, а тремя другими вещами: допустят ли вас к льготному режиму, сколько придётся доплатить при выводе прибыли и чем вы рискуете лично.
В первый год работы ИП и ТОО почти не отличаются. Разница всплывает, когда появляется партнёр или инвестор: оформить ему долю позволяет только товарищество. Сравнения 2024–2025 годов сейчас вводят в заблуждение, потому что правила, на которых они построены, перестали действовать 1 января 2026 года. В этот день вступил в силу Кодекс РК от 18 июля 2025 года № 214-VIII ЗРК «О налогах и других обязательных платежах в бюджет» (Налоговый кодекс), а кодекс от 25 декабря 2017 года № 120-VI ЗРК утратил силу.
Ключевая проблема:
«Переехал в Алматы, гражданство российское. Бухгалтер предлагает ИП, потому что налог меньше. Партнёр настаивает на ТОО, где долю получит его компания из Москвы. А знакомые говорят, что иностранцу ИП вообще не положено. Чей совет правильный?»
Вопросы такого рода иностранные предприниматели задают чаще прочих.
ИП для иностранца: решает миграционный статус
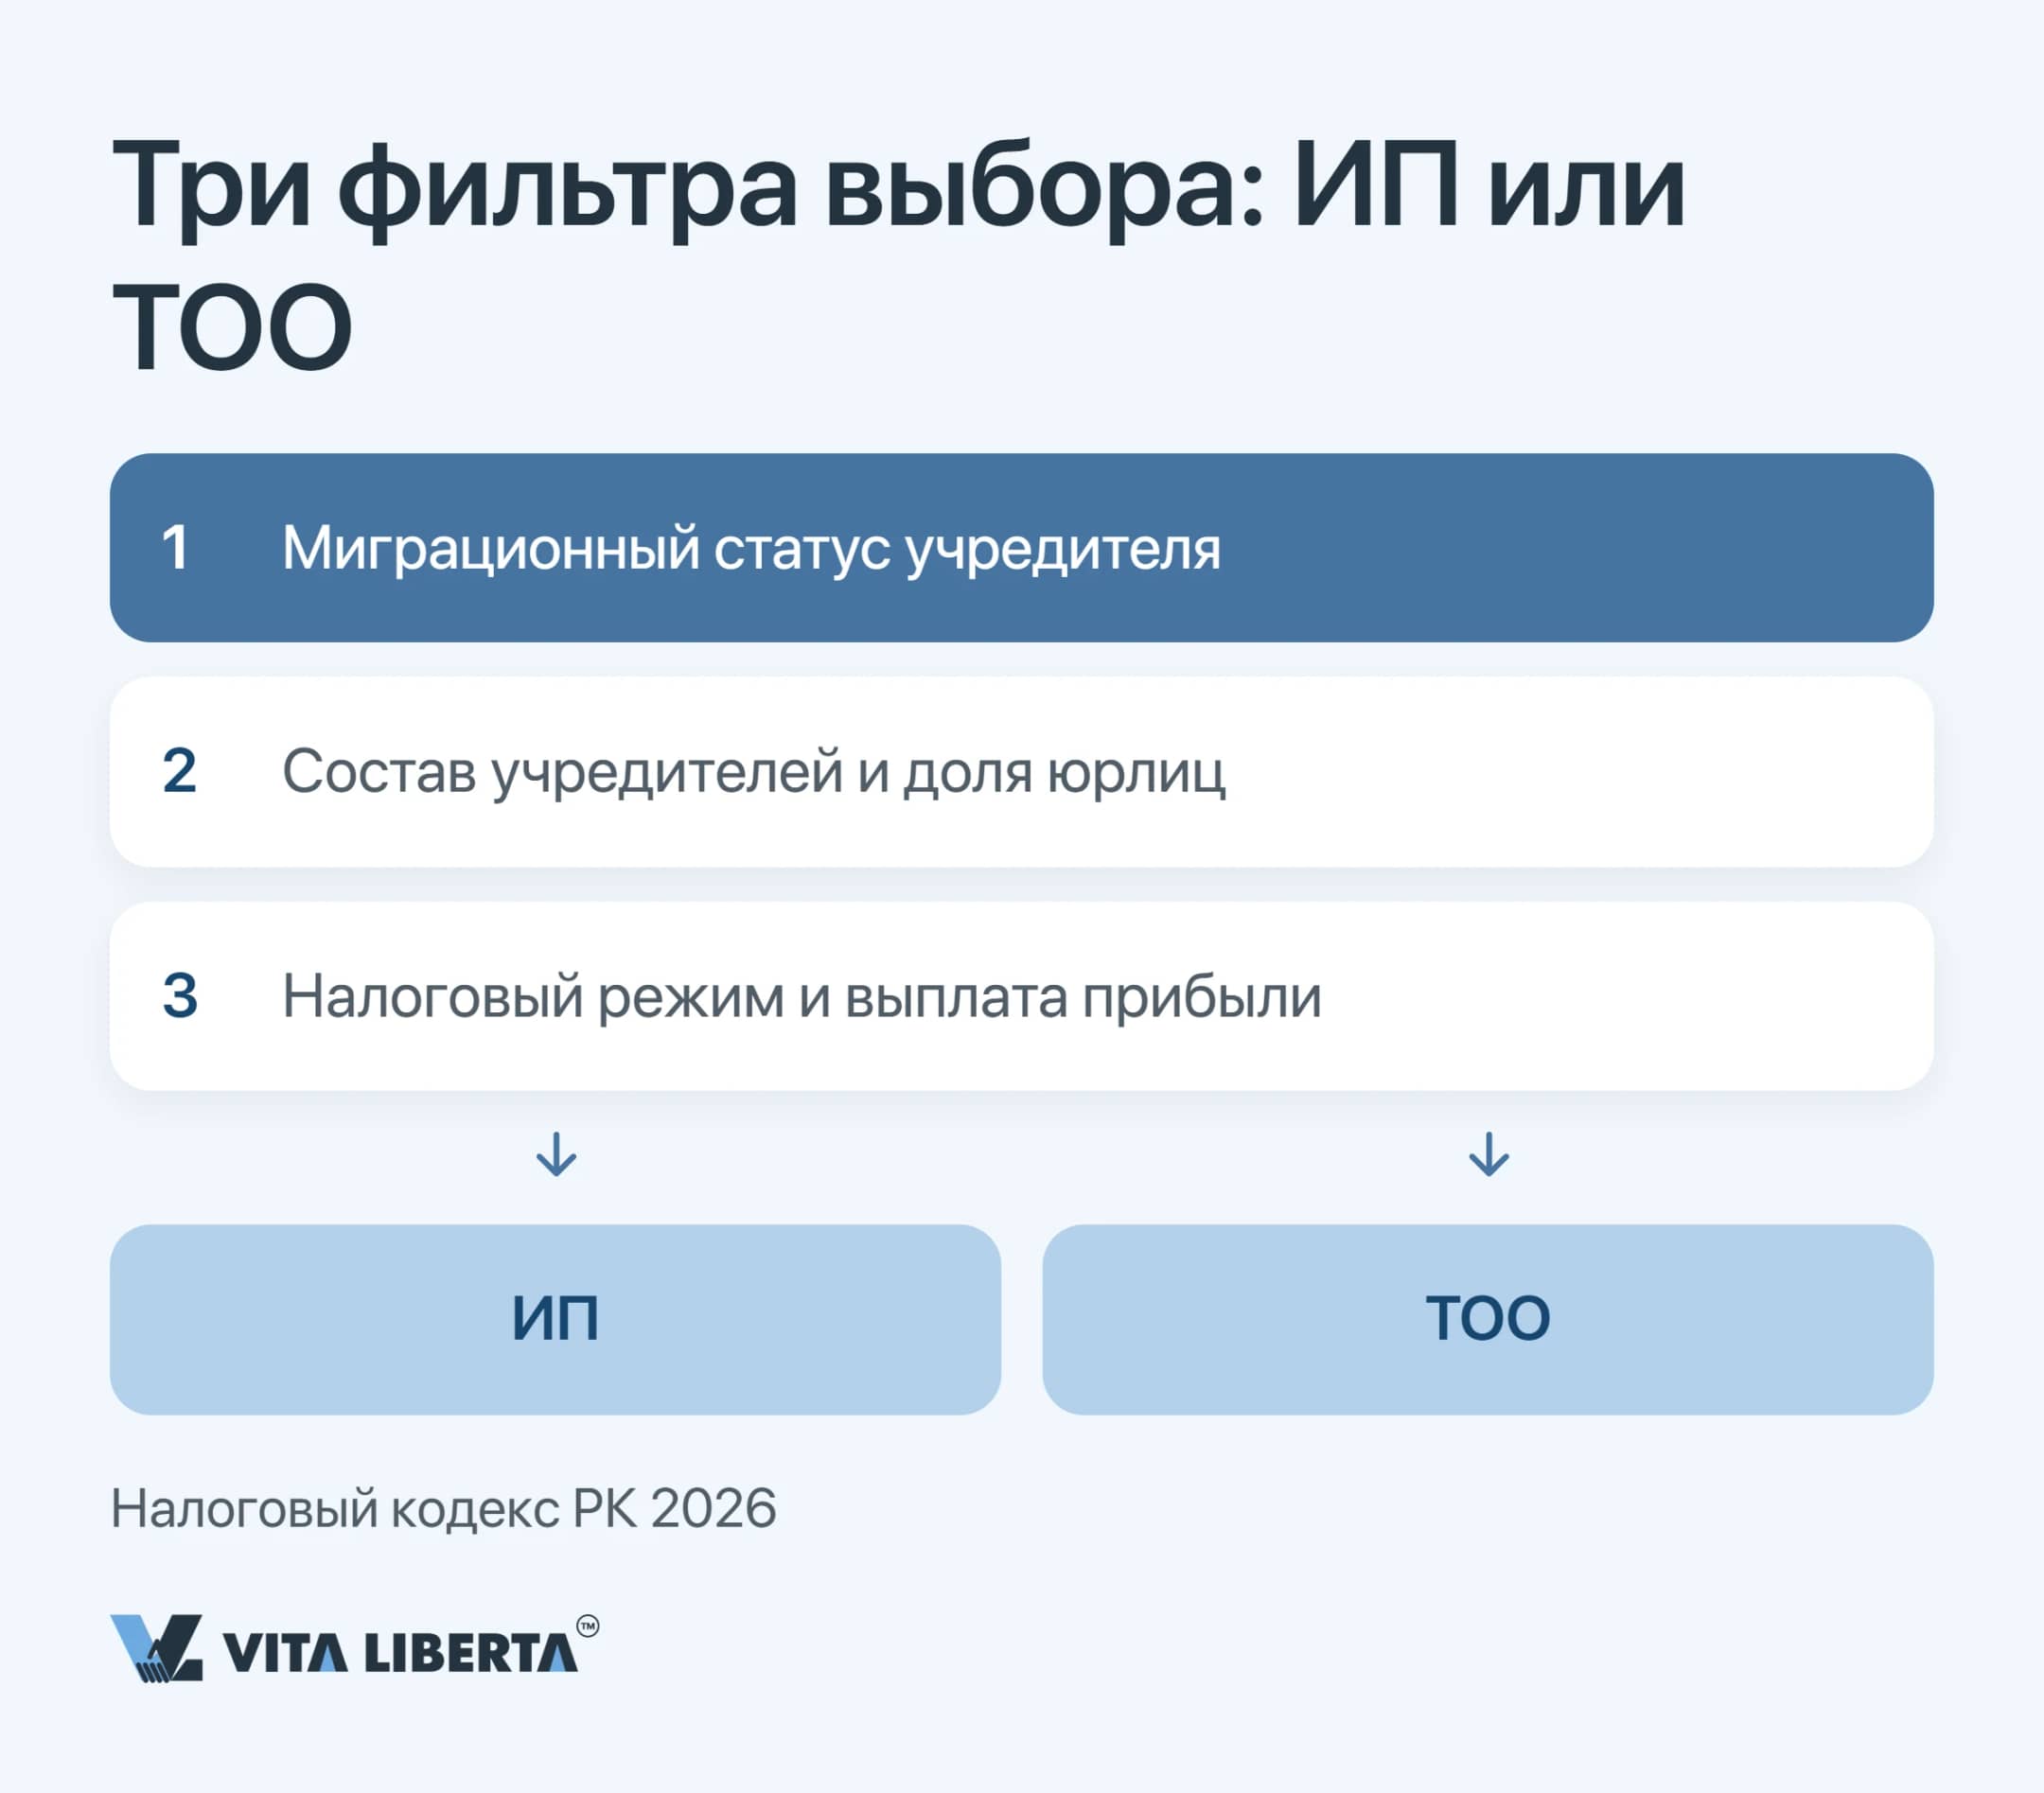
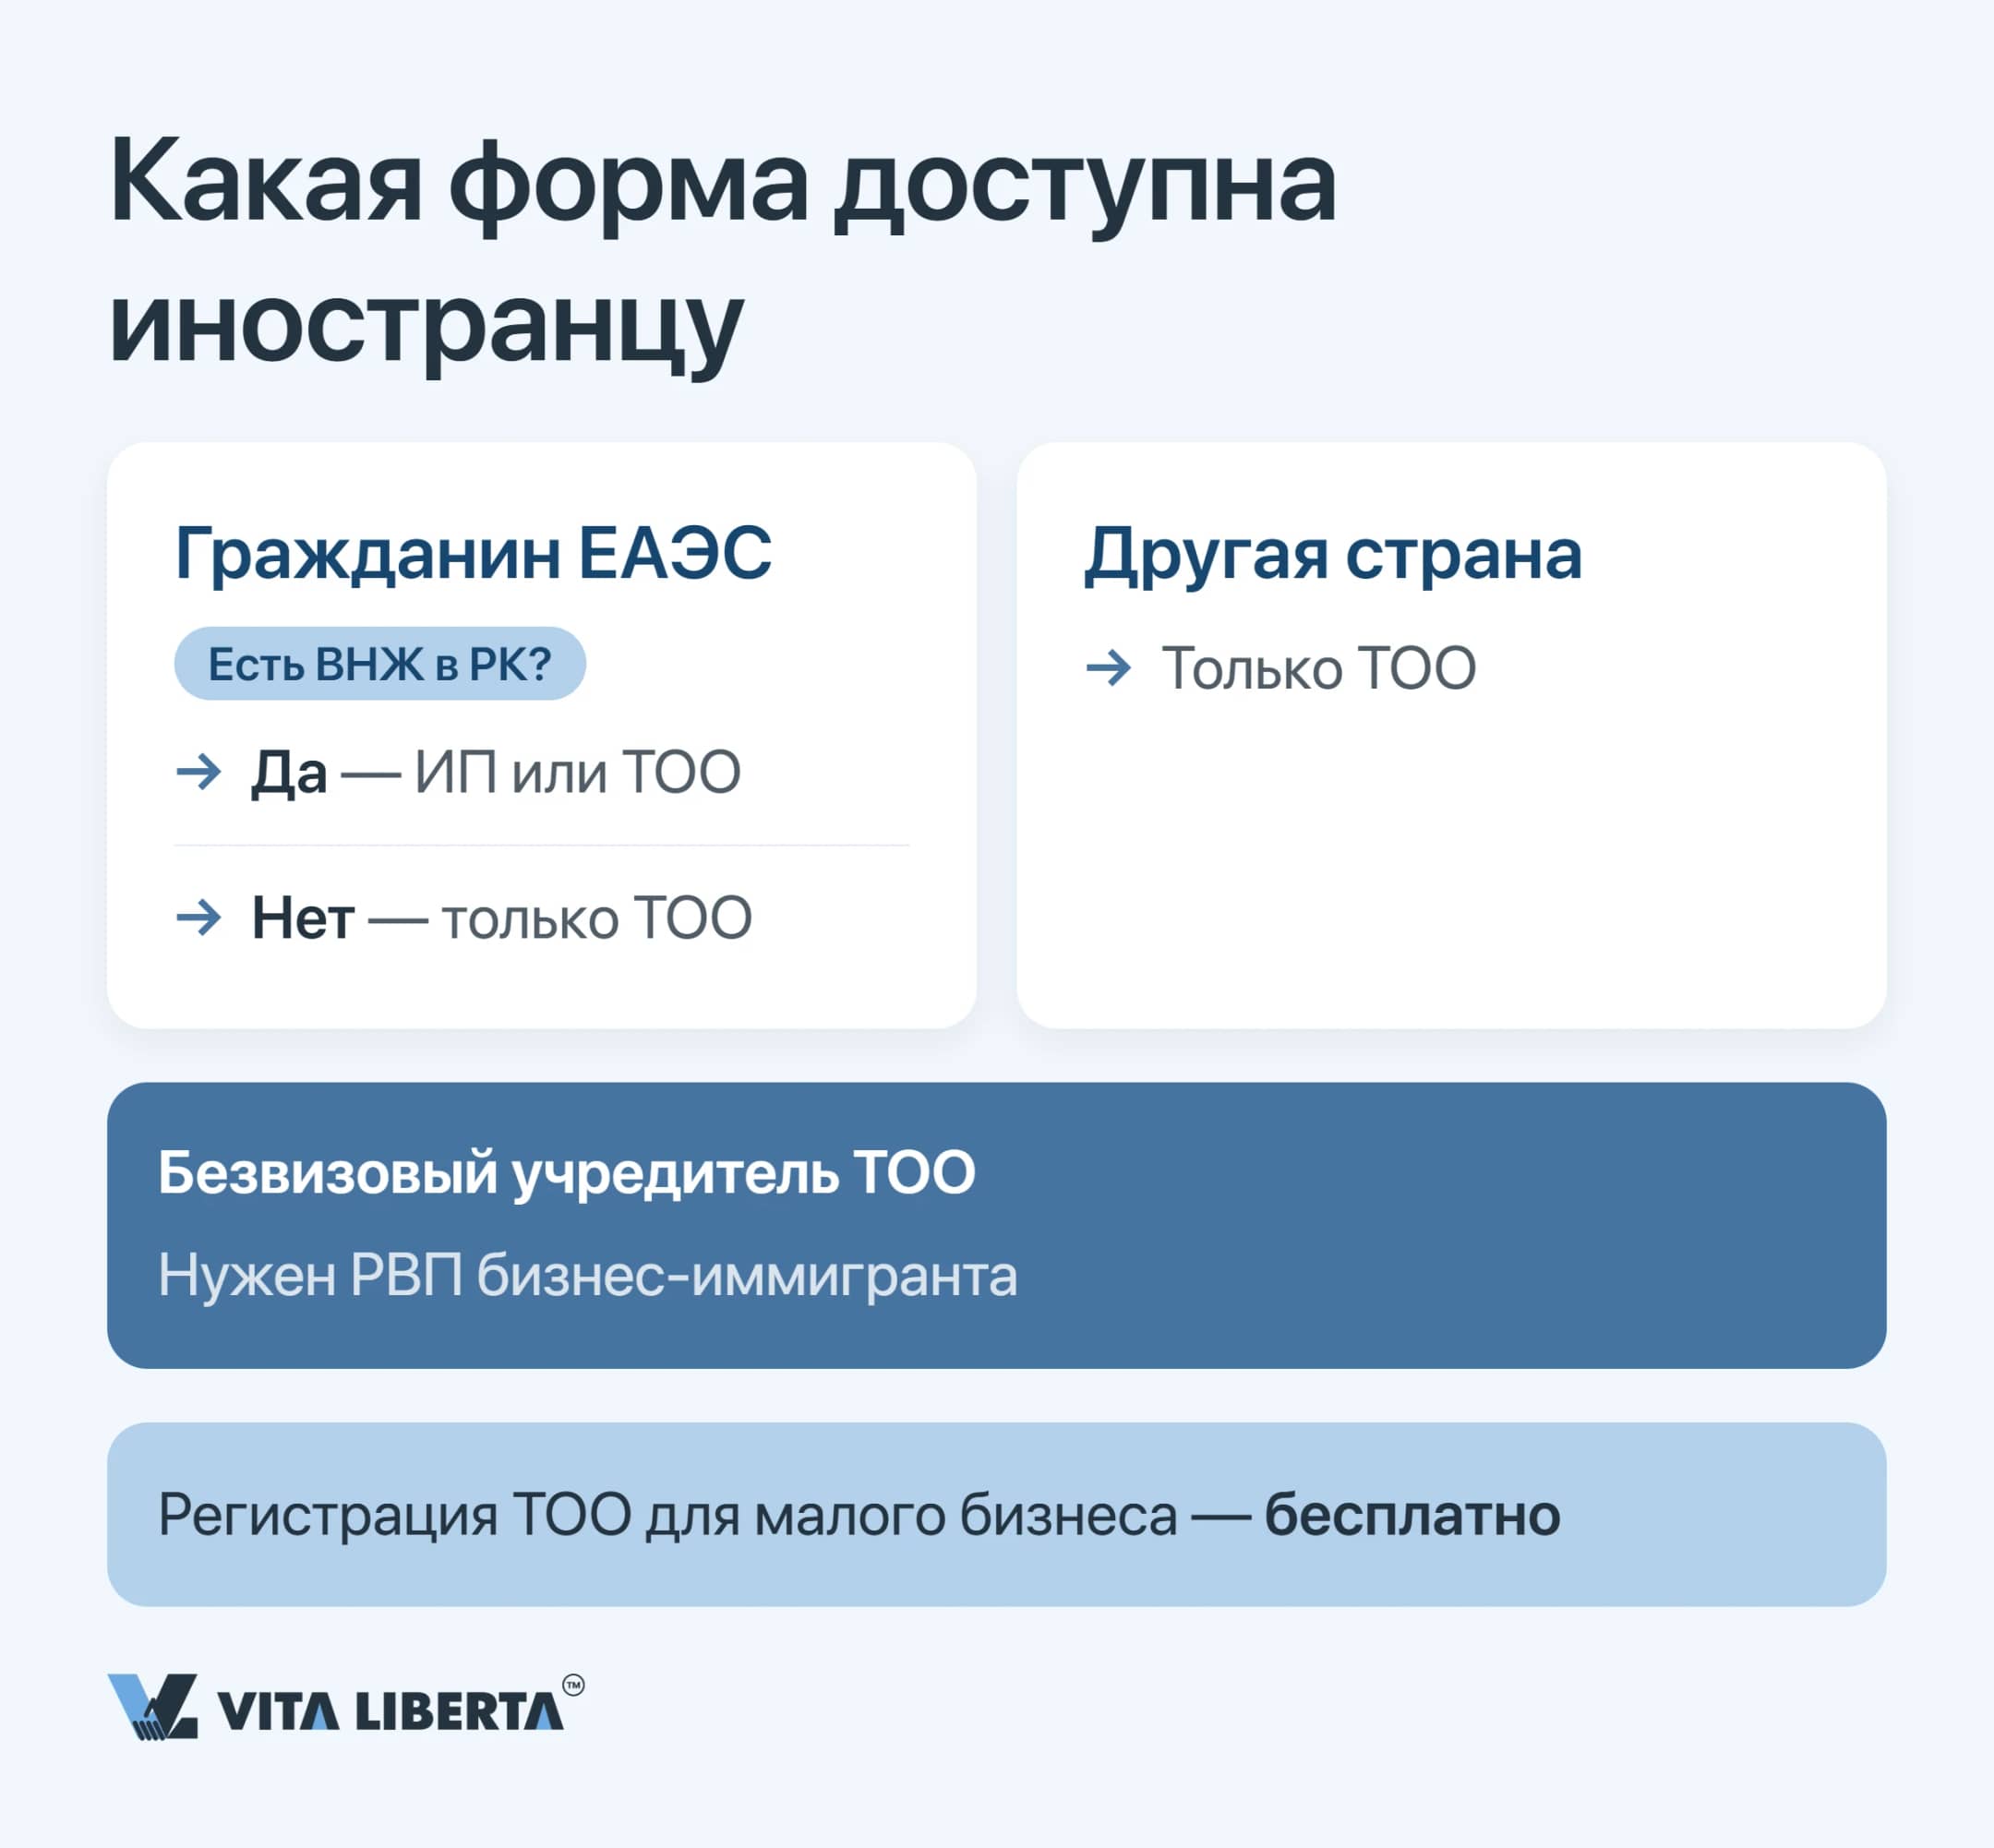
Индивидуальный предприниматель (sole proprietor) — это не организация, а гражданин, получивший налоговый статус, поэтому возможность стать ИП зависит от миграционного статуса. Само уведомление о начале деятельности на eGov ничего не стоит, но вариантов у иностранца немного. Без вида на жительство (residence permit) в РК регистрация невозможна, а право работать как ИП иностранцу дают международные договоры Казахстана: КГД, к примеру, подтверждает его для граждан России, постоянно живущих в РК. С товариществом с ограниченной ответственностью (Limited Liability Partnership, LLP) проще: его учредителем может стать иностранный гражданин без ВНЖ или зарубежная компания. Учредителю-физлицу всё же придётся получить статус бизнес-иммигранта. Если он въезжает без визы, это РВП бизнес-иммигранта, если виза ему нужна — виза категории С5. Для субъекта малого предпринимательства регистрация ТОО бесплатна.
Вывод: для большинства нерезидентов форму выбирает миграционный статус, и сравнивать ставки уже не приходится.
Вывод: для большинства нерезидентов форму выбирает миграционный статус, и сравнивать ставки уже не приходится.
Нагрузка по кодексу 2026: равенство и развилки
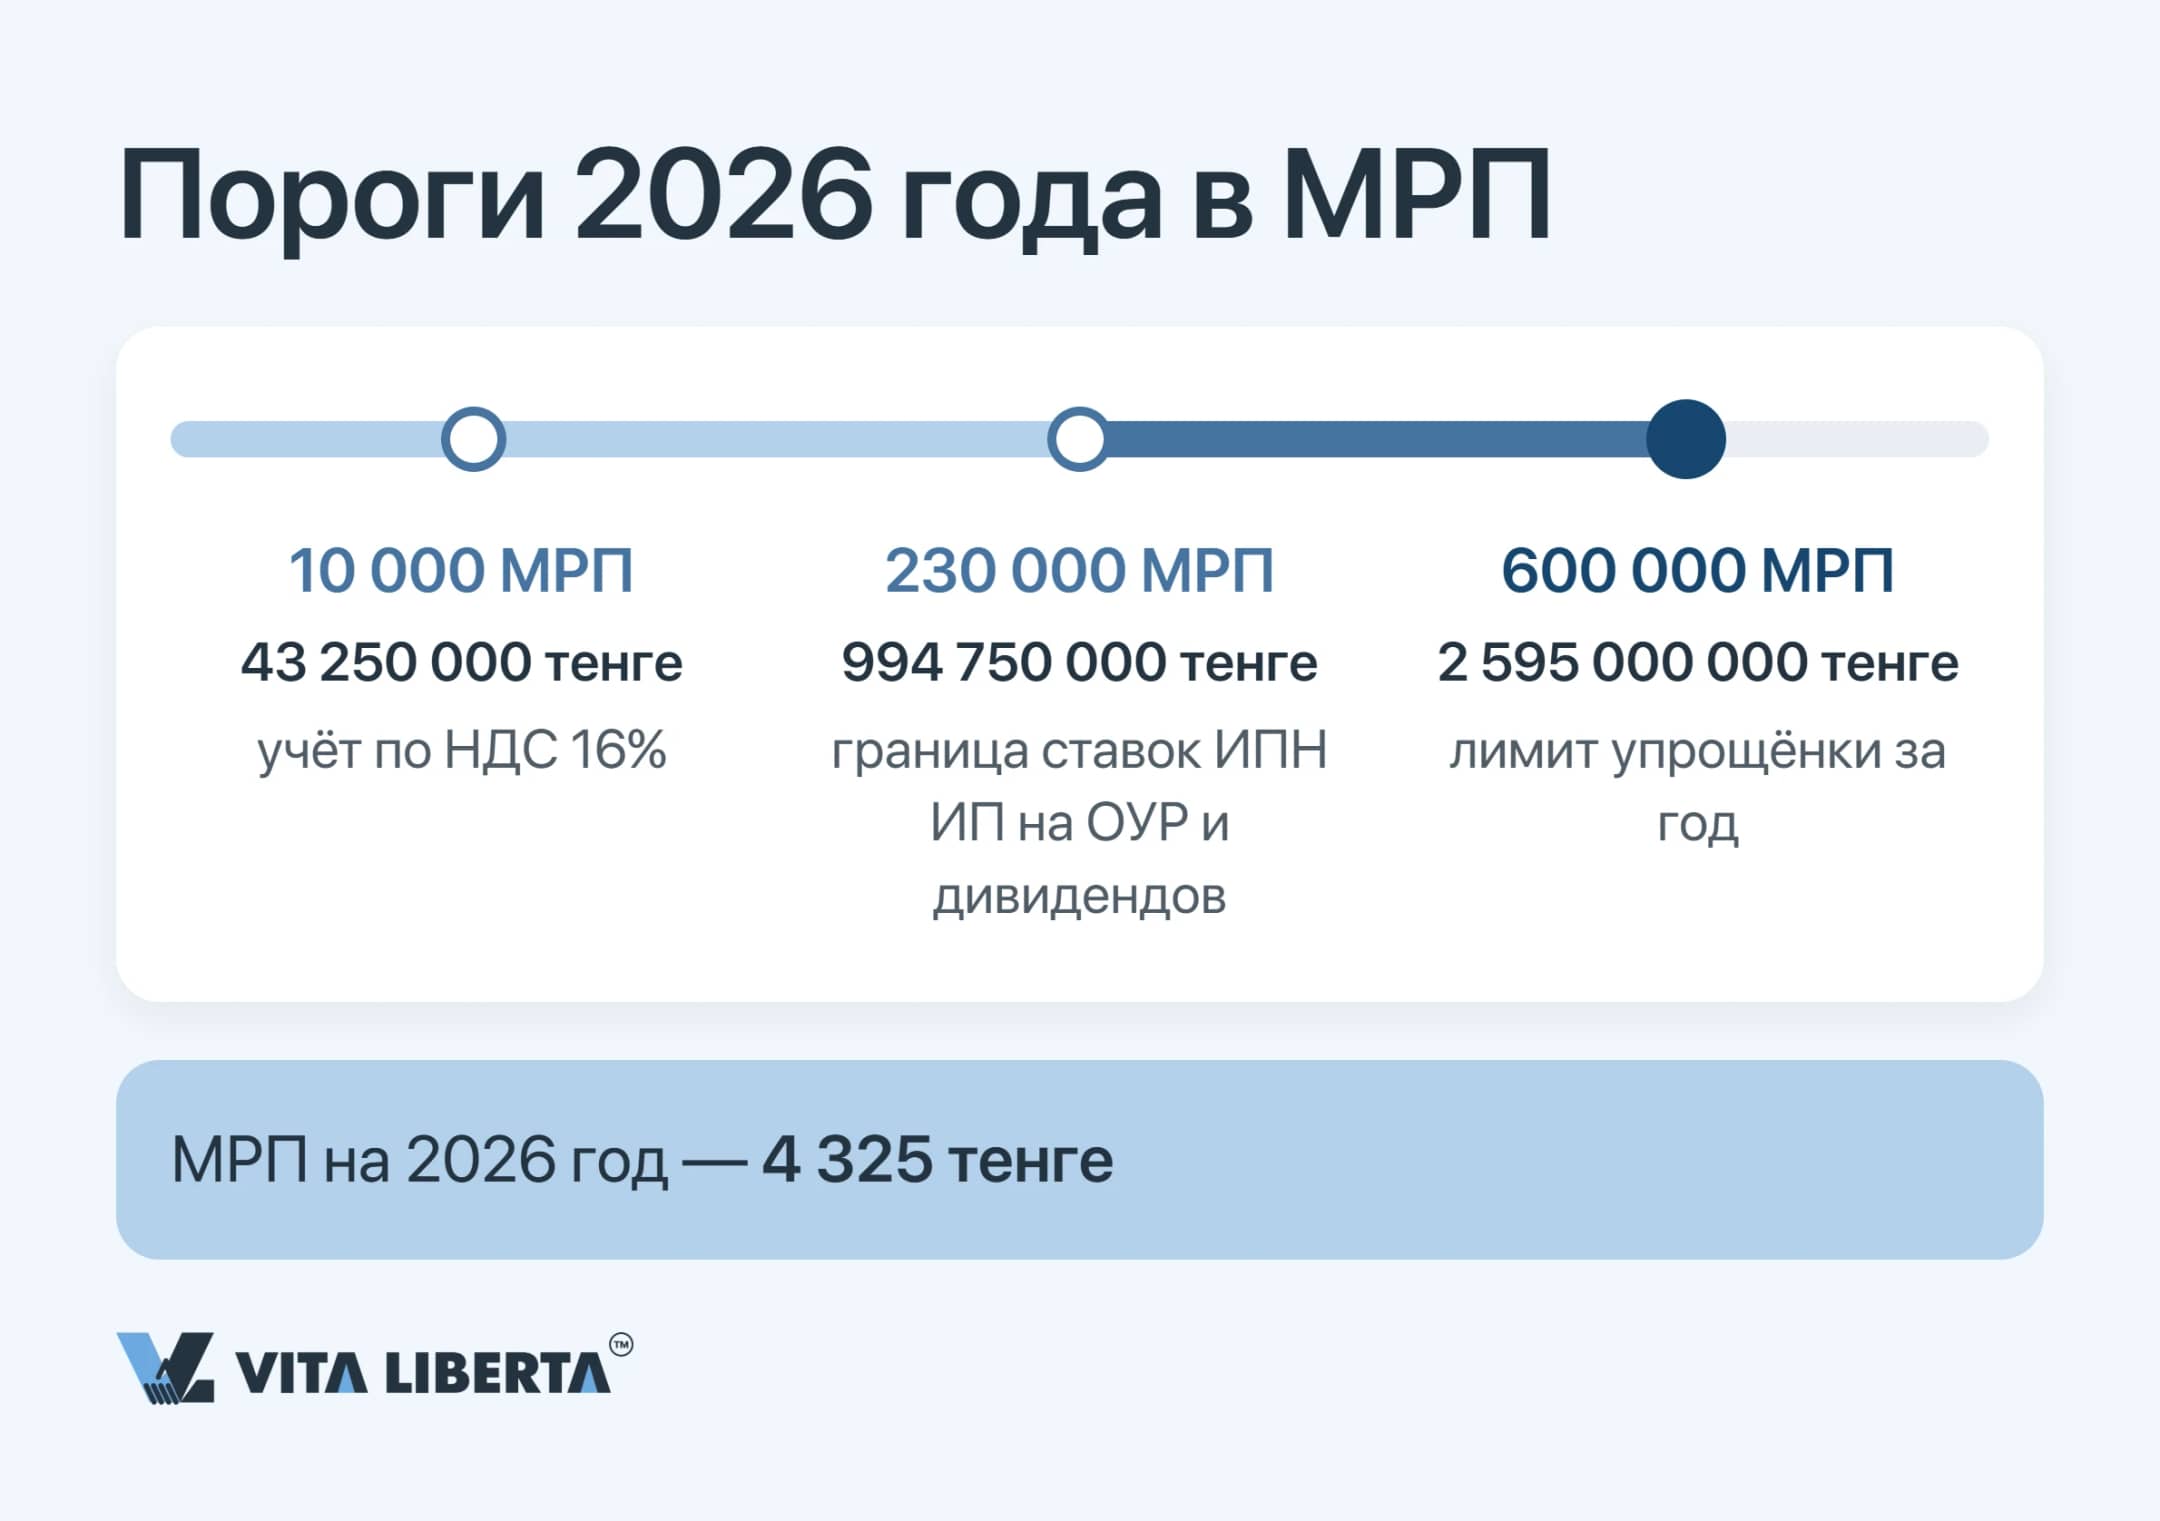
Реформа выровняла ИП и ТОО на упрощёнке, а различия сместились в общеустановленный режим и в налогообложение выплат учредителю. Пороги кодекс указывает в месячных расчётных показателях (Monthly Calculation Index, MCI). В 2026 году один МРП равен 4 325 тенге.
Упрощённая декларация: 4% и закрытый вход
Ставка 4% с дохода установлена для СНР на основе упрощённой декларации и не зависит от того, ИП вы или ТОО. Маслихат региона вправе повысить или понизить её не более чем наполовину. Так, маслихат Астаны решением от 28.11.2025 № 349/46-VIII с 1 января 2026 года снизил ставку до 3%. Годовой доход на режиме ограничен 600 000 МРП: при МРП 2026 года это ровно 2 595 000 000 тенге. Социальный налог на упрощёнке не платят, а постановки на учёт по НДС для таких налогоплательщиков нет.
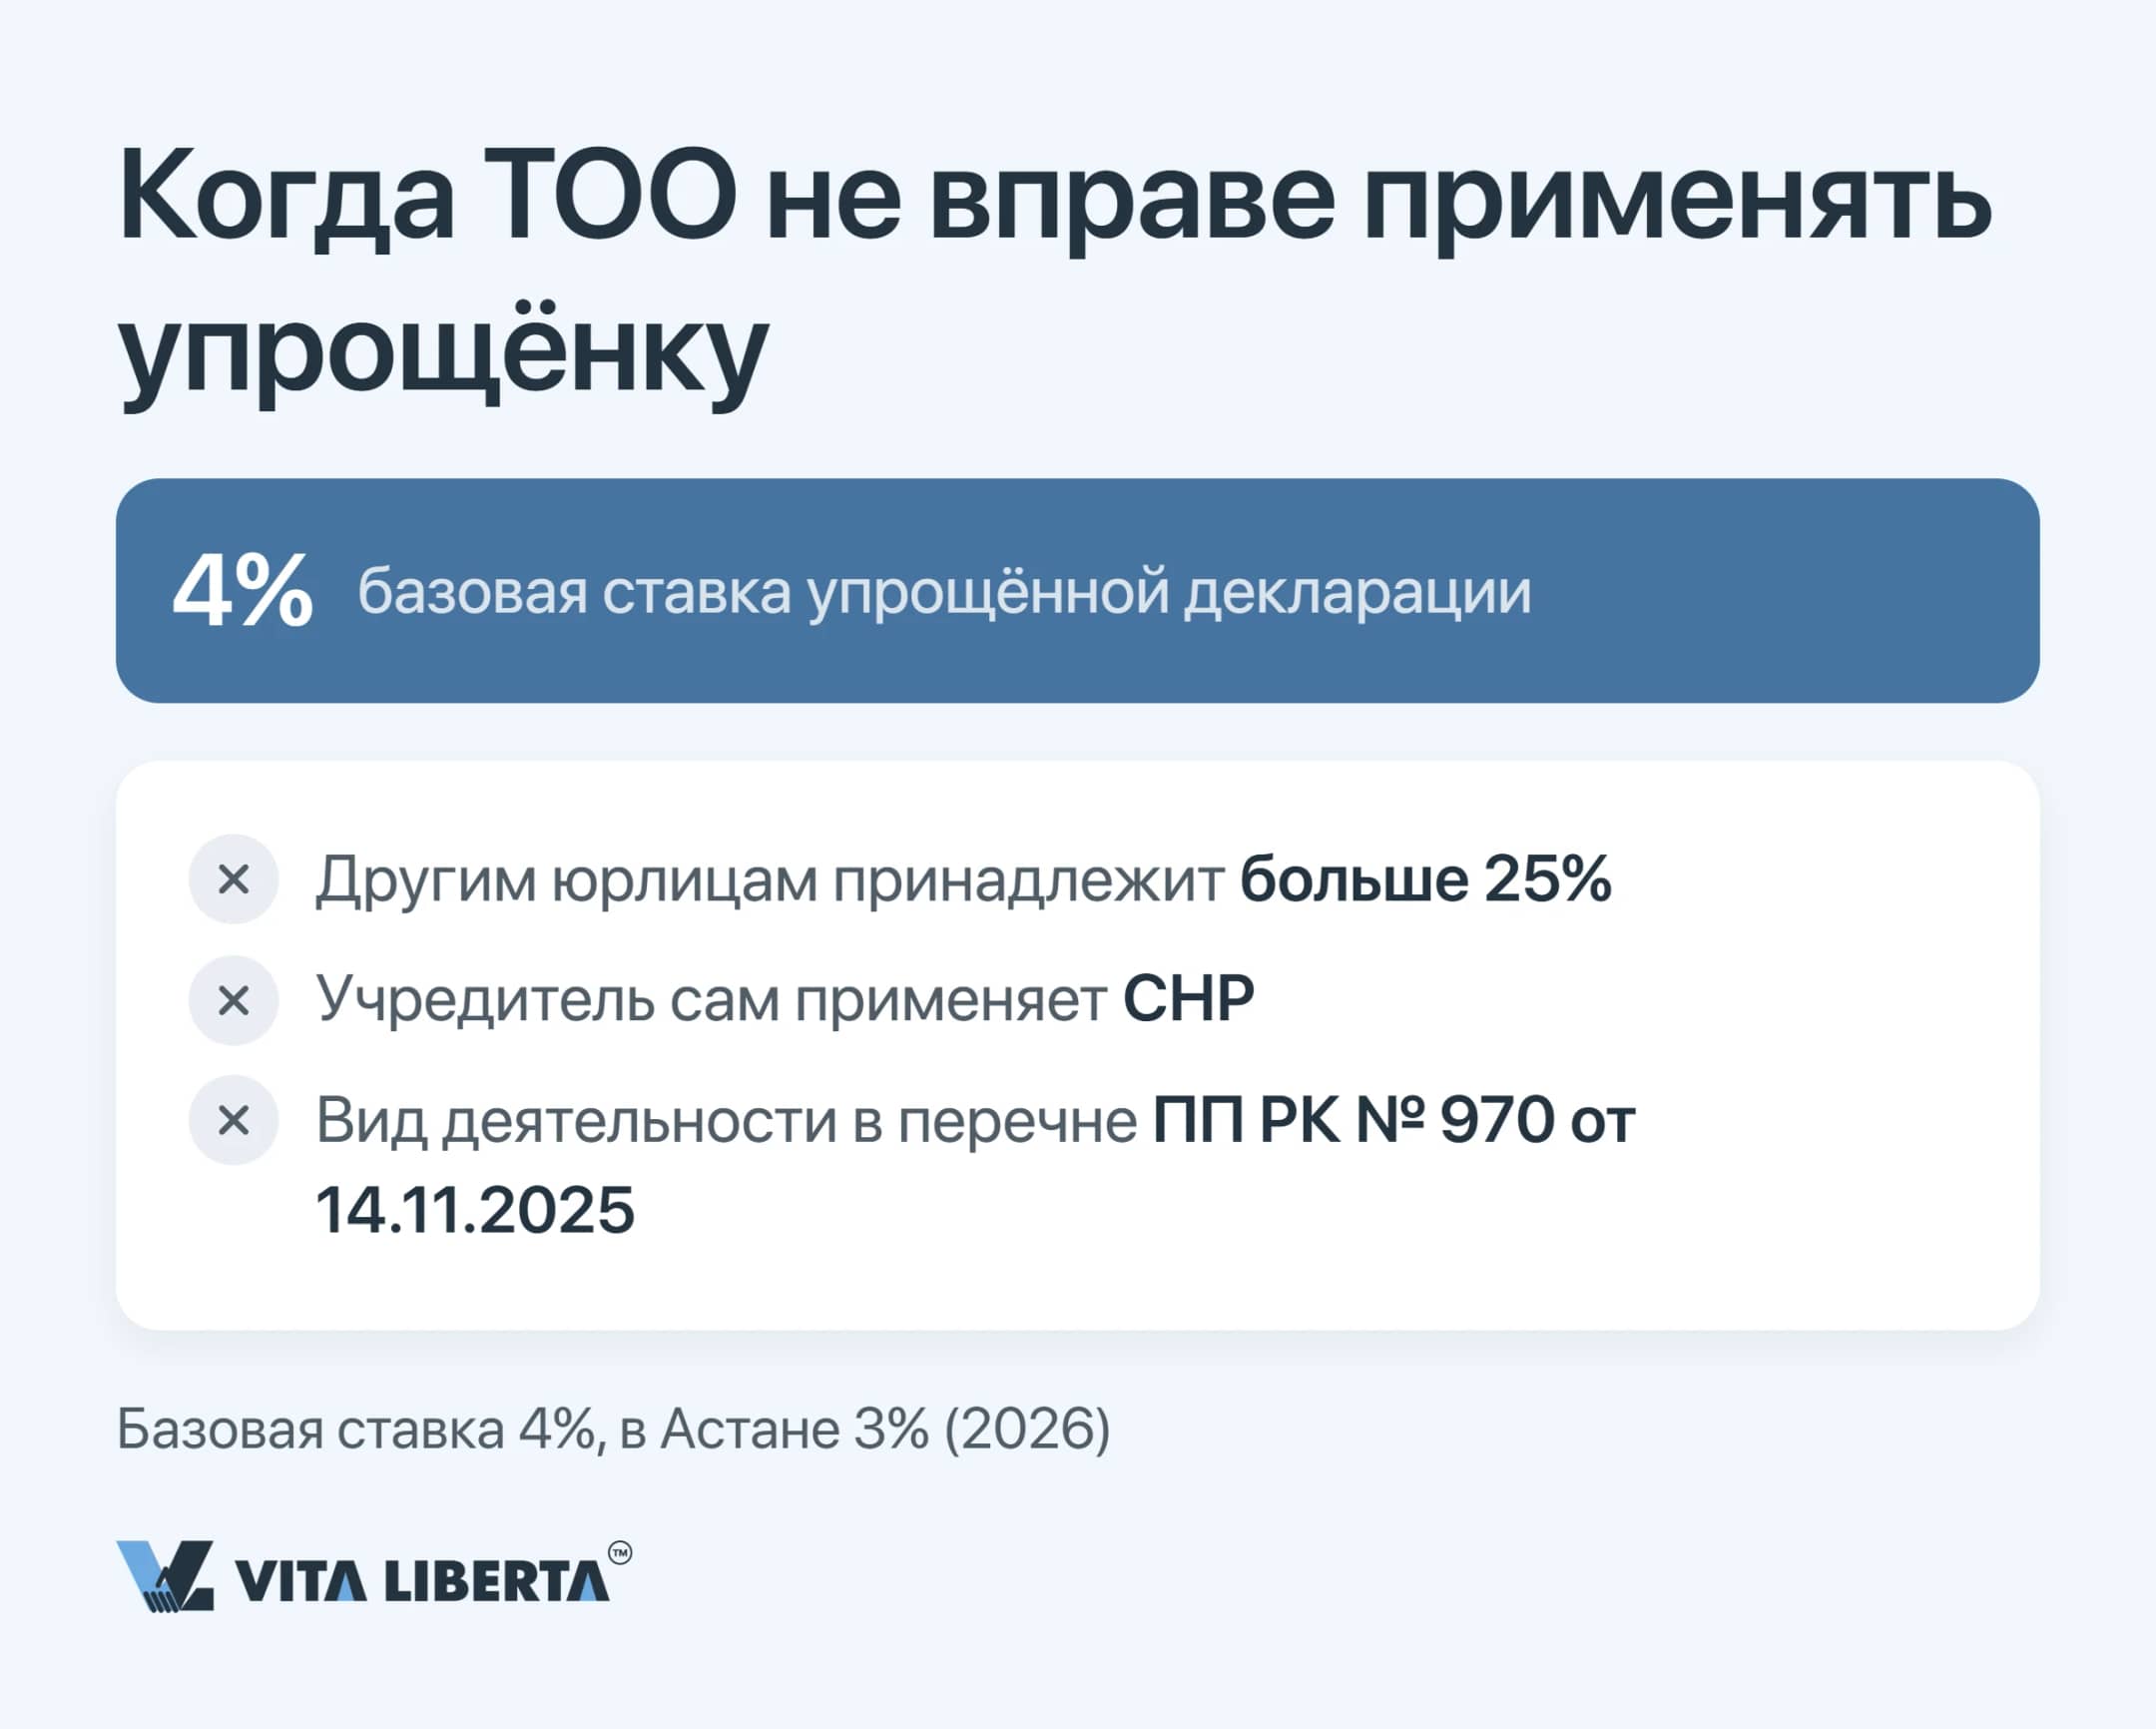
Именно здесь ошибаются чаще всего: пункт 2 статьи 723 Налогового кодекса не пускает на упрощёнку три вида товариществ. Первое — если больше 25% в нём принадлежит другим юрлицам. Второе — если его учредитель сам работает на спецрежиме. Третье — если участник товарищества одновременно входит в другое юрлицо на спецрежиме. Правило едино для всей страны, и маслихат его не отменяет.
Именно здесь ошибаются чаще всего: пункт 2 статьи 723 Налогового кодекса не пускает на упрощёнку три вида товариществ. Первое — если больше 25% в нём принадлежит другим юрлицам. Второе — если его учредитель сам работает на спецрежиме. Третье — если участник товарищества одновременно входит в другое юрлицо на спецрежиме. Правило едино для всей страны, и маслихат его не отменяет.
ОУР: шкала ИПН против плоского КПН
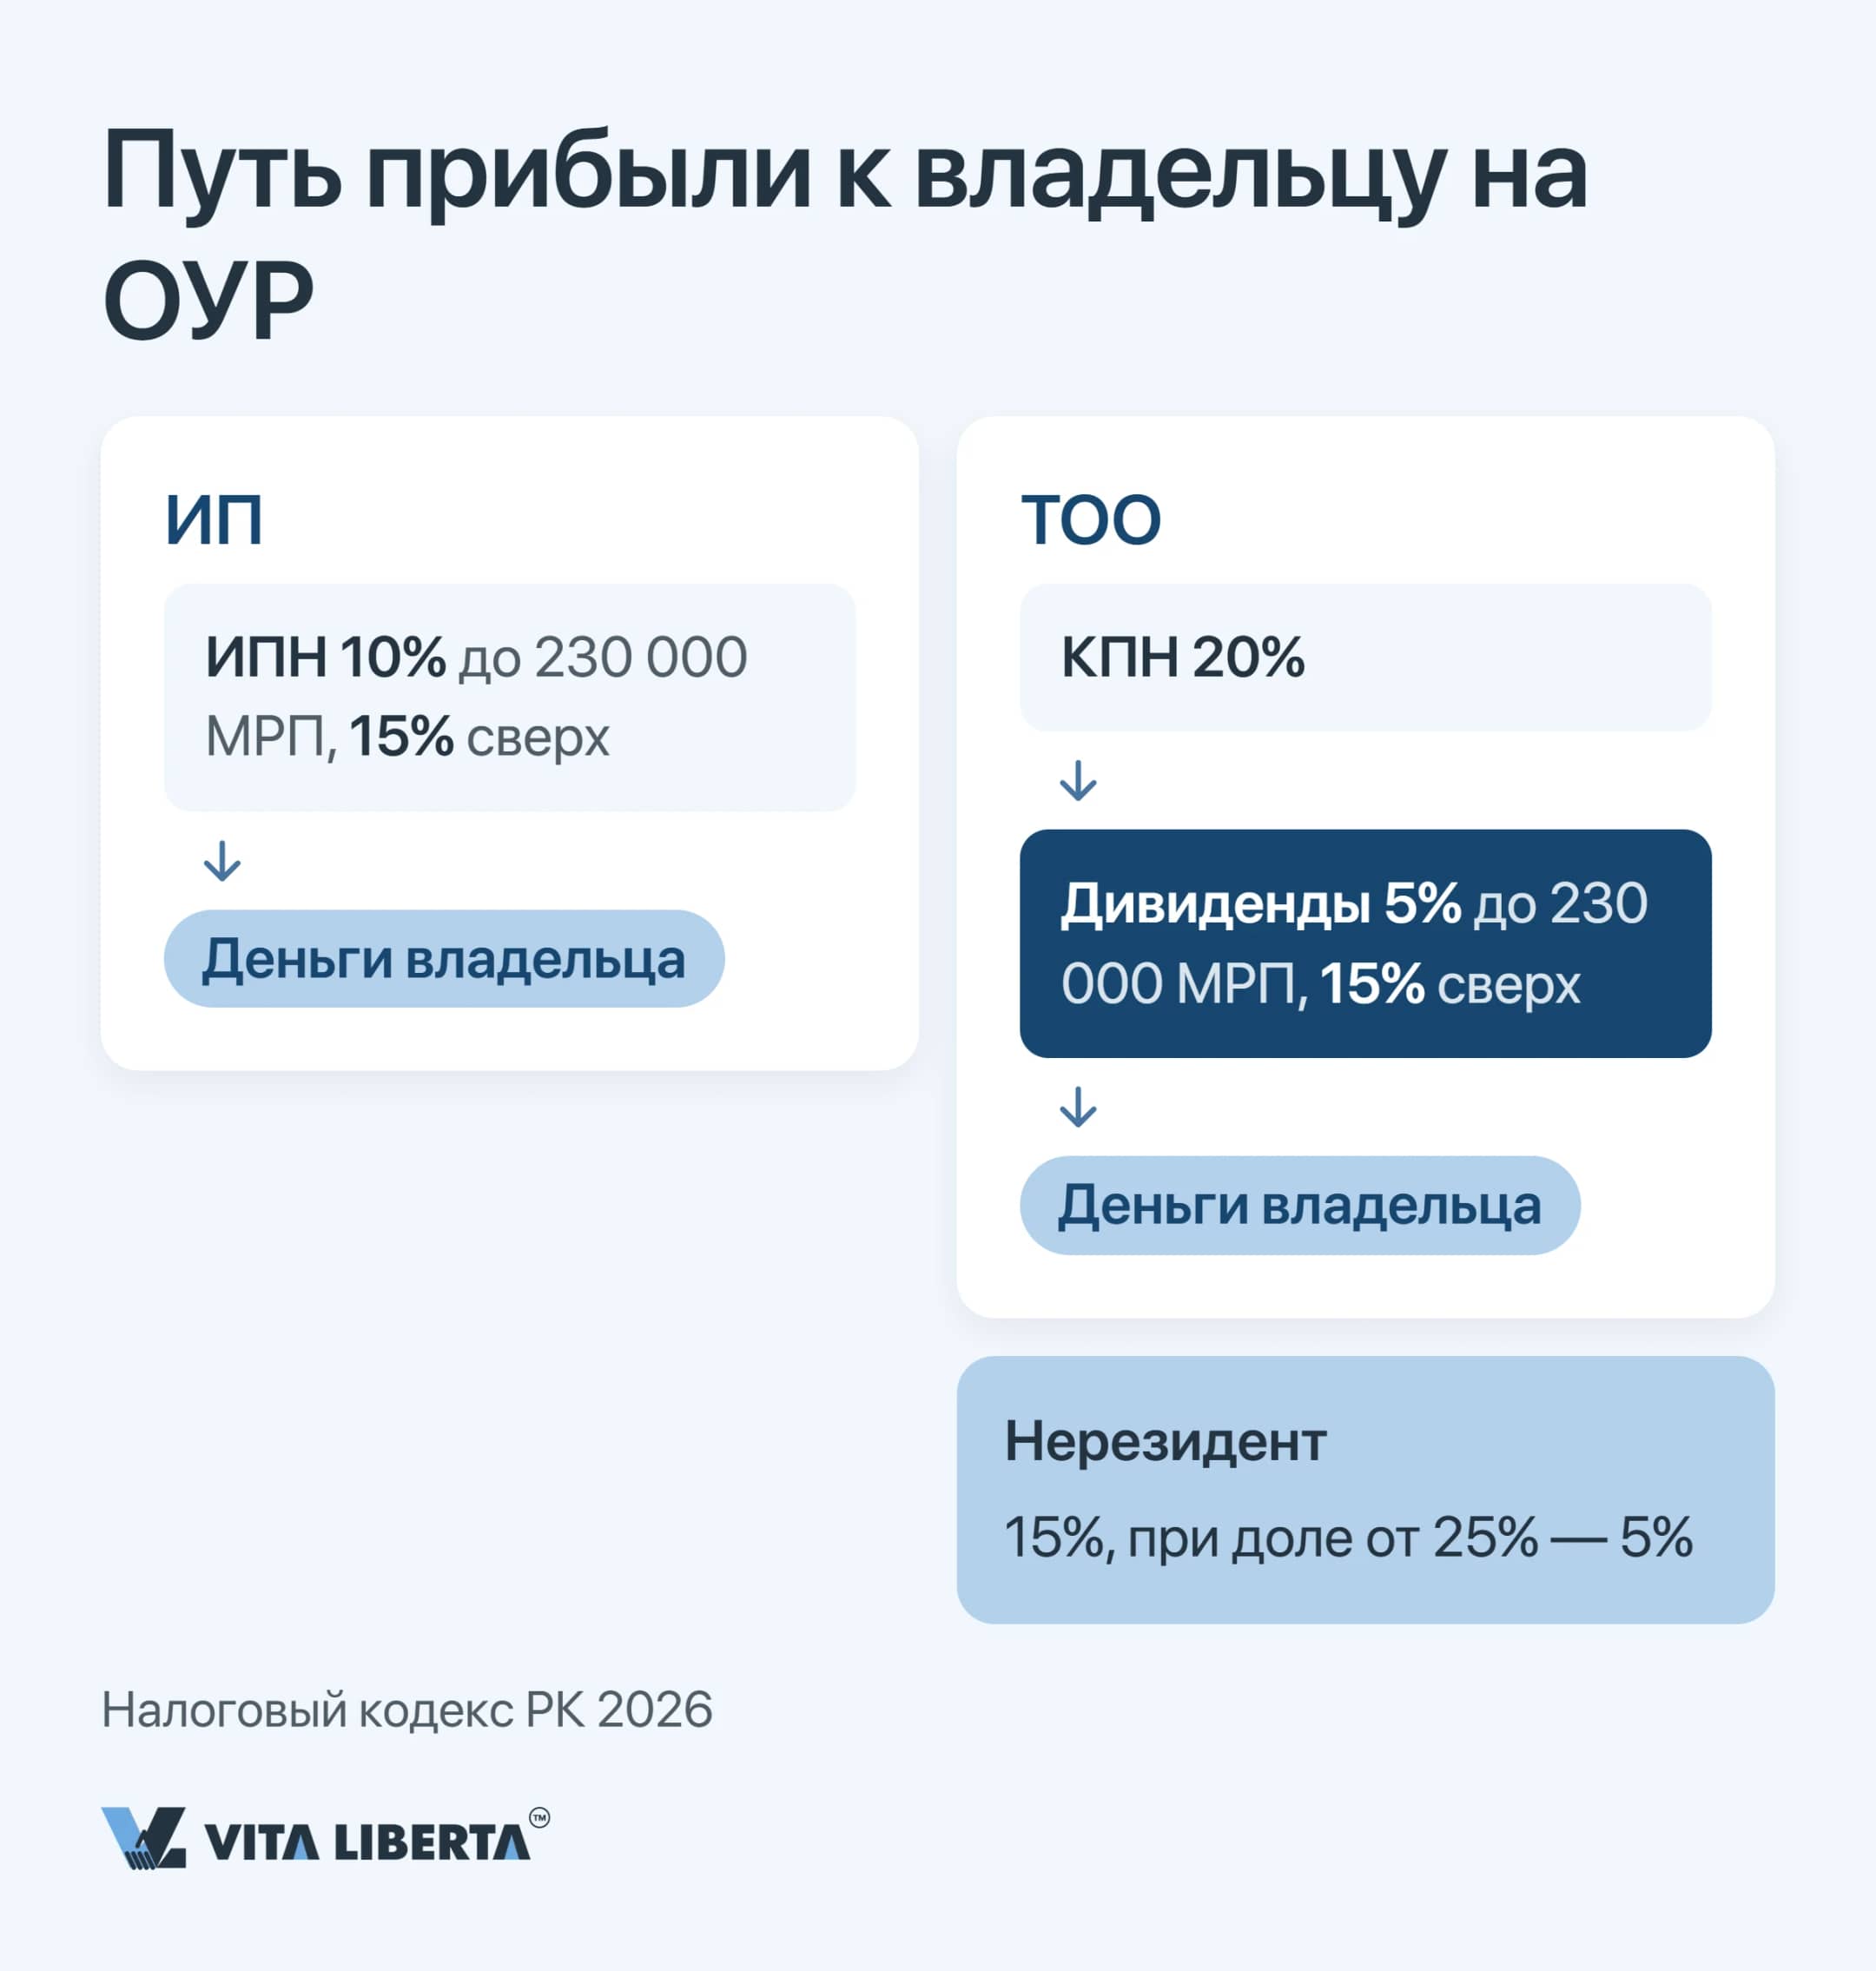
ИП на общеустановленном режиме платит индивидуальный подоходный налог (Personal Income Tax, PIT) по шкале: 10% с дохода в пределах 230 000 МРП и 15% со всего, что выше. Товарищество облагается корпоративным подоходным налогом (Corporate Income Tax, CIT) по плоской ставке 20%. Социальный налог товарищество начисляет по ставке 6%. Базой служит зарплата сотрудника после удержания ОПВ и ВОСМС, и меньше 14 МРП на человека она быть не может. Предприниматель вместо процента ежемесячно вносит твёрдую сумму: 2 МРП за себя (8 650 тенге) и по 1 МРП за каждого сотрудника. По НДС формы равны: как только оборот превысил 10 000 МРП (43 250 000 тенге), нужно встать на учёт, а налог начисляется по ставке 16%.
Выплата прибыли: налог, которого нет у ИП
Прибыль ТОО принадлежит самому товариществу, и учредитель получает её только в виде дивидендов. Льготу за владение долей дольше трёх лет отменили ещё с 1 января 2023 года, и в кодекс 2026 года она не вернулась. Учредитель-резидент платит 5% с дивидендов в пределах 230 000 МРП (994 750 000 тенге) за год и 15% с суммы сверх этого. Учредитель-нерезидент по общему правилу отдаёт в виде налога у источника (withholding tax) 15% выплаты. Если ему принадлежит не меньше четверти капитала, первые 230 000 МРП дивидендов за год облагаются по 5%, а всё сверх — снова по 15%. Для резидентов России действует Конвенция об устранении двойного налогообложения (СИДН) от 18.10.1996: по ней налог на дивиденды не может превышать 10%. Получается, что при доле от 25% до порога в 230 000 МРП выгоднее казахстанские 5%, а на сумму превышения — договорные 10%.
| Параметр | ИП | ТОО | На что смотреть |
| Кто из иностранцев может | Иностранец с ВНЖ, которому право на ИП даёт международный договор (например, гражданин РФ) | Иностранный гражданин или компания; физлицу нужны РВП бизнес-иммигранта или виза С5 | Миграционный статус проверить заранее, до подачи документов |
| Упрощёнка | 4% с дохода, лимит 600 000 МРП | 4% с дохода, лимит 600 000 МРП | Если юрлицам принадлежит больше 25%, ТОО на режим не попадёт |
| ОУР | ИПН по шкале 10% / 15% | КПН 20% плюс налог на дивиденды | Считать полную нагрузку вместе с дивидендами |
| Социальный налог | 2 МРП в месяц за себя и 1 МРП в месяц за сотрудника | 6% с зарплаты работников после удержания ОПВ и ВОСМС | На упрощёнке не начисляется |
| Вывод прибыли | Дополнительного налога нет | Резидент: 5% / 15%; нерезидент: 15%, а при доле от 25% — 5% / 15% | Граница — 230 000 МРП; ставку для нерезидента сверить с СИДН |
Выберите форму бизнеса без налоговых ловушек
- Оценка миграционного статуса
- Сравнение налоговых сценариев
- Аудит долей в капитале
Ответственность и рост: что даёт юрлицо
Чем рискует владелец лично
По долгам ИП предприниматель отвечает всем своим имуществом, а участник ТОО рискует только тем, что внёс в уставный капитал. Абсолютной эта защита не является: если участник или директор довёл товарищество до банкротства, суд может возложить на него субсидиарную ответственность. Кроме того, кредитуя товарищество, банк часто требует личного поручительства участника, и по такому долгу ограничение ответственности уже не работает.
Партнёр, инвестор, продажа
ИП нельзя ни продать, ни поделить на доли: статус неотделим от ИИН владельца. В ТОО можно принять партнёра, продать долю или привлечь иностранного инвестора, а при проверке KYC банк изучает именно цепочку владения. Консультанты, работающие в Алматы, замечают, что запуск ТОО с иностранным участием тормозит не регистрация на eGov, а раскрытие бенефициаров банку. Превратить ИП в ТОО путём преобразования не получится: договоры, сотрудников и счета придётся переводить на новое юрлицо.
Четыре ситуации и подходящая форма
| Ситуация | Форма | Проверить до регистрации |
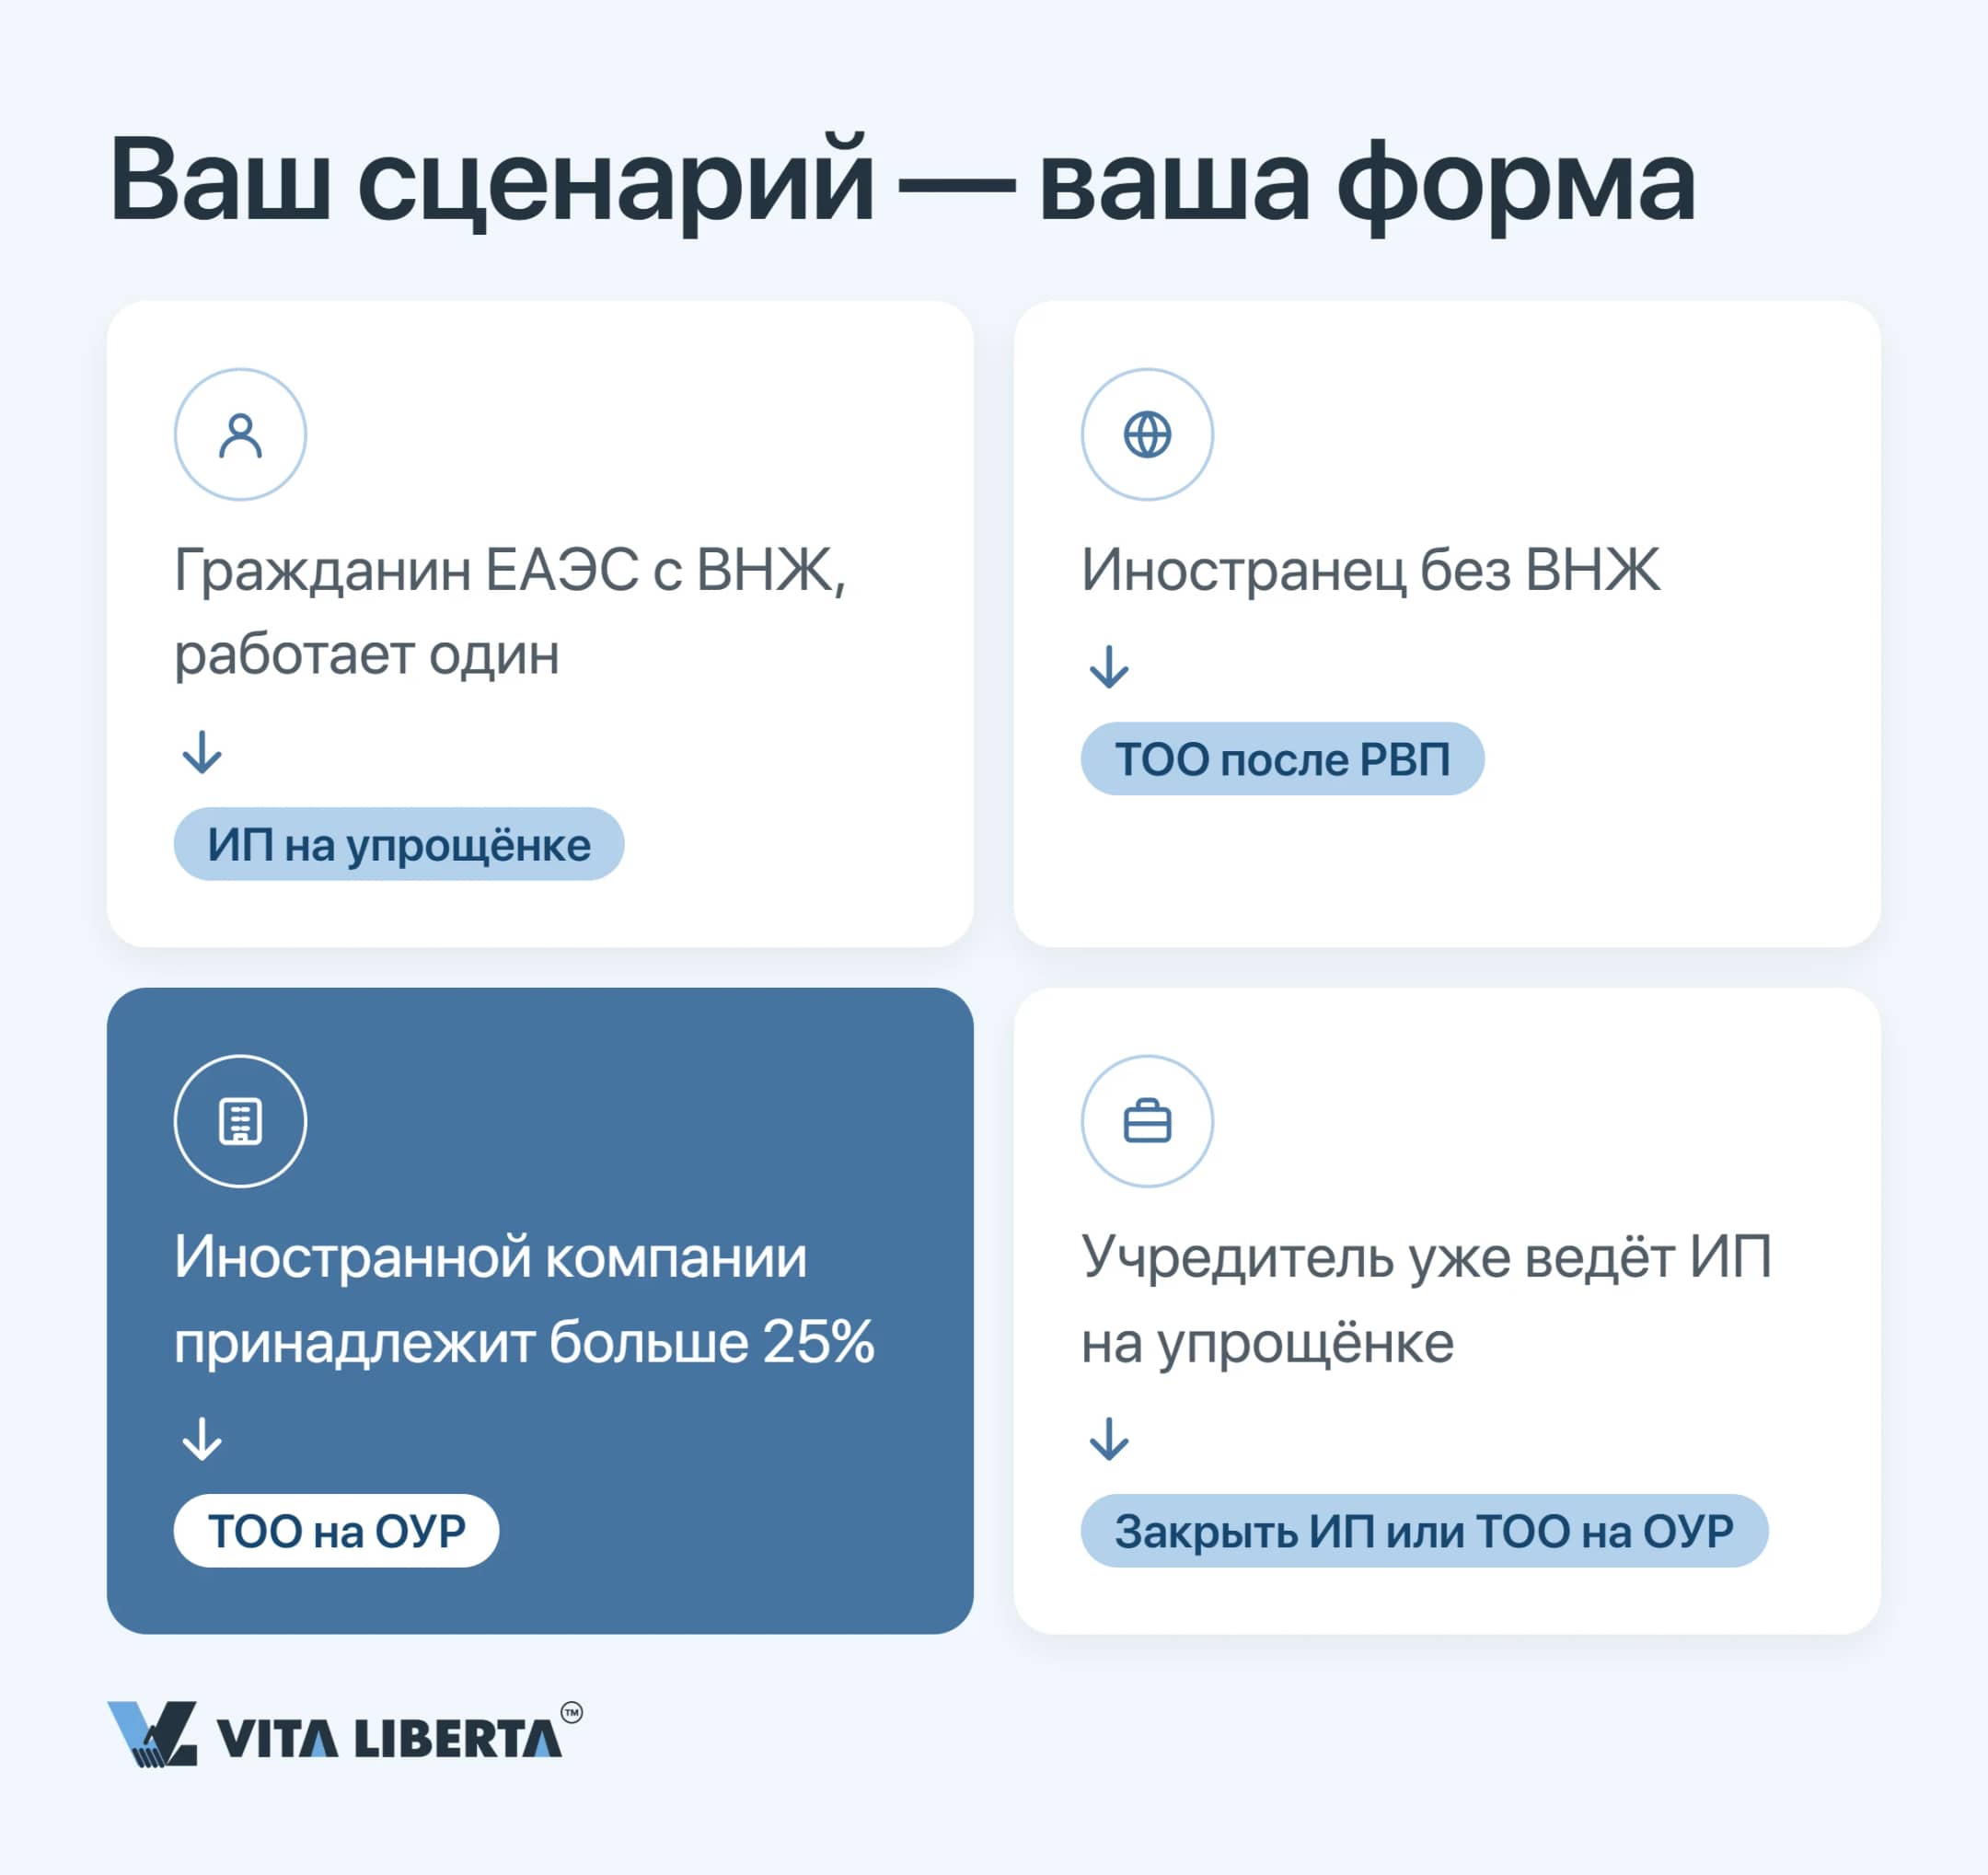
| Иностранец без ВНЖ | ТОО | Получить РВП бизнес-иммигранта (безвизовый въезд) или визу С5 (визовый въезд) до подачи на eGov |
| Иностранной компании принадлежит больше 25% | ТОО на общеустановленном режиме | Итоговую нагрузку: КПН 20% и налог на дивиденды с учётом СИДН |
| Учредитель уже работает как ИП на упрощёнке | Либо закрыть ИП, либо держать ТОО на общем режиме | Спецрежим одновременно у учредителя и у товарищества не допускается |
| Предприниматель-одиночка — иностранец с ВНЖ и правом на ИП | ИП на упрощённой декларации | Ставку по решению маслихата и перечень запрещённых видов деятельности (ПП РК № 970 от 14.11.2025) |
Ошибка, которая обходится иностранцам дороже всего, — расчёты по старому кодексу. В обзорах до сих пор встречаются три устаревших значения: порог НДС 20 000 МРП, лимит упрощёнки 24 038 МРП и ставка 3% как общая для всей страны. Совет: прежде чем подавать уведомление, откройте Эталонный контрольный банк НПА (adilet.zan.kz), найдите решение маслихата своего региона и посмотрите, на какой срок оно принято. Одни маслихаты утверждают ставку на один год, другие — бессрочно.
Важно: если другим юрлицам, включая зарубежную материнскую компанию, принадлежит больше 25% товарищества, упрощёнка закрыта для него с первого дня, и КПН сразу считается по ставке 20%.
Важно: если другим юрлицам, включая зарубежную материнскую компанию, принадлежит больше 25% товарищества, упрощёнка закрыта для него с первого дня, и КПН сразу считается по ставке 20%.
Откройте ТОО в Казахстане без ошибок
- Выбор налогового режима
- Регистрация на eGov
- Сопровождение открытия счёта
ИП или ТОО: стратегические выводы
Главный парадокс 2026 года: ставка упрощёнки у ИП и ТОО совпадает, а доступ к ней — нет. Его определяет не масштаб бизнеса, а состав учредителей и миграционный статус.
ИП подходит резиденту. Иностранцу без ВНЖ эта форма закрыта.
Форму ТОО подбирают под структуру собственности. Если юрлицам принадлежит больше 25% или учредитель сам на СНР, товарищество окажется на ОУР.
Считать нужно до регистрации: 4% с оборота против 20% КПН и ещё 5–15% с дивидендов.
Иными словами, форма бизнеса — это не строка в заявлении на eGov, а первое решение о том, как компанию будут делить и продавать и как она будет платить учредителю.
5 ключевых вопросов и ответов об ИП и ТОО в Казахстане
Моё ТОО целиком принадлежит иностранной материнской компании — доступна ли мне упрощёнка, и что будет с налоговой нагрузкой?
Я уже работаю как ИП на упрощёнке и планирую ТОО — разрешено ли вести обе формы, и на что обратить внимание?
Сколько я, как учредитель-нерезидент, заплачу с дивидендов ТОО, и от чего зависит ставка?
Мой бизнес зарегистрирован в Астане — по какой ставке я заплачу на упрощёнке, и где это подтверждается?
Вся представленная на сайте информация, касающаяся стоимости оказываемых услуг носит информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ст. 395 ГК РК. Интернет-сайт vitaliberta.kz составлен с вниманием к деталям в отношении законодательных требований, в том числе путем анализа судебной практики. Несмотря на это, компания ТОО "Вита Либерта" не может гарантировать безошибочность и точность содержащейся на сайте информации.